一人当たり粗利益が増えると労働分配率はどうなる?製造業は「生産性とセット」で見る
結論からいうと、一人当たりの粗利益が増えると、通常は労働分配率は下がります。ただし、粗利益の増加以上に人件費が増えれば、労働分配率は上がります。
「労働分配率が下がった=良いこと」「上がった=悪いこと」と単純に判断してしまうと、経営の打ち手を誤ることがあります。この記事では、製造業の具体例を使いながら、労働分配率と一人当たり粗利益(労働生産性)の関係と、経営分析での正しい見方を解説します。
労働分配率とは
労働分配率とは、会社が生み出した付加価値のうち、何%を人件費として従業員に分配しているかを表す指標です。一般的な計算式は次のとおりです。
労働分配率(%)= 人件費 ÷ 付加価値額 × 100
ここで注意したいのは、厳密には分母は「粗利益」ではなく「付加価値額」だということです。ただし、簡易的な経営分析では、売上総利益(粗利益)を分母に使うこともあります。この記事の計算例も、わかりやすさを優先して粗利益を分母にしています(分母の選び方は記事の後半で詳しく触れます)。
具体例:粗利益が増えると労働分配率はどう変わるか
従業員10人の製造業で、人件費を変えずに売上と粗利益が増えたケースを考えてみます。
| 項目 | 改善前 | 改善後 |
|---|---|---|
| 売上高 | 1億円 | 1億2,000万円 |
| 粗利益 | 5,000万円 | 6,000万円 |
| 従業員数 | 10人 | 10人 |
| 一人当たり粗利益 | 500万円 | 600万円 |
| 人件費総額 | 3,000万円 | 3,000万円 |
| 労働分配率(粗利益ベース) | 60% | 50% |
この例では、
- 一人当たり粗利益:500万円 → 600万円(20%増加)
- 労働分配率:60% → 50%(10ポイント低下)
となります。つまり、従業員一人が生み出す粗利益が増えるほど、そのうち人件費が占める割合は小さくなるのです。
なぜこのような関係になるのか
労働分配率の計算式は、分子と分母をそれぞれ従業員数で割ると、次のように書き換えられます。
労働分配率(%)= 一人当たり人件費 ÷ 一人当たり付加価値額 × 100
つまり労働分配率は、次の2つのバランスで決まります。
① 一人当たり付加価値額(労働生産性)
従業員一人が、どれだけの付加価値を生み出したか。
② 一人当たり人件費
従業員一人に、どれだけの給与・賞与・法定福利費などを支払ったか。
たとえば一人当たり人件費を300万円で固定すると、一人当たり粗利益と労働分配率の関係は次のようになります。
| 一人当たり粗利益 | 一人当たり人件費 | 労働分配率 |
|---|---|---|
| 400万円 | 300万円 | 75.0% |
| 500万円 | 300万円 | 60.0% |
| 600万円 | 300万円 | 50.0% |
| 700万円 | 300万円 | 42.9% |
| 800万円 | 300万円 | 37.5% |
| 1,000万円 | 300万円 | 30.0% |
分子(一人当たり人件費)が同じなら、分母(一人当たり粗利益)が大きくなるほど労働分配率は下がります。逆に、粗利益の伸び以上に人件費を増やせば、労働分配率は上がります。冒頭の結論は、この式の形からそのまま導かれるものです。
労働分配率は低いほど良いのか
必ずしもそうではありません。次の2社を比較してみましょう。
| 項目 | A社 | B社 |
|---|---|---|
| 一人当たり粗利益 | 500万円 | 800万円 |
| 一人当たり人件費 | 300万円 | 480万円 |
| 労働分配率 | 60% | 60% |
| 一人当たり人件費控除後粗利益 | 200万円 | 320万円 |
両社の労働分配率はどちらも60%です。しかしB社はA社と比べて、
- 従業員の待遇が良い
- 一人当たりの利益創出力が高い
- 人件費を差し引いたあとに会社に残る粗利益も多い
という特徴があります。労働分配率という比率だけを見ると、この違いはまったく見えません。
つまり、労働分配率を下げること自体を経営目標にするのは適切ではありません。人件費を削って労働分配率を下げても、従業員の待遇が悪化し、採用や定着に悪影響が出れば、長い目で見て会社の力は落ちていきます。重要なのは、労働生産性を高め、その成果を従業員と会社の双方に分配することです。
製造業の経営では「生産性→賃金→利益」の順で考える
私が特に重要だと考えるのは、次の流れです。
労働生産性の向上 → 賃金の上昇 → 企業利益の増加
たとえば、次のような経営改善を考えてみます。
| 指標 | 改善前 | 改善後 | 増減 |
|---|---|---|---|
| 一人当たり粗利益 | 500万円 | 700万円 | +40% |
| 一人当たり人件費 | 300万円 | 360万円 | +20% |
| 労働分配率 | 60.0% | 51.4% | −8.6ポイント |
| 一人当たり人件費控除後粗利益 | 200万円 | 340万円 | +70% |
この会社では、
- 従業員の給与を20%増やした
- 一人当たり粗利益を40%増やした
- その結果、労働分配率は60.0%から51.4%に下がった
- 人件費を差し引いて会社に残る粗利益は70%増えた
という結果になっています。賃上げをしたにもかかわらず労働分配率が下がり、会社に残る粗利益も大きく増えました。生産性の伸びが賃上げの伸びを上回っていれば、従業員にも会社にもメリットのある改善になるということです。
なお、ここでいう「人件費控除後粗利益」は営業利益ではありません。実際の営業利益を求めるには、人件費以外の販管費(地代家賃、減価償却費、広告宣伝費など)も差し引く必要があります。
注意:「粗利益」の定義で労働分配率の意味は変わる
製造業で労働分配率を計算するとき、もう一つ必ず確認しておきたいのが「粗利益」の中身です。社内で「粗利」と呼んでいる数字が、次のどちらを指しているかで、計算結果も経営上の意味も大きく変わります。
| 呼び方 | 計算方法 | 労働分配率に使うときの特徴 |
|---|---|---|
| 限界利益(付加価値に近い) | 売上高 − 材料費・外注費などの変動費 | 労務費がまだ差し引かれていないため、「生み出した価値のうち、どれだけを人に分配したか」を素直に表せる |
| 売上総利益 | 売上高 − 製造原価(材料費・労務費・製造経費) | 製造現場の労務費がすでに差し引かれているため、分子に全社の人件費を入れると二重に効いてしまい、数値が実態からずれやすい |
製造業では、人件費の多くが製造原価の「労務費」に入ります。売上総利益を分母にすると、分母からはすでに現場の労務費が引かれているのに、分子には現場の労務費も含む人件費全体を入れることになり、労働分配率が実態より高く出がちです。
そのため製造業では、売上高から材料費・外注費などの外部購入費を差し引いた「付加価値額(限界利益)」を分母にするほうが、分配のバランスを正しく読み取れます。どちらの定義を使う場合でも、期ごとに定義を変えず、同じ計算方法で推移を追うことが大切です。
FactoryAdvanceで管理するなら
FactoryAdvanceの収益分析機能で管理するなら、次の4つのKPIをセットで見ることをおすすめします。
| KPI | 計算式 | 経営上の意味 |
|---|---|---|
| 一人当たり付加価値額 | 付加価値額 ÷ 従業員数 | 労働生産性 |
| 一人当たり人件費 | 人件費 ÷ 従業員数 | 従業員への分配 |
| 労働分配率 | 人件費 ÷ 付加価値額 | 分配のバランス |
| 一人当たり営業利益 | 営業利益 ÷ 従業員数 | 会社の収益力 |
製造業では、さらに時間当たり付加価値額(付加価値額 ÷ 総労働時間)を管理すると、現場の改善活動と経営成果を結び付けやすくなります。
たとえば、設備稼働率の向上、段取り時間の短縮、不良率の低減といった取り組みが、それぞれどの程度付加価値を増やしたのかを分析できます。「改善活動は頑張っているのに、利益につながっているかわからない」という状態を抜け出す手がかりになります。
まとめ
- 一人当たり粗利益(付加価値)が増えると、人件費が同じなら労働分配率は下がる
- 粗利益の伸び以上に人件費が増えれば、労働分配率は上がる
- 労働分配率が同じでも、一人当たりの生産性と待遇には大きな差がありうる
- 製造業では、分母に売上総利益ではなく付加価値額(限界利益)を使うと実態を読みやすい
労働分配率は、単独で評価するのではなく、労働生産性とセットで評価する必要があります。目指すべきは「労働分配率を下げる経営」ではなく、「労働生産性を高めて、給与も利益も増やす経営」です。
原価差異分析のやり方|見積と実績の差を4つに分解して原因を特定する手順
案件が終わって集計してみたら、見積より原価が15%多くかかっていた。ここで多くの工場が「工数が超過した」と結論し、現場に改善を求めます。ところが内訳を開くと、超過分の半分以上は材料の値上がりと客先都合の仕様変更だった、ということが珍しくありません。差異を分解しないまま対策を打つと、取り戻せる先を間違えます。 現場が努力しても減らない部分に力を入れ、価格転嫁と追加請求で回収できる部分を放置することになるからです。本記事では、見積原価と実際原価の差を4つに分解して原因を特定する手順と、分解した結果をどう扱うかを整理します。
原価差異分析とは何か
原価差異分析とは、見積時に想定した原価と、実際にかかった原価の差を、発生源ごとに分けて原因を特定する作業です。差の合計額を出すだけでは分析になりません。分けるところまでやって初めて、次の行動が決まります。
この記事が扱うのは終わった案件の事後分析です。これから出す見積のブレを小さくする話は製造業の特注品 見積精度の上げ方、差異分析を毎月の経営サイクルに組み込む話は製造業の予実管理の仕組み作りで扱っています。本記事は分解そのものの手順に絞ります。
前提として、分解には見積側の内訳が必要です。見積書に総額しか残っていない案件は、どうやっても分解できません。差異分析を始めるとは、見積の内訳を残し始めることと同じです。
見積原価と実際原価がずれる4つの発生源
中小製造業の個別受注案件で発生する差異は、実務上この4つに収まります。
原価差異の4つの発生源
| 差異 | 発生源 | 誰が動かせるか | 回収の方向 |
|---|---|---|---|
| 材料単価差異 | 仕入単価が見積時点より上がった | 購買・経営 | 価格転嫁で客先へ |
| 材料数量差異 | 歩留まりが悪く、見積より多く使った | 現場・設計 | 工程改善で自社が吸収 |
| 工数差異 | 実績工数が見積工数を超えた | 現場・見積担当 | 工程改善か、見積の是正 |
| 仕様変更差異 | 客先都合で前提が変わった | 営業 | 追加請求で客先へ |
回収の方向が4つで異なる点が最重要です。 材料単価差異と仕様変更差異は客先に請求できる可能性があるもので、材料数量差異は自社で吸収するもの、工数差異は原因次第でどちらにもなります。
なお賃率そのもののずれ(賃率差異)は、案件別の差異としては扱いません。賃率は決算を元に年1回見直す数字なので、案件ごとに動かすと分析が濁ります。賃率の作り方は作業日報の工数を原価に載せる方法にまとめています。
差異を4つに分解する手順
分解は、見積と実績の数字を突き合わせて機械的に計算できます。
差異の計算式と計算例
| 差異 | 計算式 | 計算例 | 金額 |
|---|---|---|---|
| 材料単価差異 | (実際単価 − 見積単価)× 実際数量 | (1,150円 − 1,000円)× 52kg | +7,800円 |
| 材料数量差異 | (実際数量 − 見積数量)× 見積単価 | (52kg − 50kg)× 1,000円 | +2,000円 |
| 工数差異 | (実績工数 − 見積工数)× 賃率 | (112時間 − 100時間)× 4,000円 | +48,000円 |
| 仕様変更差異 | 変更後の見積原価 − 当初の見積原価 | 追加加工2工程分 | +32,000円 |
| 合計 | **+89,800円** |
順序に注意してください。 材料単価差異を「実際数量」で、材料数量差異を「見積単価」で計算します。逆にすると差異が二重に計上され、合計が実際の差と合わなくなります。
仕様変更差異は、変更を受けた時点で見積を作り直して記録しておくのが前提です。これを残していないと、仕様変更による増加分が工数差異に混ざり、現場の責任として扱われてしまいます。差異分析で最も頻繁に起きる誤りがこれです。
分解しないと、取り戻せる先を間違える
分解の価値を数字で示します。年商2.4億円・年間600件を受注する工場を想定します。
- 平均受注額: 40万円
- 売上に対する労務費と材料費の割合から、1件あたりの原価差異が平均1万円発生している
- 年間の差異総額: 600件 × 1万円 = 年600万円
この600万円を「工数が超過している」と一括で捉え、現場改善だけで対応しようとした場合と、分解した場合を比べます。
差異600万円を分解した場合と、しなかった場合
| 差異の内訳 | 金額 | 分解しない場合の扱い | 分解した場合の打ち手 |
|---|---|---|---|
| 工数差異 | 240万円 | 現場改善 | 現場改善+見積工数の是正 |
| 材料単価差異 | 180万円 | 現場改善(効果なし) | 価格転嫁の交渉材料にする |
| 仕様変更差異 | 120万円 | 現場改善(効果なし) | 追加請求として客先に請求する |
| 材料数量差異 | 60万円 | 現場改善 | 歩留まり改善で自社吸収 |
| 現場の努力で減る分 | **240万円** | ||
| 客先へ回収できる分 | **300万円** | **取り逃す** | **交渉と請求で回収を狙える** |
分解しないと、300万円分の回収機会を最初から失っています。 しかもこの300万円は現場がどれだけ努力しても減りません。材料の仕入単価は現場では動かせず、客先都合の仕様変更も現場の責任ではないためです。
判断は工場全体で行ってください。 差異の総額だけを見て「原価が悪化した」と評価すると、対策は必ず社内に向かいます。増分で見れば、この案件を受けたことで会社の費用がいくら増え、そのうち社外に請求できるのはどこまでかという問いになり、答えが変わります。
価格転嫁の交渉材料としてどう使うかは、コスト費目別の根拠を示す進め方が定石です。労務費の転嫁率が特に低いという実態もあるため、材料費と労務費は分けて提示してください。
差異の許容範囲をどう決めるか
すべての差異を追いかけると分析が終わりません。先に許容範囲を決めて、超えたものだけを見る運用にします。
差異の許容範囲の目安と対応
| 差異率 | 扱い | 対応 |
|---|---|---|
| ±3%以内 | 正常な揺らぎ | 記録するだけ。原因は追わない |
| 3〜10% | 要因の特定対象 | 4分解して、どこが動いたかを確認する |
| 10%超 | 個別に振り返る | 案件単位で関係者を集めて原因を特定する |
| 赤字転落 | 即時 | 同種案件の見積を止め、レートと前提を再計算する |
±3%を追いかけないと決めることが、運用を続けるための条件です。 すべての案件を精査する体制は中小製造業には作れません。10%を超えた案件だけ振り返る形にすれば、月に数件で済みます。
対策しない差異を決めておく
分解した差異のうち、標準工数に取り込んではいけないものがあります。
- 仕様変更差異 次回同じ仕様なら発生しません。標準に取り込むと標準工数が膨らみ、見積が高くなって失注します。次回見積には返すが、標準は動かさない
- 手直しによる工数超過 不良が原因の時間です。これを標準に含めると、不良のコストを客先に転嫁し続けることになります。標準からは外し、品質側の課題として扱う
- 一過性の材料単価差異 スポットで高値仕入れした分です。継続的な値上がりと区別して、継続分だけレートに反映します
逆に、見積の読み違いによる工数差異は必ず標準に返してください。 ここを直さないと、同じ案件で毎回同じ赤字を出します。
差異を人の責任にしない
運用を壊す最大の要因は、分析結果を評価に使うことです。
工程別に差異を出して特定工程を責めると、その工程は次から安全を見て工数を厚く申告し始めます。 結果として見積全体が高くなり、失注が増えます。差異はゼロに近づきますが、それは実態が改善したのではなく、見積が甘くなっただけです。
見るのは人ではなく、案件と工程の構造です。 「Aさんが遅い」ではなく「この仕様では段取りが読みより長くかかる」という結論に落とせているかどうかが、分析が機能しているかの判定基準になります。
原因の切り分けと責任の追及を同じ場で行わないでください。振り返りの場では「次に同じ案件が来たら見積をどう変えるか」だけを議題にすると決めておくのが実務的です。
分析結果を次の見積に返す
差異分析は、次の見積が変わって初めて利益になります。手順は4段階です。
- 4分解した結果を、案件と工程の単位で残す
- 工数差異のうち、見積の読み違いだったものだけを抽出する
- 抽出した工程の標準工数を、複数案件の実績の中央値で更新する
- 更新した標準工数で次の類似案件を積み、また差異を見る
3番目で平均ではなく中央値を使うのは、極端に長かった1件に標準を引っ張られないためです。この循環を月次のサイクルに組み込む方法は製造業の予実管理の仕組み作りで扱っています。
Factory Advance での差異分析
クラウド型の案件管理システム「Factory Advance」は、売上側と原価側のデータが分断されていることを、案件別の利益が見えない根本原因として設計されています。差異分析の観点では次のように働きます。
- 見積の内訳(工程別の予定工数・材料の見積単価と数量)が案件に紐付いて残る
- 作業日報とQRコード打刻の実績工数、仕入の実際単価と数量が同じ工番に集まる
- 見積と実績が並ぶため、4分解の計算に必要な数字が揃った状態で見られる
- 案件別・顧客別・工程別に集計できるので、差異が特定の客先や仕様に偏っていないかを確認できる
集計と比較を画面上で行う機能は集計・分析機能のページにまとめています。工数を金額に変える賃率の作り方は作業日報の工数を原価に載せる方法、月次決算を待たずに案件別の利益を見る仕組みは製造業のリアルタイム原価管理もあわせてご覧ください。
見積と実績の差を根拠のある形で掴みたい中小製造業の経営者・工場長は、Factory Advance 公式サイト、および収益管理の進め方をまとめた資料をご覧ください。
まとめ
原価差異分析は、差の合計を出す作業ではなく、発生源ごとに分ける作業です。要点を整理します。
- 差異は材料単価・材料数量・工数・仕様変更の4つに分解する。回収の方向が4つで違う
- 材料単価差異を実際数量で、材料数量差異を見積単価で計算する。逆にすると二重計上になる
- 仕様変更差異が工数差異に混ざるのが最も多い誤り。 変更時点で見積を作り直して記録する
- 分解しないと、客先へ回収できる分を最初から取り逃す。 例では600万円のうち300万円がそれにあたる
- 許容範囲を先に決める。±3%は追わない。10%超だけ個別に振り返る
- 仕様変更と手直しの分を標準工数に取り込まない。見積の読み違いだけを返す
- 差異を人の評価に使うと、工数申告が厚くなり見積が甘くなる。見るのは案件と工程の構造
最初の一歩は、見積書に工程別の内訳を残すことです。総額しか残っていない案件は、どうやっても分解できません。
参考文献
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
- 中小企業・小規模事業者の価格交渉ハンドブック(中小企業庁)
- 一倉定『増収増益戦略』日本経営合理化協会
作業日報の工数を原価に載せる方法|賃率の掛け方と実績原価の出し方
工数を集め始めた工場が次にぶつかるのが、「この時間を、いくらとして原価に載せればいいのか」という問題です。時間は集まっているのに金額に変換できず、結局は決算まで案件の損益が分からない。変換に必要なのは賃率という1つの数字ですが、これを人件費だけで作るか設備費まで含めるかで、同じ案件の原価が2倍近く違ってきます。本記事では、日報で集めた工数を実績原価に変えるまでの計算手順と、賃率の作り方、そして工数のわずかなズレが粗利をどれだけ誤らせるかを、数字で整理します。
原価計算のなかで工数が担っている役割
製造原価は、材料費・労務費・製造経費の3つで構成されます。このうち材料費は購入伝票から、外注加工費は請求書から、金額のまま拾えます。金額として存在せず、時間からしか作れないのが労務費と設備費です。
つまり工数は、原価計算のなかで唯一「時間を金額に翻訳する」役割を担っています。ここが空白のままだと、原価は材料費と外注費しか積めません。多くの工場が「材料は分かるが、うちの手間がいくらか分からない」と言うのは、この構造によるものです。
翻訳の式そのものは単純です。
労務費 = 実績工数 × 賃率
問題は右辺の2つがどちらも作りにくいことです。工数は日報の設計で決まり、賃率は自社の決算書から作ります。
工数に何を掛けると原価になるのか
賃率(チャージレート)は、1時間あたりいくらのコストがかかっているかを表す数字です。作り方は次のとおりです。
賃率の作り方と計算例
| 種類 | 計算式 | 計算例 | 出てくる値 |
|---|---|---|---|
| 労務費チャージレート | 年間総支給額(社会保険料込) ÷ (年間総労働時間 × 稼働率) | 3,000万円 ÷ (15,000時間 × 0.8) | 2,500円/時間 |
| 設備費チャージレート | 年間費用(減価償却+ランニング) ÷ (年間操業可能時間 × 稼働率) | 1,000万円 ÷ (10,000時間 × 0.66) | 1,500円/時間 |
| 間接費レート | 間接製造費用 ÷ 直接製造費用 × 100 | 自社の決算書から算出 | 12.5% |
| 販管費レート | 販管費 ÷ 製造原価 × 100 | 自社の決算書から算出 | 20.0% |
分母に稼働率が入っている点を落とさないでください。 年間総労働時間をそのまま分母に置くと、実際には手待ちや会議で作業に使えていない時間まで「原価を回収できる時間」として数えることになり、賃率が低く出ます。低い賃率で見積を作れば、固定費が回収できません。
稼働率は測っていなければ0.8前後から始めて構いませんが、日報で実働工数を集め始めたら、実測値に置き換えてください。 ここが賃率の精度を決めます。
賃率は人だけで作るか、設備を含めるか
同じ工数でも、掛ける賃率で原価が変わります。この判断が中小製造業でよく間違われます。
原則は工程の性質で分けることです。
- 人が主体の工程(組立、仕上げ、検査、梱包)は、労務費チャージレートだけで積みます
- 機械が主体の工程(NC加工、レーザー、プレス、熱処理)は、労務費に設備費チャージレートを足します
- 1人が複数台を同時に見ている工程は、設備側の時間で積み、人件費は台数で割って配分します
3つ目が特に重要です。1人で3台を回している工程に対して、人の賃率を3台分そのまま掛けると、原価が3倍に膨らみます。逆に設備費を無視すると、機械が主体の工程の原価が大幅に安く出て、その工程の仕事ばかり安値で受注してしまいます。設備側の計算方法は設備費チャージレートの計算方法で詳しく扱っています。
損益分岐賃率と必要賃率を分けて持つ
賃率にはもう1つの作り方があります。決算書の固定費から逆算する方法で、規模の小さい工場ほど扱いやすい考え方です。
- 損益分岐賃率 = 単位期間の固定費 ÷ (直接工総工数 × 出勤率 × 操業度)
- 必要賃率 = (固定費 + 必要利益) ÷ (直接工総工数 × 出勤率 × 操業度)
固定費6,000万円・必要利益1,000万円・直接工総工数15,000時間・出勤率と操業度を合わせて0.8とすると、必要賃率は次のようになります。
(6,000万円 + 1,000万円) ÷ (15,000 × 0.8) ≒ 5,833円/時間
3つの賃率の使い分け
| 賃率 | 意味 | 使う場面 |
|---|---|---|
| 実際賃率 | 特定期間の付加価値実績 ÷ 投入した直接工総工数 | 自社の実力値の確認。時系列で追う |
| 損益分岐賃率 | この単価を割ると赤字になる境界 | 受注可否の最終ライン。値下げ交渉の下限 |
| 必要賃率 | 目標利益を確保するために必要な単価 | 見積の標準レート。通常はこれを使う |
見積には必要賃率を、受注可否の判断には損益分岐賃率を使います。 この2つを1つの数字で兼ねようとすると、「この案件は安いが受けるべきか」という場面で判断の根拠がなくなります。
日報の工数が実態からずれる4つのパターン
賃率が正しくても、掛ける工数が実態と違えば原価は狂います。日報の工数がずれる原因はほぼ次の4つです。
日報の工数がずれる4つのパターン
| パターン | 起きていること | 原価への影響 | 対策 |
|---|---|---|---|
| まとめ書き | 週末に1週間分を思い出して書く | 記憶に頼るため、工番配分が実態と乖離する | その場で打刻する導線にする |
| 8時間に丸める | 実働7時間でも定時分を記入する | 全案件に薄く水増しされ、差異が見えなくなる | 開始と終了の打刻に変える |
| 手待ちを作業に付ける | 材料待ちの時間を直前の工番に付ける | 特定案件だけ原価が膨らみ、原因が分からない | 中断理由を選択式で持たせる |
| 応援作業が抜ける | 他工程を手伝った時間が自分の工番に残る | 応援を受けた案件の原価が過少になる | 工番を都度選ばせる |
2つ目の「8時間に丸める」が最もたちが悪いです。合計は正しいので集計しても異常に見えず、しかしすべての案件に薄く誤差が広がるため、どの案件が本当に赤字なのかが永久に分かりません。工数の内訳を分けて測る考え方は正味工数とは何かを整理した記事にまとめています。
工数のズレは粗利を何倍に増幅するか
工数の誤差がどれだけ効くかを数字で置きます。受注額100万円の案件を想定します。
- 受注額: 100万円
- 材料費 + 外注加工費: 40万円
- 見積工数: 100時間 / 賃率: 4,000円(労務2,500円 + 設備1,500円)
- 見積上の労務費と設備費: 40万円
- 見積粗利: 100 − 40 − 40 = 20万円(粗利率20%)
ここで実績工数が 112時間、つまり見積より12%多くかかったとします。
- 実績の労務費と設備費: 112時間 × 4,000円 = 44.8万円
- 実績粗利: 100 − 40 − 44.8 = 15.2万円(粗利率15.2%)
工数12%の超過が粗利に与える影響
| 見積(100時間) | 実績(112時間) | |
|---|---|---|
| 受注額 100万円 | ▶ | 受注額 100万円 |
| 材料費・外注費 40万円 | ▶ | 材料費・外注費 40万円 |
| 労務費・設備費 40万円 | ▶ | 労務費・設備費 44.8万円 |
| 粗利 20万円(20.0%) | ▶ | 粗利 15.2万円(15.2%) |
| ▶ | 粗利額は24%減少 |
工数の12%のズレが、粗利額を24%減らしています。 原価の一部にしか工数が効いていないため、率としては小さく見えますが、利益は残りの部分なので変動が増幅されます。工数管理が利益に直結すると言われるのは、この構造によるものです。
粗利率が薄い案件ほど増幅率は大きくなります。粗利率10%の案件では、同じ12%の工数超過で粗利がほぼ半分になります。
実績原価を次の見積に返すところまでやる
実績原価を出しただけでは、過去の答え合わせで終わります。利益が変わるのは、出した数字を次の見積に反映したときです。順序は次のとおりです。
- 案件終了時に、見積工数と実績工数の差を工程別に出す
- 差の理由を分ける。仕様変更・手直し・見積の読み違いのどれか
- 見積の読み違いだったものだけ、標準工数を実績の中央値で更新する
- 更新した標準工数で、次の類似案件を積む
3番目で理由を選別することが肝です。仕様変更で増えた工数まで標準に取り込むと、標準工数が際限なく膨らみ、見積が高くなって失注します。逆に手直しの時間を標準に含めると、不良のコストを客先に転嫁し続けることになります。
この循環の作り方は予実管理の仕組み作り、案件単位で原価を積む手順は個別原価計算の進め方、原価計算全体の流れは中小製造業のための製造原価計算方法で扱っています。
案件単位の損得だけで受注を決めない
工数に賃率を掛けて出た原価は、労務費を変動費のように扱った数字です。しかし現実には、人件費は短期では受注量に応じて減りません。手が空いている工程で受ける仕事を「賃率を割るから断る」と判断すると、固定費の回収機会を自ら手放すことになります。
判断は工場全体で行ってください。その仕事を受けることで会社全体の費用がいくら増え、入金がいくら増えるかという増分で見ます。材料費と外注費しか増えないのであれば、賃率を下回っていても受けたほうが会社の利益は増えます。
ただし、これを常態化させてはいけません。空き工程を埋めるための例外的な判断であり、この価格が客先の基準価格になった時点で固定費が回収できなくなります。例外として扱う、記録に残す、繰り返さないの3点を運用ルールにしてください。
Factory Advance での工数から原価への流れ
クラウド型の案件管理システム「Factory Advance」は、売上側のデータと原価側のデータが分断されていることを、案件別の利益が見えない根本原因として設計されています。工数から原価への変換については次のように動きます。
- 日報とQRコード打刻の実績工数が、工番に紐付いた状態で蓄積される
- 工程ごとに設定した賃率が自動で掛かり、労務費と設備費が案件別に積み上がる
- 材料費と外注加工費が同じ工番に集まり、案件別の粗利が決算を待たずに出る
- 見積工数と実績工数が並ぶので、標準工数の更新根拠がそのまま得られる
工数の集め方と、その実績が原価につながる流れは作業日報機能のページにまとめています。実績工数を見積に返す具体的な進め方は特注品の見積精度の上げ方もあわせてご覧ください。
工数を金額に変えて案件別の利益を掴みたい中小製造業の経営者・工場長は、Factory Advance 公式サイト、および収益管理の進め方をまとめた資料をご覧ください。
まとめ
工数は、原価計算のなかで時間を金額に翻訳する唯一の材料です。要点を整理します。
- 労務費 = 実績工数 × 賃率。賃率の分母には必ず稼働率を入れる
- 人が主体の工程は労務費レートだけ、機械が主体の工程は設備費レートを足す。1人で複数台なら台数で配分する
- 見積には必要賃率、受注可否の判断には損益分岐賃率を使う。1つの数字で兼ねない
- 日報のズレは4パターン。8時間に丸める運用が最も見つけにくく、最も害が大きい
- 工数12%のズレは粗利額を24%減らす。 粗利率が薄い案件ほど増幅する
- 実績を標準工数に返すときは、仕様変更と手直しの分を混ぜない
- 空き工程を埋める受注は増分で判断する。ただし例外として記録し、常態化させない
最初の一歩は、自社の賃率を1つ作ることです。決算書と年間総労働時間があれば、30分で出せます。
参考文献
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
- 一倉定『増収増益戦略』日本経営合理化協会
正味工数とは?段取工数・付帯工数との違いと現場での測り方
「1本仕上げるのに3時間かかった」という報告のうち、実際に材料を削っていた時間はどれくらいでしょうか。多くの工場で、この内訳は誰も把握していません。正味工数はこの内訳を分けるための言葉で、製品の形や性質を実際に変えている時間を指します。ここを他の時間と分けずに原価を積むと、見積は毎回ぶれ、改善は的外れなところに向かいます。本記事では、正味工数と段取工数・付帯工数の線引き、現場での測り方、そして正味比率を上げることが利益に結びつく条件と結びつかない条件を整理します。
正味工数とは何か
正味工数とは、製品に直接価値を付加している作業に費やした工数です。切削で削っている時間、溶接でビードを置いている時間、部品を組み付けている時間がこれにあたります。その作業をやめると製品が完成しない時間、と言い換えることもできます。
現場で「作業時間」と呼ばれているものは、通常この正味工数だけではありません。材料を機械にセットする時間、治具を交換する時間、図面を探す時間、次工程へ運ぶ時間がすべて含まれています。正味工数という言葉が必要になるのは、この塊を分けないと何も判断できないからです。
分けずに原価を積むと、次のことが起こります。同じ部品を同じ人が同じ機械で作っても、ロットサイズが違えば1個あたりの時間が変わります。段取りは1ロットに1回しか発生しないためです。この構造を知らないまま「前回は1個30分だった」と見積を置くと、小ロットの案件で必ず赤字になります。
正味・付随・段取・付帯の4つに分ける
工数は、性質の違う4種類に分解できます。この4分類が正味工数の話の中心です。
工数の4分類と線引き
| 区分 | 内容 | 具体例 | 価値を付加するか | 減らせるか |
|---|---|---|---|---|
| 正味工数 | 製品の形や性質を変えている時間 | 切削、溶接、曲げ、組付け | する | 工法や条件の変更でのみ減る |
| 付随工数 | 正味作業に必ず付いてくる作業 | 材料のセットと取り外し、寸法測定、バリ取り | しない | 治具や自動化で減らせる |
| 段取工数 | ロット単位で発生する準備と後始末 | 治具交換、プログラム呼び出し、試し加工、清掃 | しない | 手順の標準化と外段取り化で大きく減る |
| 付帯工数 | 作業の周辺で発生する時間 | 運搬、図面や材料を探す、手直し、記録、打合せ | しない | 仕組みの見直しで最も減らせる |
この4つを足したものが実働工数です。さらに実働工数と就業時間の差が、手待ちや非作業の時間になります。
迷いやすい線引き
現場で判断が割れるのは次の3つです。あらかじめ社内で決めておかないと、集計するたびに数字の意味が変わります。
- 寸法測定は正味か付随か。製品の形を変えていないので付随に入れます。ただし全数検査が客先要求で必須の工程では、独立した工程として扱ったほうが実態に合います
- 手直しはどこに入るか。付帯です。正味に混ぜてはいけません。 手直しを正味に入れると、不良が多いほど正味比率が上がるという逆転が起きます
- 試し加工は段取りか正味か。段取りです。1ロットに1回発生する準備の一部だからです
なぜ4つに分けないと原価が読めないのか
分類が必要な理由は、4つの工数が案件の条件によって別々に動くからです。
工数を分けていない現場と、分けている現場
| 実働工数しか取っていない現場 | 4分類で取っている現場 | |
|---|---|---|
| ロットが小さいと赤字になる理由が分からない | ▶ | 段取工数が1ロットに1回だと分かっている |
| 「あの機械は遅い」で議論が終わる | ▶ | 遅いのは加工か、段取りか、探し物かが分かる |
| 改善のテーマが現場の頑張りになる | ▶ | 改善のテーマが仕組みと治具になる |
| 見積は前回実績のコピー | ▶ | 数量に応じて段取りと正味を別々に積める |
| 手直しの多さが原価に埋もれる | ▶ | 手直し時間が独立して見える |
見積の観点では、段取工数と正味工数を別々に持っていることが決定的です。見積式が「段取時間 + 加工時間 × 数量」の形になっていれば、数量が変わっても根拠を持って金額を出せます。実働工数を数量で割った平均値しか持っていない工場は、この式が作れません。
正味工数はどうやって測るか
正味工数を測るというと、ストップウォッチを持って現場に張り付く方法が思い浮かびますが、中小製造業でこれを続けるのは現実的ではありません。実務では次の順序が回ります。
- まず段取りと正味を分けて打刻する。作業開始の打刻を「段取り開始」と「加工開始」の2つに分けるだけで、最も大きな塊が分離できます
- 付帯工数は理由コードで拾う。運搬・探す・手直し・手待ちを選択式の中断理由として日報に持たせます
- 付随工数は当面は正味に含めておく。材料のセットと取り外しを厳密に分けようとすると入力が破綻します。ここを分けるのは、正味比率の改善に本気で取り組む段階になってからで十分です
- 代表的な工程で数回だけ実測する。日報の粒度では取れない付随工数を、年に数回のサンプリングで補正します
最初から4分類すべてを日報で取ろうとしないでください。 段取りと正味を分けるだけで、原価計算に必要な情報の大半は揃います。入力項目の設計と粒度の決め方は作業日報を「作業記録」から「利益データ」に変えるにまとめています。
正味比率をどう読むか
正味比率は次の式で出します。
正味比率 = 正味工数 ÷ 実働工数 × 100
多品種少量・個別受注の工場で実際に測ると、この値は思っているより低く出ます。1品物や小ロットが中心の現場では、段取りと付帯が実働の半分近くを占めることが珍しくありません。
正味比率の読み方
| 正味比率 | 実態として起きていること | 最初に手を付ける場所 |
|---|---|---|
| 70%以上 | 同じ品物をまとまった数で流している | 正味そのもの(工法・切削条件・工具) |
| 50〜70% | 多品種少量として標準的な水準 | 段取りの外段取り化と標準化 |
| 40〜50% | 段取り回数が多いか、探し物と運搬が多い | 段取り手順と、図面や材料の置き場 |
| 40%未満 | 手直しか手待ちが慢性化している疑い | 中断理由の内訳を先に見る。比率の改善は後回し |
重要なのは、正味比率の絶対値を他社と比べないことです。何を正味に含めるかの定義が違えば数字は簡単に10ポイント動きます。見るべきは自社の時系列と、工程間の相対比較です。
比率が40%を切っている場合、比率を上げにいく前に中断理由の内訳を確認してください。手直しと手待ちが原因なら、それは工数配分の問題ではなく品質と工程計画の問題です。
正味工数だけを増やそうとすると失敗する
正味比率が低いと分かると、「正味を増やそう」という方向に議論が向かいます。ここに2つの落とし穴があります。
ロットをまとめれば比率は上がるが、資金繰りは悪くなる
段取りは1ロットに1回なので、ロットサイズを2倍にすれば1個あたりの段取時間は半分になり、正味比率は上がります。数字上は改善です。
しかし、まとめて作った分はすぐには売れない在庫になります。材料費は先に出ていき、入金は先送りになります。正味比率という単一の指標を追うと、リードタイムが伸び、仕掛在庫が増え、資金繰りが悪化するという結果になりかねません。正しい方向は逆で、段取り時間そのものを短くして小ロットのまま流せるようにすることです。進め方は段取り替え時間の短縮で扱っています。
空いた時間を埋める仕事がなければ、利益は1円も増えない
こちらがより本質的な落とし穴です。正味比率を上げると、同じ実働工数でより多く作れるようになります。ただしそれが利益になるのは、増えた能力を埋める受注がある場合だけです。
受注が変わらないまま能力だけ増えれば、増えるのは手待ち時間です。原価低減の活動が利益に結びつかない典型が、この形をしています。工数の削減は、それ単体では会社の付加価値を増やしません。増えた能力で何を作って売るかまで含めて初めて、投資として成立します。
判断は工場全体で行ってください。ある工程の正味比率が上がっても、その工程がボトルネックでなければ工場の生産量は1個も増えません。改善の対象を選ぶ順序についてはスループット会計の考え方が参考になります。
正味比率が10ポイント動くと利益はいくら変わるか
数字で置いてみます。直接作業者10名の工場を想定します。
- 年間の実働工数: 10名 × 1,800時間 = 18,000時間
- 現在の正味比率: 55% → 正味工数 9,900時間
- 段取りの標準化と探し物の削減で、正味比率を 65% まで上げられたとする
正味工数は 18,000 × 65% = 11,700時間となり、年1,800時間分の能力が増えます。
この1,800時間が利益になるかどうかは、受注があるかどうかで完全に変わります。
正味比率を55%から65%に上げた場合の増分計算
| 前提 | 増えた能力の使い道 | 年間の効果 | 実態 |
|---|---|---|---|
| 受注を1,800時間分ふやせた | 増産して売る | **+1,080万円** | 正味時間あたりのスループット6,000円 × 1,800時間 |
| 受注は変わらない | 手待ちが増える | **0円** | 工数は減ったが付加価値は増えていない |
| 受注は変わらないが外注を内製化した | 外注に出していた分を自社で作る | **+540万円** | 外注費の削減分がそのまま付加価値になる |
| 受注は変わらず残業を削減した | 残業時間を減らす | **+90万円** | 割増分のみ。金額は小さい |
同じ改善でも、増えた能力の使い道によって効果は0円から1,080万円まで振れます。 正味比率の改善を現場だけのテーマにすると、上から2行目の「工数は減ったが付加価値は増えていない」状態で終わります。改善に着手する前に、増えた能力を何に使うかを決めておいてください。
内製化に振り向ける選択肢は、多くの中小製造業で最も確実です。外注費はそのまま社外に流出している費用なので、受注を増やさなくても付加価値が増えるという点で条件が緩いためです。
Factory Advance での工数の記録
クラウド型の案件管理システム「Factory Advance」は、作業日報とQRコード打刻の実績を工番に紐付けて集計します。工数を分けて記録するうえでは次の点が効きます。
- 段取りと加工を別の実績として打刻でき、工番別・工程別に分けて集計できる
- 中断理由を選択式で残せるため、手直し・手待ち・運搬が正味から切り離される
- 見積工数と実績工数が案件ごとに並ぶので、段取りと正味それぞれの読み違いが見える
- 蓄積した実績から、次回見積を「段取時間 + 加工時間 × 数量」の形で積める
工数をどの粒度で集めるか、集めた実績が原価にどうつながるかは作業日報機能のページにまとめています。 分けて測った工数を賃率で金額に変える手順は作業日報の工数を原価に載せる方法で扱っています。実績工数を見積に返す進め方は特注品の見積精度の上げ方、工程の待ち時間まで含めて見るならリードタイム短縮の方法もあわせてご覧ください。
工数の内訳を掴んで見積と現場改善の両方に効かせたい中小製造業の経営者・工場長は、Factory Advance 公式サイト、および収益管理の進め方をまとめた資料をご覧ください。
まとめ
正味工数は、実働工数の中から「製品の形や性質を変えている時間」だけを取り出した数字です。要点を整理します。
- 工数は正味・付随・段取・付帯の4つに分かれ、それぞれ案件の条件で別々に動く
- 段取りと正味を分けて持てば、見積を「段取時間 + 加工時間 × 数量」の形で積める
- 測定はストップウォッチではなく、段取りと加工の打刻を分けることから始める
- 正味比率は他社と比べない。定義が違えば10ポイント簡単に動く。見るのは自社の時系列
- 比率が40%を切るときは、比率ではなく手直しと手待ちの内訳を先に見る
- ロットをまとめれば比率は上がるが、在庫と資金繰りが悪化する。減らすべきは段取り時間そのもの
- 空いた時間を埋める仕事がなければ、正味比率が上がっても利益は増えない
最初にやることは、作業開始の打刻を「段取り開始」と「加工開始」の2つに分けることです。これだけで、次の見積の根拠が変わります。
参考文献
製造業の120対20の法則|利益を生む顧客・赤字案件の見分け方
「売上は増えている。工場も忙しい。それなのに、思ったほど利益が残っていない」。個別受注型の中小製造業では、この状態が珍しくありません。原因は材料価格や人件費の上昇だけとは限らず、一部の顧客や案件が生み出した利益を、別の顧客や案件が食いつぶしている可能性があります。この利益の偏りを表すのが、海外で「120対20」と表現される利益構造です。本記事では、この構造の読み解き方と、工番別原価・顧客別収益性を使って赤字の理由を特定し、取引を組み替えるまでの手順を整理します。
120対20の利益構造とは
上位の顧客や案件が会社の最終利益を超える利益を生み、中間層はほぼ損益ゼロ、下位の顧客や案件が赤字を発生させる。その差し引きで、会社全体としては最終利益100%に落ち着く。これが120対20の利益構造です。
120対20の利益構造の全体像
| 顧客・案件のグループ | 全体に占める割合の例 | 生み出している利益 |
|---|---|---|
| 利益創出層 | 上位 約20% | 全社最終利益の約120% |
| 改善余地層 | 中位 約60% | おおむね損益ゼロ |
| 利益毀損層 | 下位 約20% | 全社最終利益の約20%相当を失う |
| 会社全体 | 100% | 最終利益 100% |
「利益が120%になる」という表現には違和感があるかもしれません。ここでいう100%は、赤字案件の損失を差し引いた後の最終利益です。上位の顧客が最終利益以上を稼ぎ、その一部が下位顧客の赤字で失われるため、途中段階では120%に達することがあります。
すべての会社で必ず120%・20%になるという統計法則ではありません。海外の顧客別収益性分析の研究では、上位40%の顧客が年間利益の130%を生み、中間55%がほぼ損益ゼロ、下位5%が年間利益の30%相当を失わせていた事例が紹介されています。上位20%が120%を生む会社もあれば、上位10%が150%を生む会社もあります。数字そのものではなく、利益が一部に偏り、別の仕事によって失われているという構造のほうが重要です。
120%の利益が生まれる仕組み
年間の最終利益が1,000万円、取引先50社の製造会社で顧客別に利益を集計したとします。
年間最終利益1,000万円の会社での顧客別利益の例
| 顧客グループ | 顧客数 | グループ利益 | 最終利益に対する割合 |
|---|---|---|---|
| 上位顧客 | 10社 | +1,200万円 | 120% |
| 中位顧客 | 30社 | 0万円 | 0% |
| 下位顧客 | 10社 | ▲200万円 | ▲20% |
| 会社全体 | 50社 | +1,000万円 | 100% |
計算は 1,200万円 − 200万円 = 1,000万円 です。上位10社は1,200万円を稼いでいますが、下位10社の赤字200万円を補填した結果、会社に残るのは1,000万円になります。
この50社を利益額の高い順に並べ、上位から累積利益率を計算すると、利益がどこで積み上がり、どこで削られるかが1本の線で見えてきます。
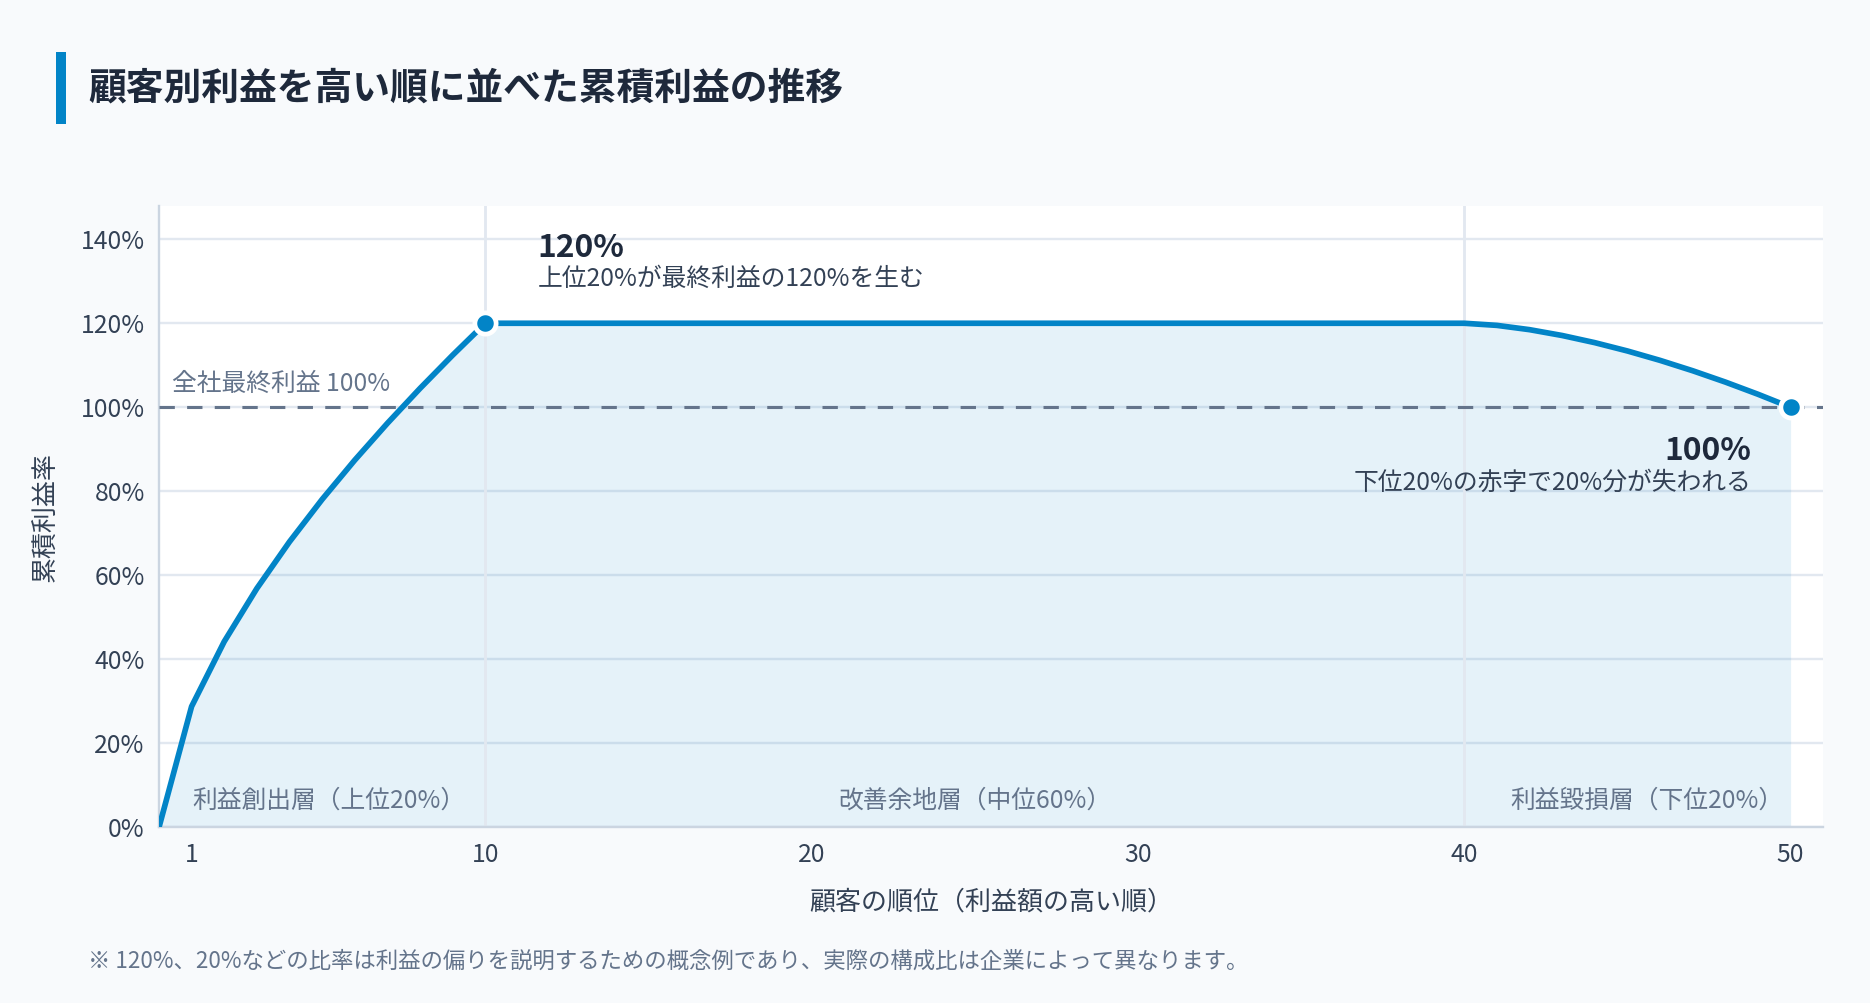
上位10社で一気に120%まで駆け上がり、中位30社ではほぼ水平に推移し、下位10社で100%まで引き戻される。この「山を越えて下る」形が、120対20の利益構造の実像です。中位層は利益を生んでいないだけで害はないように見えますが、会社の生産能力を確実に消費しています。
この会社が売上高だけで顧客を評価していれば、赤字を出している顧客に気づけません。むしろ売上が大きく工場を忙しくしてくれる顧客を「重要顧客」と認識している可能性すらあります。
80対20の法則との違い
売上や粗利が少数の顧客・製品に集中する構造は、製造業の80対20の法則とABC分析で扱いました。120対20の利益構造は、その分析をもう一段進めたものです。
| 80対20の法則(ABC分析) | 120対20の利益構造 | |
|---|---|---|
| 売上・粗利・受注件数を見る | ▶ | 顧客別・案件別の利益を見る |
| 成果が一部に集中していることが分かる | ▶ | 一部が利益を生み、別の一部が失わせていることが分かる |
| ABC分析、構成比分析 | ▶ | 顧客別収益性分析、累積利益分析 |
| 優先すべき顧客・製品を特定する | ▶ | 赤字の原因と改善対象を特定する |
| 判断軸は売上額・粗利額 | ▶ | 判断軸は材料費・工数・設備費・個別対応費を含めた利益 |
80対20の分析で分かるのは「上位顧客が売上の多くを占めている」ことまでです。120対20の視点では、その売上から実際に利益が残っているか、どの顧客が利益を減らしているか、どのような取引条件が赤字を生んでいるかまで踏み込みます。売上や粗利の偏りを把握したうえで顧客別・案件別の利益を確認する順序が効果的です。
なぜ売上の大きい顧客が赤字になるのか
個別受注生産では、同じ売上金額でも案件ごとに必要な手間が大きく異なります。次のような取引には、帳簿上で見えにくいコストが発生しています。
- 見積依頼が多く、受注率が低い
- 1回の発注数量が少なく、注文回数が多い
- 段取り替えが頻繁に発生する
- 図面変更や仕様変更が多い
- 短納期や割り込み対応が多い
- 検査項目や提出書類が多い
- 特別な梱包や指定便が必要になる
- 手直しや再製作が繰り返される
- 納品後の問い合わせやクレーム対応が多い
- 請求や入金確認に手間がかかり、支払サイトが長い
これらは材料費や外注費のように請求書として届くわけではありません。設計担当者の打ち合わせ時間、営業担当者の見積時間、現場の段取り時間、品質担当者の検査時間として、社内の人件費や間接費に埋もれます。だからこそ「売上が大きいから優良顧客」とは限らないのです。現場で消えていくこうした時間の捉え方は、製造業の利益漏洩を防ぐ方法でも扱っています。
顧客別利益の前に、工番・案件別の利益を計算する
個別受注型では、いきなり顧客単位で利益を計算するのではなく、まず工番・案件単位で原価と利益を集計します。基本式は次のとおりです。
案件利益 = 売上高 − 材料費 − 外注費 − 労務費 − 設備費 − 案件固有の対応費
集計の考え方は次のようになります。材料・外注費は発注や仕入のデータを工番に紐付けます。労務費は加工・組立・設計・検査の作業時間に時間単価を掛けます。設備費は機械の稼働時間と段取り時間に設備単価を掛けます。検査・手直し・再製作といった品質関連費は実績時間と使用材料を記録し、見積・仕様変更・特急対応などの顧客対応費は対応回数か時間で把握します。梱包や指定便の物流費は案件別の実費を集計します。工番に原価を集める具体的な手順は、個別原価計算とはで詳しく整理しています。
すべてを最初から精密に計算しようとすると、現場の入力負担が大きくなり運用が止まります。まずは材料費・外注費・作業時間・設備時間という主要原価から始め、金額や発生頻度の大きい個別対応費を後から追加していく方法が現実的です。
間接費を売上比率で一律配賦しない
顧客別利益を計算するとき、販管費や間接費を売上高の割合で配賦する方法がよく使われます。売上構成比10%の顧客に間接費全体の10%を負担させるやり方です。計算は簡単ですが、実際の手間を反映できません。
売上1,000万円を月1回まとめて発注する顧客と、同じ売上1,000万円を毎日の小口注文で積み上げる顧客では、受注処理・段取り・納品・請求にかかる手間がまったく違います。それでも売上比率で配賦すれば、両者に同じ間接費が割り当てられてしまいます。
そこで使うのが、取引回数や作業時間による配賦です。見積業務なら「見積件数 × 1件当たりの標準時間」、受注処理なら「注文回数 × 1回当たりの処理時間」で計算します。顧客ごとの活動時間に時間単価を掛けて間接費を割り当てれば、実際のサービス提供コストに近づきます。この時間単価の考え方は、時間あたり付加価値の計算方法と同じ土台の上にあります。
120対20の利益構造を調べる5つのステップ
顧客別収益性を分析する5ステップ
期間の決め方。1か月では大型案件や季節変動の影響を受けやすいため、少なくとも6か月、できれば1年分のデータを使います。長期案件が多い会社では、受注日ではなく案件の完了日か売上計上日を基準にそろえます。
実績原価を使う。見積原価ではなく、実際に発生した原価で計算します。見積時点では利益が出る予定だった案件が、加工時間の超過・仕様変更・手直し・再製作によって実績では赤字になっているケースは珍しくありません。
集計の粒度。同じ顧客の中に採算の良い製品と悪い製品が混在していることがあります。「A社は赤字」と結論づける前に、「A社向けの特定製品だけが赤字なのか」を顧客×製品で確認します。
累積利益率の計算。顧客を利益額の大きい順に並べ、上位からの累積利益 ÷ 全社最終利益 × 100 で求めます。途中で120%や150%まで上がり、その後100%へ下がるなら、後半に並ぶ顧客が利益を減らしています。全社利益がほぼゼロか赤字の場合は割合が極端になるため、累積利益率ではなく顧客別利益額と赤字総額で確認します。
赤字の理由を切り分ける。赤字顧客を見つけただけでは分析は終わりません。価格が低いのか、見積より作業時間が長いのか、段取りが多いのか、仕様変更や手直しが多いのか。あるいは顧客ではなく自社工程の非効率が原因なのか。ここまで分かって初めて、値上げ・工程改善・取引条件変更のどれを選ぶかを判断できます。
最初から全顧客を細かく分析する必要はありません。直近1年の売上上位20社に絞り、顧客別売上高、材料費・外注費、作業時間と労務費、設備時間と設備費、手直しや特急などの個別対応、そして顧客別の利益額と利益率を集計します。売上順位と利益順位を並べると、「売上2位だが利益では15位」「売上は小さいが利益率が高い」「受注件数は多いが段取り費を回収できていない」といった事実が見えてきます。
3つの顧客グループに対する改善策
3つの顧客グループと基本的な対応
| グループ | 状態 | 基本的な対応 |
|---|---|---|
| 利益創出層 | 安定して大きな利益を生んでいる | 維持・深耕。利益が出ている条件を言語化して横展開する |
| 改善余地層 | 売上はあるが利益がほとんど残らない | 価格・発注方法・ロット・工程・取引条件を見直す |
| 利益毀損層 | 取引によって赤字が発生している | 原因を特定して改善交渉。改善できなければ縮小を検討 |
利益創出層は「なぜ儲かっているか」を分解する
利益創出層は、大切にするだけでは不十分です。ロットがまとまっている、リピート品が多い、図面が安定している、段取りが少ない、適正な価格で受注できている、入金が早い。こうした条件を言語化すれば、新規営業で狙うべき顧客像と、増やすべき案件の特徴が明確になります。
一方で、利益の多くを1社に依存している場合は注意が必要です。収益性が高くても取引停止の影響が大きいため、似た条件の顧客を増やして依存度を下げることが、会社全体で見たときのリスク管理になります。
改善余地層は利益顧客へ移せる可能性が高い
中間層は、条件を少し見直すだけで利益創出層へ移せる余地があります。最低注文数量や最低注文金額を設定する、段取り費を別料金にする、特急料金や短納期料金を設定する、設計変更費や検査費を明確にする、発注書式やデータ形式を統一する、注文を一定期間分まとめてもらう、納品回数を減らす、標準仕様と特別仕様を分ける。値上げだけでなく、顧客の注文方法と自社の提供方法の両方を変えることで、双方に無理のない取引へ再設計できます。
利益毀損層は原因を自社側と顧客側に分ける
赤字の原因がすべて顧客側にあるとは限りません。自社の見積ミス、作業標準の未整備、段取りの非効率、不良や手直しの多さが原因のこともあります。自社で改善できる問題と、取引条件を変更しなければ改善できない問題をまず分けます。工程を改善しても利益が出ず、価格や条件の見直しにも応じてもらえない場合に、初めて受注量の縮小や取引の見直しを検討します。
赤字顧客をすぐに切ってはいけない理由
顧客別利益が赤字でも、すぐ取引を終了するのは危険です。共通固定費の配賦によって赤字に見えているだけの可能性があるためです。
赤字に見える顧客の限界利益と配賦後利益
| 項目 | 金額 |
|---|---|
| 売上高 | 1,000万円 |
| 材料費・外注費 | ▲700万円 |
| 顧客固有の対応費 | ▲100万円 |
| 限界利益 | +200万円 |
| 共通固定費の配賦 | ▲250万円 |
| 配賦後利益 | ▲50万円 |
配賦後の利益は50万円の赤字です。しかしこの顧客との取引をやめても、工場の家賃、管理者の給与、設備の減価償却費といった共通固定費250万円がすぐ減るわけではありません。取引をやめれば200万円の限界利益を失い、会社全体の利益はかえって悪化します。
判断するときは、取引継続によって固定費の回収にいくら貢献しているかを見る限界利益と、共通固定費まで負担させたうえで長期的に十分な利益を生んでいるかを見る配賦後利益を分けて確認します。あわせて、その取引をやめたときに何が増減するかという増分で考えることが欠かせません。設備や人員に余裕があり代わりの仕事がない状況と、工場が満杯で高収益案件を断っている状況では、同じ数字でも結論が変わります。赤字顧客をやめて空いた時間により利益率の高い案件を受注できるなら縮小の効果は大きく、空いた時間がそのまま遊休時間になるなら条件改善を優先したほうが会社全体の利益は守られます。
だからこそ、この分析の目的は下位20%を切り捨てることではありません。小口注文が多い顧客には注文をまとめてもらう。短納期が多い顧客には特急料金を設定する。仕様変更が多い顧客には変更費を明示する。こうした条件変更によって、赤字だった取引が利益を生む取引に変わります。
Factory Advanceで案件別・顧客別の収益を見える化する
120対20の分析は、案件ごとの売上と原価が同じ工番に紐付いていることが前提です。売上は販売管理システム、材料費はExcel、作業時間は紙の日報、外注費は会計ソフトとデータが分散していると、顧客別利益を集計するだけで何日もかかります。
Factory Advance は、個別受注生産型中小製造業の案件管理クラウドです。見積から受注、発注、工程、納品、請求までを案件単位で管理し、作業日報で記録した工数を収益管理に連動させて、材料費・外注費・労務費・機械費を工番に集約します。製品別・案件別の粗利率や利益率、顧客別・顧客案件別の売上原価分析、限界利益管理、ABC分析などの集計機能にも対応しており、会社全体の利益だけでなく「どの顧客・製品・案件が利益を生んでいるか」を確認できます。工番を軸にしたデータ構造については工番管理システムとはで解説しています。
顧客別の利益を毎月の計画と実績に接続する型は製造業の予実管理の仕組み作り、上位2割の見つけ方は製造業の80対20の法則で扱っています。
120対20の分析は一度実施して終わりではありません。価格改定や工程改善を行った後、本当に利益が改善したかを定期的に確認する必要があります。日々の業務から実績データが蓄積される仕組みがあれば、分析と改善のサイクルを継続しやすくなります。
「忙しいのに利益が残らない」「どの顧客で儲かっているのか分からない」。そんなお悩みをお持ちでしたら、まずは無料の収益管理実践ガイドから、案件別・顧客別の収益を見える化する進め方をご確認ください。
まとめ
120対20の利益構造が示すのは、売上と利益は比例しないということです。一部の顧客や案件が会社の最終利益以上を生み、その利益が別の不採算取引によって失われている可能性があります。
やるべきことは、下位顧客を機械的に切り捨てることではありません。工番・案件別の実績原価を把握し、顧客別・製品別に利益を集計する。そのうえで価格・ロット・発注方法・納期・仕様・工程を見直し、利益が残る取引へ組み替えていく。一倉定氏が説いたように、会社の損益は常に「会社全体で考える」のが正しいのであり、案件単位や顧客単位の有利不利だけで結論を出すと判断を誤ります。
決算書だけを見ていても、どの仕事が利益を生み、どの仕事が利益を失わせているかは分かりません。まずは売上上位20社について、直近1年の案件別利益を集計するところから始めてください。売上順位と利益順位のズレが見えた時点で、次に手を打つべき顧客がはっきりします。
参考文献
- Factory Advance『利益を最大化する!中小製造業向け 収益管理実践ガイド』(株式会社イーポート)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- A Balanced Scorecard Approach To Measure Customer Profitability(Harvard Business School Working Knowledge)
個別原価計算とは?総合原価計算との違いと個別受注製造業での進め方
「この案件、儲かったのか」と聞かれて即答できない。個別受注の中小製造業でよく起きる状況です。決算書には製造原価総額が並んでいても、案件ごとの原価が分かれていなければ、どの仕事で利益が出てどの仕事で失ったのかは分かりません。それを解決する会計の土台が個別原価計算です。本記事では、個別原価計算とは何か、総合原価計算との違い、工番との対応関係、5費目の集計方法と1案件の積み上げ計算例、そして運用を続けるための条件までを整理します。
個別原価計算とは?
個別原価計算とは、製造指図書(工番)ごとに原価を集計する原価計算の方法です。1つの案件を1つの原価計算単位として扱い、その案件に投入した材料費・外注加工費・労務費・設備費・間接製造経費を、すべて同じ番号のもとに積み上げます。
対象になるのは、顧客ごとに仕様が異なり、同じものが二度と流れてこない生産形態です。専用機械の製作、治具や金型の製作、装置の据付工事、1品物の精密加工などが典型で、日本の中小製造業の多くがここに含まれます。原価計算の教科書では「受注生産に適用する方法」と説明されますが、実務での意味はもっと単純で、利益が出た仕事と出なかった仕事を分けて見えるようにするための仕組みです。
総合原価計算との違い
もう一方の柱が総合原価計算です。こちらは一定期間に発生した製造原価の合計を、その期間の生産数量で割って製品1個あたりの原価を出します。同じ製品を繰り返し大量に作る生産形態に向いた方法です。
個別原価計算と総合原価計算の違い
| 個別原価計算 | 総合原価計算 | |
|---|---|---|
| 集計単位は製造指図書(工番)ごと | ▶ | 集計単位は一定期間の生産数量全体 |
| 案件ごとに原価が確定する | ▶ | 期間の総原価 ÷ 生産量で平均原価を出す |
| 個別受注・多品種少量・1品物向け | ▶ | 同一製品の繰り返し大量生産向け |
| 案件別の利益が分かる | ▶ | 製品1個あたりの平均原価が分かる |
| 仕掛中の案件も工番単位で残高が追える | ▶ | 仕掛品は完成品換算量で評価する |
違いは計算方法の好みではなく、事業の形に規定されます。仕様が案件ごとに違うのに平均原価で管理すると、手のかかった案件の赤字が、順調だった案件の黒字に埋もれて見えなくなります。逆に、同一品を毎日大量に流している工程で工番を切っても、事務作業が増えるだけです。自社がどちらに属するかは、「同じ図面が来月も流れるか」を問えば判別できます。
個別受注の製造業で個別原価計算が必須になる理由
個別受注では、見積の段階で価格が確定し、原価は後から実績として積み上がります。この時間差があるため、案件が終わるまで実際の利益は分かりません。平均原価で管理していると、次の3つが起こります。
第一に、赤字案件が発見されません。全社の粗利率が例年並みなら、その裏で2割の案件が赤字でも気づけません。第二に、見積の根拠が更新されません。実績原価が案件に紐付いていないため、次回の見積は前回の見積を写すことになり、誤差がそのまま引き継がれます。第三に、値上げ交渉の材料がありません。「この仕様は工数がこれだけかかっている」という数字が手元になければ、価格転嫁の話は感覚論になります。
案件別の原価が見えている状態は、採算管理とはで扱った採算の見方を実務で成立させる前提条件でもあります。
個別原価計算と工番の対応関係
個別原価計算の集計単位である製造指図書は、中小製造業の現場では工番(製番・作番)と呼ばれます。個別原価計算を成立させるには、発生したコストが必ずどれかの工番に紐付く状態を作る必要があります。
工番を軸にした個別原価計算の流れ
つまずくのは決まって2番目と3番目です。材料をまとめ買いして工番を付けずに出庫している、日報に「加工 8時間」としか書かれておらずどの案件の作業か分からない、という状態では、どれだけ優れた計算ロジックがあっても原価は工番に集まりません。工番の設計そのものは工番とはで、案件別の見える化の仕組みは工番管理システムとはで整理しています。
工番に集める5つの費目
工番に集める原価は、次の5費目に分けて扱うと実務が回ります。
工番に集める5費目と集計方法
| 費目 | 内容 | 工番への集め方 | つまずきやすい点 |
|---|---|---|---|
| 材料費 | その案件に使った素材・購入部品 | 出庫伝票・購入伝票に工番を記載 | 共通在庫からの払い出しが工番不明になる |
| 外注加工費 | メッキ・熱処理・機械加工などの外注 | 発注書と請求書を工番に紐付ける | 月末一括請求で案件への割り振りが崩れる |
| 労務費 | 直接工の作業時間 × アワーレート | 日報・実績入力で工番別に時間を記録 | 段取り時間・手直し時間が計上漏れになる |
| 設備費 | 機械の稼働時間 × 設備チャージレート | 工程実績の機械稼働時間から算出 | レートが未設定で労務費に埋もれている |
| 間接製造経費 | 工場消耗品・光熱費・間接部門人件費など | 自社基準で配賦する | 配賦基準を細かくしすぎて保守が破綻する |
労務費と設備費は、時間にレートを掛けて算出します。アワーレート(人)は直接工の年間総支給額を年間就業時間と稼働率で割って求め、たとえば年間総支給額3,000万円、年間就業時間15,000時間、稼働率80%なら 30,000,000 ÷ (15,000 × 0.8) = 2,500円/時間 となります。設備費も同じ考え方で、機械の年間費用を年間操業時間と稼働率で割ります。算出手順は設備費チャージレートの計算方法で詳しく扱っています。
1案件の個別原価を積み上げる計算例
工番 K-2601 の専用治具製作案件を例に、5費目を積み上げます。間接製造経費のレートは(労務費+設備費)の12.5%、販管費レートは製造原価の20%、目標営業利益率は11%とします。
工番K-2601の個別原価積み上げ例
| 区分 | 内訳 | 金額 |
|---|---|---|
| 材料費 | 鋼材・購入部品 | 380,000円 |
| 外注加工費 | 熱処理・表面処理 | 150,000円 |
| 労務費 | 62時間 × 2,500円/時 | 155,000円 |
| 設備費 | 40時間 × 1,500円/時 | 60,000円 |
| 間接製造経費 | (155,000+60,000) × 12.5% | 26,875円 |
| 製造原価 計 | 上記5費目の合計 | 771,875円 |
| 販管費 | 771,875円 × 20% | 154,375円 |
| 総原価 | 製造原価+販管費 | 926,250円 |
| 見積価格 | 総原価 × 1.11(営業利益率11%) | 約1,028,000円 |
この案件が実績62時間ではなく78時間かかっていたなら、労務費だけで 16時間 × 2,500円 = 40,000円 の超過です。個別原価計算が入っていれば、この40,000円がどの工程で発生したかまで分解でき、次回の同種案件の見積工数を修正できます。見積と実績を突き合わせる運用は製造業の特注品 見積精度の上げ方で具体的に扱っています。
間接費の配賦は「粗く始めて、必要なら細かくする」
個別原価計算でつまずきが集中するのが間接製造経費の配賦です。工場の光熱費や間接部門の人件費は、どの案件のものか一意に決まりません。ここで「正確さ」を追い求めると、配賦基準のマスタが増え続け、更新が止まり、結局は誰も信用しない数字になります。
実務では、まず「労務費+設備費に対する一定率」あるいは「直接作業時間あたりの一定額」という粗い基準で始めるのが現実的です。案件間の比較ができれば、配賦の精度が多少荒くても意思決定には十分使えます。細かくするのは、粗い基準で明らかに実態と合わない工程が見つかったときで構いません。
配賦を粗くすることのもう一つの利点は、判断を案件単位に閉じ込めずに済むことです。配賦後の案件利益がわずかに赤字だからといって断るべきとは限りません。その案件を受けたことで会社全体の売上・費用・利益がどれだけ増えるか、つまり増分で見ると、固定費の回収に貢献していて受注したほうが有利な場合があります。逆に、案件単体では黒字でも、残業と外注追加で全社の費用を押し上げていれば見かけの黒字です。案件別の数字は会社全体の損益とセットで読むというのが、個別原価計算を経営に効かせる条件になります。全社の収益構造の見方は中小製造業の収益構造を見える化で整理しています。
個別原価計算を続けるための3つの条件
導入より難しいのが継続です。定着している会社には共通して次の3つが揃っています。
第一に、現場が実績を入力できる負荷になっていること。日報を紙で書いて事務が転記する運用は、案件が増えると必ず滞ります。第二に、レートを年1回は更新していること。賃上げや設備更新があってもレートが数年前のままなら、積み上げた原価は実態から外れます。第三に、差異が次の見積に返る手順が決まっていること。集計して終わりでは、原価は記録にしかなりません。
この3条件を人の努力ではなく仕組みで満たそうとすると、案件単位でデータが繋がるシステムが必要になります。選定の考え方は原価管理システムとはにまとめています。
Factory Advance での個別原価計算
Factory Advance は、個別受注・多品種少量生産の中小製造業に特化したクラウド型生産管理システムで、個別原価計算を業務フローの中に組み込む設計になっています。
- 受注時に発行した工番に、見積原価の内訳・材料出庫・外注発注・工程実績・請求までが自動で紐付く
- タブレットやスマートフォンからの実績入力で、作業時間が工番別・工程別に日々蓄積される
- アワーレートと設備チャージレートをマスタで管理し、レート更新が過去案件の分析にも反映される
- 仕掛中の案件でも投入済み原価が確認でき、見積超過の兆候を完成前に把握できる
- 環境構築20万円+月額3万円(スモールプラン)から始められ、専任のIT担当者がいなくても運用できる
積み上げた原価を見積へ戻す流れは見積機能のページにまとめています。 原価から見積へつなげる全体像は中小製造業のための製造原価計算方法で整理しています。
見積試算、実績登録、差異分析、改善という収益向上サイクルを回す土台として使えます。機能や画面の詳細はシステム紹介ページでご確認ください。
まとめ
個別原価計算とは、製造指図書(工番)ごとに原価を集計する方法であり、案件ごとに仕様が変わる個別受注の製造業では、利益の所在を知るための必須の土台です。総合原価計算との違いは集計単位にあり、平均原価で管理する限り赤字案件は黒字案件に埋もれます。実務の要は、材料費・外注加工費・労務費・設備費・間接製造経費の5費目を確実に工番へ紐付けること、間接費の配賦は粗く始めること、そして案件別の数字を会社全体の損益とセットで読むことです。まずは直近に完了した案件を3件選び、5費目を工番単位で積み上げて見積と突き合わせてみてください。自社の原価がどこで見えなくなっているかが、その3件で分かります。ご相談やシステムに関するご質問は、お気軽にお問い合わせください。
参考文献
- 照井清一『【新版】中小企業・小規模企業のための個別製造原価の手引書【基礎編】』星雲社
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
- Factory Advance『利益を最大化する!中小製造業向け 収益管理実践ガイド』(株式会社イーポート)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
原価管理システムとは?機能・タイプ別比較と選び方|中小製造業の個別受注に必要な要件
「原価は経理が計算しているが、案件ごとに儲かっているかは分からない」「Excelの原価表が複雑になりすぎて、担当者しか触れない」。原価管理システムの導入を検討する中小製造業の多くが、この状態から出発します。本記事では、原価管理システムの機能とタイプ別の費用相場を整理したうえで、個別受注・多品種少量生産の製造業で追加要件になる3点、選定時に見るべき5つの軸、そして導入後に原価を見積へ返す運用までを実務目線で解説します。
原価管理システムとは?原価計算システムとの違い
原価管理システムとは、製品や案件にかかった原価を集計・分析し、目標原価との差異を管理するためのシステムです。材料費・労務費・製造経費を集計して原価を「計算する」だけでなく、予定と実績の差異を可視化して改善アクションにつなげるところまでが範囲に含まれます。
混同されやすいのが原価計算システムです。原価計算が「いくらかかったかを正しく算出する」ことを目的とする会計寄りの機能である一方、原価管理は「なぜ想定と違ったのか」を分解して次の見積や工程改善に反映させる経営管理の活動です。中小製造業が投資対効果を得られるのは後者であり、ここを取り違えると「決算は早くなったが利益は変わらない」という結果になります。
なお原価そのものの構造、つまり材料費・労務費・製造経費という3要素の内訳を先に押さえておきたい場合は製造原価とはで解説しています。
原価管理システムの主な機能
原価管理システムに一般的に備わっている機能は次の6つです。
原価管理システムの主な機能
| 機能 | 内容 | 中小製造業での効き方 |
|---|---|---|
| 原価計算 | 標準原価・実際原価など複数の切り口で費用項目を集計する | どんぶり勘定から脱却する土台になる |
| 原価差異分析 | 目標原価と実績原価を比較し、増減した項目を特定する | 赤字案件を早期に発見できる |
| 損益計算 | 製品別・部門別・期間別に損益を算出する | 撤退・値上げ交渉の判断材料になる |
| 配賦計算 | 部門や製品をまたぐ間接費を自社の基準で配分する | 凝りすぎるとマスタ保守が破綻する |
| 原価シミュレーション | 材料費の変動が原価と利益に与える影響を試算する | 価格転嫁の根拠資料をつくれる |
| システム連携 | 販売管理・在庫管理・会計システムとデータを連携する | 二重入力を防ぎ運用が続く |
中小製造業でまず効果が出るのは原価差異分析です。案件ごとに見積と実績を突き合わせられれば、赤字案件を早期に特定できます。基本的な考え方は採算管理とはで解説しています。
各機能が実務で何を指すのかは、個別の記事で詳しく扱っています。配賦の実務は製造経費とは、設備費を時間単位に落とす計算は設備費チャージレートの計算方法、原価計算そのものの手順は中小製造業のための製造原価計算方法をあわせてご覧ください。
Excelの原価表が限界を迎えるサイン
システム化を検討する前に、いまのExcel運用がどこで詰まっているのかを言語化しておくと、要件がぶれません。限界のサインは分かりやすく現れます。原価表を更新できる人が社内で1人に固定されている、案件が終わってから1カ月以上あとでないと実績原価が出てこない、見積書のファイルと実績の集計表が別管理で突き合わせに半日かかる、材料単価が変わるたびに複数のシートを手で書き換えている、といった状態です。
こうした症状は、担当者の能力ではなく、案件が増えたときに情報が分散する構造から生まれます。ひとつでも当てはまるなら、機能比較に進む前に「誰が・いつ・どの単位で数字を入れるのか」を先に決めてください。ここが曖昧なまま製品を選ぶと、どのタイプを導入しても同じ場所で止まります。
Excelから移行する際に何がどう変わるのかは紙とExcel管理の限界で整理しています。
原価管理システムの3タイプと費用相場
製品名で比べる前に、タイプごとの費用構造を押さえてください。公開されている価格情報から、製造業が検討対象にする3タイプの相場を整理しました。
原価管理システムの3タイプと費用相場
| タイプ | 費用の目安 | 向いているケース | 注意点 |
|---|---|---|---|
| 生産管理一体型(受注・工程・原価を1つで管理) | 初期20万〜50万円台/月額3万〜7万円台 | 工程実績から原価を積み上げたい中小製造業 | 会計側の高度な配賦要件には対応しきれない場合がある |
| 原価管理専用パッケージ(製造業向けに特化) | 60万円〜の買取型が中心(多くは個別見積) | 複雑な配賦・工程別原価が必要な工場 | 実績データの入力元を別途用意する必要がある |
| ERP・基幹統合型 | 250万円〜(個別見積) | 100名以上・複数拠点やグループ経営 | 20名以下の町工場では機能過剰になりやすい |
金額は各社の公開情報(本記事末尾の参考文献)から抽出したタイプ別のレンジです。実際の見積は業務要件・利用人数・カスタマイズ範囲によって変動するため、個別の製品価格は必ず各社の最新情報をご確認ください。大手ERPが個別受注の町工場に合いにくい理由は個別受注向け生産管理システム比較で詳しく整理しています。
個別受注の製造業で追加要件になる3点
一般的な機能一覧を眺めても、個別受注・多品種少量生産で本当に必要な要件は見えてきません。量産型と個別受注型では、原価を捉える単位そのものが違うためです。
量産型と個別受注型で異なる原価の捉え方
| 量産型 | 個別受注型 | |
|---|---|---|
| 管理単位は「製品」。同じ品目を繰り返し作る | ▶ | 管理単位は「案件(工番)」。同じ仕様は二度と来ない |
| 標準原価を決めて実際原価との差を見る | ▶ | 案件ごとに見積原価を作り、実績と突き合わせる |
| 原価は月次で締めて把握すれば足りる | ▶ | 長納期案件は仕掛中に把握しないと手遅れになる |
| 工程は固定。工数はほぼ読める | ▶ | 工程も工数も案件ごとに変わり、手戻りが原価を押し上げる |
この違いを踏まえると、確認すべき要件は3つに絞られます。
第一に、工番(製番)単位で原価を集計できるか。個別受注では「製品Aの原価」ではなく「この案件の原価」が管理単位になります。材料費・外注加工費・工程別労務費を工番に紐付けられることが前提条件です。考え方の詳細は工番管理システムとはを参照してください。
第二に、仕掛中の案件の原価が見えるか。長納期案件では、完成してから原価が判明しても手遅れです。進行中の時点で投入済み原価を把握でき、見積を超過しそうな案件に途中で気づける必要があります。
第三に、見積原価の内訳が残り、実績と突き合わせられるか。見積が合計金額しか残らない仕組みだと、差異が出ても原因を分解できません。材料・外注・工数の各段階で比較できる構造が必要です。
原価管理システムの選び方5つの軸
タイプを絞り込んだら、次の5点で比較します。
原価管理システムを比較する5つの軸
| 軸 | 確認すること | 外すとどうなるか |
|---|---|---|
| 原価計算方式の適合 | 個別原価計算か総合原価計算か、実際原価か標準原価か | 自社の管理方式と噛み合わず数字が使えない |
| 配賦ルールの柔軟性 | 間接費の配賦基準を自社の実態に合わせて設定できるか | 原価が実態から乖離し、見積の根拠にならない |
| 現場の実績入力の負荷 | 作業時間や材料使用量を誰がどう入力するのか | 入力が続かず原価データが埋まらない |
| 既存システムとの連携 | 会計・販売管理・在庫管理と連携できるか | 二重入力が発生し、かえって工数が増える |
| 費用構造と投資回収 | 初期費用型か月額型か、何年で回収する想定か | 要件が固まる前に大きな初期投資を負う |
それぞれの軸を、確認の仕方まで具体的に見ていきます。
1. 原価計算方式の適合
個別受注であれば個別原価計算が前提になります。案件単位で原価を積み上げる考え方そのものは個別原価計算とはで解説しているので、システム比較の前に自社の管理方式を固めておいてください。
確認の仕方は単純です。デモの場で「1件の受注に対して、材料費・外注費・工数を別々に登録して、その案件の粗利を出してください」と依頼します。標準原価を前提に組まれた製品は、この操作がスムーズにできません。実際原価と標準原価のどちらを主に使う設計なのかも、あわせて聞いておくとよいでしょう。
2. 配賦ルールの柔軟性
間接費をどの基準で配分できるかを見ます。ただし柔軟性が高いこと自体を評価しすぎないでください。細かく設定できる製品ほど、マスタ保守の手間も増えます。
中小製造業で現実的なのは、機械別のチャージレートと人のアワーレートの2種類を持ち、それを工程に割り当てる程度の粒度です。レートの作り方は設備費チャージレートの計算方法で解説しています。まずこの粒度で運用が回るかを確認し、足りなくなってから細かくする順序が安全です。
3. 現場の実績入力の負荷
専任のIT担当がいない工場では、この軸が実質的に最重要です。どれだけ精緻な原価計算ロジックを備えていても、現場が日々の実績を入力できなければ、システムは空のまま残ります。
見るべきは機能の有無ではなく、入力の手数です。1件の作業実績を登録するのに何回タップするのか、スマホやタブレットで完結するのか、案件と工程の指定を毎回手で選ばせる設計になっていないか。作業指示書のQRコードを読めば案件と工程が自動で入る仕組みなら、入力そのものを減らせます(作業指示書をQRコードで効率化する方法)。デモでは必ず、事務担当ではなく現場の担当者に触ってもらってください。
4. 既存システムとの連携
会計・販売管理・在庫管理とどうつなぐかを確認します。ここで注意したいのは、連携の可否ではなく「連携しない場合に二重入力が発生するか」という観点で見ることです。
すべてを連携させようとすると初期費用が膨らみます。実務では、会計システムへは月次の集計値をCSVで渡す程度で足りるケースが多く、リアルタイム連携が必要になるのは受発注の量が多い場合に限られます。自社にとって二重入力が痛いのはどこか、1か所だけ特定してから要件に入れてください。
5. 費用構造と投資回収
初期費用型か月額型か、そして何年で回収する想定なのかを見ます。要件が固まりきっていない段階で大きな初期投資を負うと、方向転換ができなくなります。
回収の計算は、削減できる事務工数と、赤字案件の是正で改善する粗利の2つで見ます。前者は月あたりの時間×人件費レートで概算でき、後者は現状の赤字案件の金額規模から見積もれます。デジタル化・AI導入補助金(旧IT導入補助金)の対象ツールであれば、実質負担が変わるため対象登録の有無も確認しておくとよいでしょう。
原価を「次の見積」に返す運用まで設計する
原価管理システムが利益に効くのは、集めた数字が見積レートに戻ったときです。たとえば直接工の年間総支給額が3,000万円、年間就業時間15,000時間、稼働率80%なら、アワーレート(人)は 30,000,000 ÷ (15,000 × 0.8) = 2,500円/時間 となります。この単価で見積80時間だった案件が実績95時間で終わったなら、差異は 15時間 × 2,500円 = 37,500円です。
原価が見積に返る収益向上サイクル
差異が出た理由が段取り時間の増加なら工程改善の対象になり、材料単価の上昇なら価格転嫁の交渉材料になります。判断は案件単体で完結させず、会社全体の固定費が回収できているかと合わせて見ることが欠かせません。追加受注や外注比率の変更を検討するときも、全社平均の利益率ではなく、その一件によって増えた売上・費用・利益、つまり増分で評価すると判断を誤りにくくなります。外注費が増えても損益分岐点の上昇を抑えられ、結果として経常利益率が上がる局面もあります。月次決算を待たずに数字を見る具体策は製造業のリアルタイム原価管理で扱っています。
差異を分解して次の見積に返す具体的な手順は製造業の予実管理の仕組み作りで扱っています。
導入で失敗する3つのパターン
原価管理システムの導入が空振りに終わるとき、原因はほぼ次の3つに集約されます。
1. 会計寄りに設計しすぎて現場が入力できない
決算のための正確性を追求した結果、現場の入力項目が増えすぎて運用が止まるパターンです。経理部門が主導すると起こりやすくなります。原価管理の目的が「決算を早めること」ではなく「次の見積を良くすること」であれば、必要な精度は決算より粗くて構いません。立ち上げ時は、粗利の傾向が分かる粒度まで落として始めるのが確実です。
2. 配賦を精緻にしすぎる
配賦基準を細かく作り込むほど、マスタ保守が破綻します。部門別・製品別・工程別と軸を増やした結果、レート改定のたびに数十件のマスタを直すことになり、やがて更新されなくなります。更新されないレートで計算された原価は、実態から離れていきます。配賦は「1年間、誰が保守できるか」を先に決めてから設計してください。
3. 原価は取れたが見積に反映する運用が無い
差異分析の結果を次回見積に戻すサイクルがなければ、データは溜まるだけで利益は変わりません。これが最も多く、かつ最も惜しい失敗です。原価が見えた時点で満足してしまい、レートや見積標準の更新まで手が回らない状態です。四半期に一度でよいので、レートを見直して見積標準に反映する日を先にカレンダーに入れておくことをおすすめします。
いずれも「システムの機能」ではなく「運用の設計」に起因します。導入プロジェクトの進め方は生産管理システム導入手順の7ステップで詳しく整理しています。
Factory Advance の位置付け
Factory Advance は、中小製造業の個別受注・多品種少量生産に特化したクラウド型生産管理システムで、上表の「生産管理一体型」に該当します。原価管理を独立した機能ではなく、受注から請求までの業務フローの中で原価が自動的に積み上がる構造にしているのが特徴です。
- 工番単位で見積・受注・工程実績・原価が紐付き、案件別の利益を月次決算を待たずに確認できる
- 案件別・顧客別・製品別に収益を可視化し、赤字案件を早期に発見できる
- 環境構築20万円+月額3万円(スモールプラン)から始められ、初期投資を抑えられる
- 個別受注の運用に合わせた柔軟なカスタマイズに対応する
見積試算、実績登録、差異分析、改善という収益向上サイクルを、専任のIT担当者がいない工場でも回せる形にしています。機能や画面の詳細はシステム紹介ページでご確認いただけます。選び方の全体像は中小製造業の生産管理システム選び方も併せてご覧ください。
算出した原価を画面上で集計して比較する機能は集計・分析機能のページにまとめています。集めた原価を計画と実績の差として毎月回す型は製造業の予実管理の仕組み作り、月次決算を待たずに案件別の利益を見る仕組みは製造業のリアルタイム原価管理で扱っています。
よくある質問
原価管理システムと原価計算システムは何が違いますか?
原価計算システムは「いくらかかったかを正しく算出する」会計寄りの機能が中心です。一方の原価管理システムは、算出した原価と目標原価の差異を分解し、次の見積や工程改善に反映させるところまでを範囲に含みます。中小製造業が投資対効果を得やすいのは後者です。
原価管理システムの費用はどれくらいかかりますか?
タイプによって大きく変わります。生産管理一体型・原価管理専用型・ERP型で費用構造が異なるため、本記事の「3タイプと費用相場」の表をご確認ください。Factory Advance は環境構築20万円+月額3万円(スモールプラン)から始められます。
個別受注・多品種少量生産でも使えますか?
製品によります。確認すべき要件は3つで、工番(製番)単位で原価を集計できるか、仕掛中の案件の原価が見えるか、見積原価の内訳が残り実績と突き合わせられるかです。量産前提で設計された製品はこの3点を満たしにくいため、デモで実際に操作して確認してください。
現場が実績を入力してくれない場合はどうすればよいですか?
入力項目を削ることと、入力した本人に返るものを作ることの2点が有効です。工数を取りたいなら案件・工程・開始・終了の4項目で足ります。作業指示書のQRコードを読めば案件と工程が自動で入る仕組みにすれば、入力そのものを減らせます。
会計システムとの連携は必須ですか?
必須ではありません。実務では月次の集計値をCSVで渡す程度で足りるケースが多く、リアルタイム連携が必要になるのは受発注の量が多い場合に限られます。連携の可否ではなく「連携しない場合に二重入力が痛むのはどこか」を1か所特定してから要件に入れる方が、費用を抑えられます。
まとめ
原価管理システム選びの本質は、機能一覧の網羅性ではなく「自社の管理単位で原価が積み上がり、その差異が次の見積に返るか」です。個別受注の製造業であれば、工番単位の集計、仕掛中の原価把握、見積との突き合わせという3要件を満たすことが出発点になります。比較の軸は原価計算方式・配賦の柔軟性・現場の入力負荷・既存システム連携・費用構造の5つで、なかでも見落とされやすいのが現場が実績を入力し続けられるかという運用面です。まずは自社の原価がどの単位で見えていないのかを書き出すところから始めてください。導入相談や機能のご質問は、お気軽にお問い合わせください。
参考文献
- 「原価管理システムの比較17選。機能やタイプ別の選び方を紹介」(アスピック、2026年3月更新)
- 「製造業の中小企業向け生産管理システム徹底比較」(ITトレンド、2026年1月更新)
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
- 照井清一『【新版】中小企業・小規模企業のための個別製造原価の手引書【基礎編】』星雲社
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
製造業の80対20の法則|ABC分析で儲かる2割を見つける
「すべてのお客様は平等に大切だ」。多くの経営者がそう考え、営業担当は全顧客をまんべんなく訪問し、どんな小口の注文にも同じ手間をかけて対応しています。その姿勢は誠実で立派です。しかし、決算書を見て「これだけ働いているのに、なぜ利益が残らないのか」と首をかしげた経験はないでしょうか。原因のひとつは「努力の配分」にあるかもしれません。本記事では、80対20の法則を中小製造業の営業・顧客戦略にどう活かすか、そしてそれを実務に落とす「ABC分析」の使い方を整理します。
80対20の法則とは?成果は「少数」に偏っている
80対20の法則(パレートの法則)は、19世紀の経済学者ヴィルフレド・パレートが「富の大部分は少数の人に集中している」ことを発見したのが起源です。この「原因と結果のあいだにある偏り」は、ビジネスのあらゆる場面で観察されます。
80対20の法則が現れる典型的な場面
| 場面 | 少数の要因 | 生み出す成果 |
|---|---|---|
| 顧客 | 上位 約20%の顧客 | 売上の約80% |
| 製品 | 一部の製品 | 利益の約80% |
| 品質 | 約20%の原因 | クレームの約80% |
「80」と「20」はあくまで目安で、実際には75対25や90対10のこともあります。重要なのは数字そのものではなく、「投入した努力と得られる成果は比例しない」「成果は常に少数の要因に偏る」という構造を理解することです。ある営業担当が100社の取引先を持っていても、売上の8割はそのうち20社が生んでいる。そうした偏りは、担当者本人すら意識しないまま生じています。問うべきは「では、その担当者の時間はどう配分されていたか」です。多くの場合、時間は成果に比例せず、むしろ手のかかる小口顧客に取られているのが現実です。
80対20の法則を営業戦略に活かす4つの打ち手
この法則を中小製造業の営業に当てはめると、次の4つの打ち手になります。
第一に、上位2割の顧客に、時間の8割を使うことです。売上と利益で顧客をランク付けし、最良の上位2割に営業時間を集中させます。訪問頻度を増やし、要望を深く聞き、新製品の開発・提案まで踏み込む。「重要な顧客を深耕する」ことに意図的に時間を寄せます。
第二に、担当割りを「地域」ではなく「顧客の規模」で考えることです。大口顧客は納入先が各地に散らばっていても専任の担当者やチームが一元管理し、一貫した対応ができる体制をつくります。中小製造業でも「社長やベテランが最重要顧客を専任で持つ」といった形で応用できます。顧客ごとの関係性を深める考え方は、顧客管理CRMの見極め方とも共通します。
第三に、小口顧客は「低コストで回す」仕組みに切り替えることです。顧客を切り捨てるのは最終手段です。定型的なリピート注文はメール・FAX・EDIで受け、見積依頼はテンプレート化して即応する。訪問しなくても困らない体制が、大口顧客への集中を可能にします。
第四に、休眠顧客の「ドアをもう一度叩く」ことです。過去に大口取引があり、最近は注文が途絶えている顧客は、実は最も有望な見込み客です。以前の取引に満足した相手なら、再発注の可能性は新規顧客よりはるかに高い。取引データを振り返り、「1年前まで毎月注文があったのに止まっている顧客」を洗い出すだけで、有望な営業リストができあがります。
80対20を実務に落とし込む道具が「ABC分析」
次の壁は「では、うちの上位2割の顧客はどこか」という問いです。感覚で答えると、たいてい間違えます。「昔からの付き合いで存在感が大きい顧客」と「実際に利益を生んでいる顧客」は、往々にして一致しないからです。これにデータで答える定番の手法がABC分析です。
ABC分析の4ステップ
こうして並べると、多くの会社で「Aランクに入る顧客は全体の2〜3割しかいない」という80対20の構造が、自社の実データとして目の前に現れます。感覚ではなく数字で確認できるからこそ、打ち手に社内の納得感を持って踏み切れます。
累積構成比によるA/B/Cランクの分け方
| ランク | 累積構成比の目安 | 基本の対応方針 |
|---|---|---|
| Aランク | 〜約80% | 営業時間の8割を集中。訪問・提案を厚くする |
| Bランク | 約80〜95% | 現状を維持しつつ引き上げの余地を探る |
| Cランク | 残り(約95%〜) | 電話・メール中心の低コスト対応に切り替える |
重要なのは「売上」だけでなく「粗利」でも見ること
ひとつ注意したいのは、売上高だけで並べると判断を誤ることです。製造業では、売上は大きいが値引き要求が厳しく粗利が残らない顧客や、特急対応・仕様変更が多く手間ばかりかかる製品が必ず存在します。ランク付けの軸は、売上と粗利の両方であるべきです。売上軸と粗利軸の2回のABC分析を突き合わせるだけで、次のような戦略マップが描けます。
売上軸×粗利軸で見る顧客マトリクス
| 区分 | 見立て | 打ち手 |
|---|---|---|
| 売上A × 粗利A | 最重要顧客 | 営業時間の8割をここに集中する |
| 売上A × 粗利C | 要注意(薄利) | 価格・条件の見直し交渉、原価低減の対象にする |
| 売上C × 粗利A | 隠れた優良顧客 | 取引拡大の余地を積極的に探る |
この考え方は、製造業のABC分析で製品ポートフォリオを最適化する方法で扱う製品分析にもそのまま応用できます。
ABC分析でつまずく4つのポイント
手順そのものは単純ですが、実務では次の4点でつまずきます。
1つ目は、売上軸だけで1回やって終わることです。 売上ランクと粗利ランクは一致しません。売上だけでAランクを決めると、値引き要求の厳しい薄利の相手に営業時間の8割を注ぎ込むことになりかねません。
2つ目は、期間の取り方です。 直近1年で切ると、たまたま大型のスポット案件があった顧客が上位に来ます。その相手に営業を集中させても、翌年以降は同じ規模の注文が来ないかもしれません。3年分の推移を並べ、「毎年安定して上位にいる顧客」と「単発で上位に来た顧客」を分けると判断を誤りにくくなります。
3つ目は、粗利の計算方法です。 間接費を売上比率で一律に配賦した粗利で並べると、順位を作っているのが実際の利益ではなく配賦のルールになってしまいます。まずは売上から材料費と外注費だけを引いた限界利益で並べるのが確実です。人件費や工場の固定費は、受注を1件減らしてもすぐには減りません。ここを取り違えると、本当は固定費の回収に貢献している顧客を「赤字」と誤判定します。
4つ目は、一度やって終わりにすることです。 顧客のランクは動きます。四半期ごとに更新し、ランクが上下した顧客を確認する運用にして、はじめて分析が経営に効きます。
Cランク顧客を切ると、会社の利益はどうなるか
分析結果を見ると、Cランクの顧客を整理したくなります。手間の割に売上が小さいのだから、切れば利益が増えるはずだ。この直感は、多くの場合に間違いです。
年商3億円、経常利益900万円(利益率3%)の会社で考えます。Cランクにあたる30社の年間売上合計が3,000万円、そのうち材料費と外注費が1,800万円だとします。この30社との取引をやめると、何が起きるか。
Cランク30社との取引をやめた場合の損益
| 項目 | 現状 | 30社を切った場合 |
|---|---|---|
| 売上 | 3億円 | 2億7,000万円 |
| 材料費・外注費 | 1億8,000万円 | 1億6,200万円 |
| 限界利益 | 1億2,000万円 | 1億800万円 |
| 固定費(人件費・家賃・減価償却など) | 1億1,100万円 | 1億1,100万円(変わらない) |
| 経常利益 | 900万円 | ▲300万円 |
減るのは売上と、それに連動する材料費・外注費だけです。人件費も工場の家賃も機械の減価償却も、取引を1つやめたところで減りません。結果として、黒字だった会社が赤字に転落します。
ここで効くのが、一倉定氏が説いた増分(ましぶん)計算の考え方です。判断すべきは「その顧客の利益率が低いかどうか」ではなく、「その取引をやめたとき、会社全体の利益がいくら増減するか」です。会社の損益は常に会社全体で考えるのが正しく、顧客単位の有利不利だけで結論を出すと判断を誤ります。
ではCランク顧客をどう扱うか。答えは「切る」ではなく「かける手間を下げる」です。訪問をやめてメールと電話に切り替える、見積をテンプレート化する、小口注文の受付方法を定型化する。売上と限界利益は残したまま、投入する時間だけを削るのが正解です。
切る判断が正当化されるのは、浮いた時間で別の売上が確実に立つ見通しがある場合だけです。先の例で言えば、Cランクを切って浮いた営業時間でAランク顧客からの受注が3,000万円増え、その限界利益率が45%(1,350万円)であれば差し引き150万円のプラスになります。ただし増産に残業や追加外注が必要なら、その分も増分費用として差し引かなければなりません。
Factory AdvanceのABC分析機能で「上位2割」を数分で特定する
実際にABC分析をやろうとすると、販売管理システムから売上を吐き出し、Excelで顧客ごとに集計し、粗利のために原価データを突き合わせ……と、準備だけで一日仕事になりがちです。特に「粗利軸」の分析は、案件ごとの原価が把握できていないと計算のしようがありません。
中小製造業向け生産管理システム「Factory Advance」には、この作業を画面上で完結させるABC分析などの集計・分析機能が標準で備わっています。分析の軸は顧客別・製品別・製品種別から、対象は受注額・粗利額から選べ、条件を指定して検索するだけで、金額の大きい順に構成比・累積構成比つきの一覧が表示されます。累積構成比の列を上から眺めれば、「どこまでがAランクか」がひと目で分かります。スポットの大型案件があった相手を集計から除外して再計算する、といった実務的な使い方にも対応します。
ここで見つけた上位2割を毎月の計画と実績に組み込む型は製造業の予実管理の仕組み作り、逆に利益を削っている顧客の見分け方は製造業の120対20の法則で扱っています。
粗利軸で分析できるのは、Factory Advanceが受注から発注・製造・納品・請求までを一元管理し、案件ごと・製品ごとの原価と粗利を日々蓄積しているからです。分析のためにデータを別途用意する必要はありません。深掘りしたい顧客・製品が見つかれば、収益性分析レポートで内訳を確認し、受注推移で月別動向を追う、という流れで分析を深められます。こうした収益構造の見える化の土台があってこそ、ABC分析は実務で機能します。
明日から始める80対20実践ステップ
本記事の内容を実務に移すには、まず直近1年の顧客別ABC分析を売上軸で行い、上位2割が売上の何%を占めるか、自社の「偏り」を知ることから始めます。次に同じ分析を粗利軸で行い、売上ランクと粗利ランクがズレている顧客を特定します。そのうえで営業時間の配分を見直し、Aランク顧客への提案を厚く、Cランク顧客の受注は低コストな方法へ切り替える。さらに製品別のABC分析で「儲かる製品」を特定し、休眠顧客リストをつくって再アプローチする。そして四半期ごとに分析を繰り返します。ランクは固定ではありません。大切なのは、一度きりで終わらせず、データを見て→打ち手を変えて→また数字で確かめる、というサイクルを回し続けることです。
まとめ
80対20の法則が教えてくれるのは、「もっと頑張る」のではなく「頑張る場所を変える」ことで業績は大きく変わる、ということです。売上・利益の大部分は少数の顧客・製品から生まれています。顧客を売上と粗利でランク付けし、上位2割に時間の8割を集中させる。小口顧客は切り捨てず低コストな対応に切り替え、休眠顧客には再アプローチする。この戦略を実データに落とし込む定番手法がABC分析です。そして頑張る場所を正しく選ぶには、顧客別・製品別の売上と粗利がいつでも見られる状態になっていることが欠かせません。Factory Advanceは、その「儲かる2割を見つける道具」を、専任のIT担当者がいない会社でも使える形で提供します。顧客別・製品別の収益をどう見える化するかは、無料の収益管理実践ガイドにまとめています。ぜひお気軽にお問い合わせください。
参考文献
- リチャード・コッチ 著『増補リニューアル版 人生を変える80対20の法則』CCCメディアハウス、2018年
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- 中小企業庁「2024年版中小企業白書」
製造業の手戻り対策|追加請求を漏らさない記録術
「図面の解釈が違っていた」「あとから寸法を変えてほしいと言われた」。個別受注生産の現場では、こうした手戻りや仕様変更が日常的に発生します。問題は、その追加コストを自社で吸収してしまい、案件の利益が消えるどころか赤字に転落することです。本記事では、顧客との認識齟齬を防ぎ、仕様変更を工番に紐付けて記録し、適正な追加請求につなげる体制づくりを、中小製造業の実情に即して解説します。
なぜ手戻りと仕様変更が利益を蝕むのか
個別受注生産・多品種少量生産では、案件ごとに仕様が異なります。打ち合わせは口頭やメール、図面のやり取りはPDFや紙という現場が多く、「言った・言わない」の認識齟齬が起きやすい構造になっています。
中小企業庁の調査によれば、原材料費の価格転嫁率は約80%まで進む一方、労務費の転嫁率は約30%にとどまり、特に「追加作業に伴う工数」は請求できていない中小製造業が多いと指摘されています。つまり、材料は転嫁できても、手戻りで増えた人件費・設備稼働時間は飲み込まれているのです。
手戻り・仕様変更で発生する典型的な隠れコスト
| 発生領域 | 具体例 | 見落とされやすい理由 |
|---|---|---|
| 設計・段取り | 図面修正、再CAM、再段取り | 短時間で済むため記録しない |
| 加工・組立 | 材料の追加手配、再加工、廃却 | 通常工程と区別せず日報記載 |
| 検査・出荷 | 再検査、再梱包、再配送 | 間接業務として工数集計外 |
| 管理業務 | 顧客との再打合せ、仕様書改訂 | 営業・管理者の時間は集計しない |
これらは1件あたり数千〜数万円の積み重ねですが、年間で見ると数百万円単位の利益漏洩になります。問題なのは、追加請求すべきかどうか判断する材料(=記録)が、そもそも残っていないことです。
認識齟齬はどこで起きるのか
手戻りの原因をたどると、ほとんどが「受注時点での仕様確定の曖昧さ」と「仕様変更時の合意プロセスの欠如」の二つに集約されます。
受注時点での曖昧さ
- 図面に公差が記載されていない、または「現合」「現物合わせ」の指示
- 表面処理や材質の指定が口頭のみ
- 数量変動や納期短縮の条件が見積書に明記されていない
仕様変更時の合意プロセスの欠如
- 顧客の担当者からメールや電話で「ちょっと変更したい」と来る
- 営業がその場で「対応します」と返事をしてしまう
- 現場には変更指示だけが伝わり、追加費用の話は宙に浮く
認識齟齬が利益漏洩につながる典型フロー
このフローを断ち切るには、「変更の発生を必ず記録する仕組み」と「追加費用を伝える社内ルール」の両輪が必要です。
手戻り対策の3つのポイント
ポイント1:受注時に「変更時の取り扱い」を明文化する
見積書・注文請書の段階で、「仕様変更が発生した場合は別途協議の上、追加費用を請求する」旨を一文入れておきます。これは中小企業庁の価格交渉ハンドブックでも、見積段階で「価格調整の可能性」を明記することが推奨されています。営業現場では「言いにくい」と感じる場面ですが、書面で先に合意しておくことで、後の交渉が圧倒的にスムーズになります。
ポイント2:仕様変更を工番に紐付けて記録する
最も重要なのが、変更の発生をその場で工番に記録することです。工番(案件番号)単位で「いつ・誰から・何を・どう変更したか」を残せば、後日の請求根拠になります。
工番に紐付けて記録すべき仕様変更ログの項目
| 項目 | 記録内容 | 請求時の役割 |
|---|---|---|
| 変更日時 | 依頼を受けた日時 | 発生時系列の証跡 |
| 依頼者 | 顧客側担当者氏名 | 合意プロセスの証跡 |
| 変更内容 | 図面差分・寸法・材質等 | 作業範囲の特定 |
| 影響工程 | 段取り/加工/検査など | 追加工数の根拠 |
| 追加工数見込 | 時間・人数 | 追加請求額の算定 |
| 合意状況 | 口頭/メール/書面 | 請求可否の判断材料 |
紙やExcelでも記録自体は可能ですが、案件ごとのファイルに散在すると集計できません。工番管理を電子化し、現場のタブレットやスマホから登録できる仕組みがあると、記録の抜け漏れが激減します。詳しくは工番管理システムとは?案件別の原価・利益を見える化する方法で解説しています。
ポイント3:追加請求のルールを社内で標準化する
記録があっても、「いくら請求するか」のルールが曖昧だと現場任せになります。労務費チャージレートと設備費チャージレートを事前に算出しておき、「追加工数 × チャージレート + 材料費」で機械的に算出できる状態にしておきます。
チャージレートの基本計算式は次のとおりです。
- 労務費チャージレート=直接工の年間総支給額 ÷ (年間就業時間 × 稼働率)
- 設備費チャージレート=設備の年間費用 ÷ (年間操業時間 × 稼働率)
例えば労務費レートが2,500円/時間、設備費レートが1,500円/時間の場合、手戻りで4時間の再加工が発生したなら、(2,500+1,500)×4=16,000円が最低限の追加請求額の目安になります。ここに材料費・間接費・利益を上乗せして請求書に反映します。
| 記録がない場合 | 工番に紐付けて記録した場合 | |
|---|---|---|
| 変更履歴が個人の記憶頼り | ▶ | 誰が見ても同じ事実を把握 |
| 追加請求の交渉根拠なし | ▶ | 工数データと変更ログで根拠提示 |
| 案件利益率が事後にしか分からない | ▶ | 変更時点で利益影響を試算 |
| 再発防止策が立てられない | ▶ | 頻度・原因の分析が可能 |
| 値上げ交渉でも口頭ベース | ▶ | 公的指針に沿った客観データで交渉 |
「会社全体で考える」視点も忘れずに
ここで一つ補足したいのは、手戻りや仕様変更を「すべて顧客に転嫁すべき」という単純な話ではないということです。一倉定氏が説く「会社全体で考える」原則に立てば、長期取引のある重要顧客に対して、軽微な変更を一律請求することが必ずしも全社の付加価値最大化につながるとは限りません。
判断のポイントは、案件単位の損益だけでなく、年間・顧客単位・工場全体のスループット(売上−材料費−外注費)で見ることです。記録を残すことの本質は「請求するかしないかを経営者が選べる状態を作る」ことであり、記録がなければ選ぶことすらできません。
追加請求の判断軸(例)
| 変更の性質 | 顧客との関係 | 推奨アクション |
|---|---|---|
| 仕様の根本変更 | 新規・スポット | 全額追加請求 |
| 仕様の根本変更 | 長期取引・主要顧客 | 請求+次回見積に反映を相談 |
| 軽微な微修正 | 新規・スポット | 工数記録の上で請求判断 |
| 軽微な微修正 | 長期取引・主要顧客 | 記録は残し、戦略的に判断 |
| 自社起因の手戻り | 問わず | 請求せず、原因分析と再発防止 |
自社起因の手戻り(図面読み違え、段取りミス等)は請求対象外ですが、これも記録することで再発防止のデータとなり、長期的には見積精度の向上に直結します。
体制づくりは「現場が記録しやすい仕組み」から
理屈は理解できても、現場が記録してくれなければ意味がありません。実装にあたっては次の順序が現実的です。
- 工番管理のルール統一(案件番号の付番ルール・命名規則)
- 仕様変更ログのフォーマット策定(上記表の項目)
- 現場での入力手段の準備(タブレット・スマホ・QRコード)
- 営業・現場・管理の連携フロー設計(誰が承認するか)
- 月次での集計・レビュー(顧客別の手戻り発生率)
紙やExcelからの移行は段階的でかまいません。重要なのは「すべての変更が必ず工番に紐付く」状態を作ることです。関連する取り組みとして製造業の予実管理の仕組み作りや製造業のリアルタイム原価管理もあわせて検討すると、変更データが経営判断の材料へと進化します。
記録があっても、追加請求が通るとは限らない
記録を残す仕組みができても、それだけで追加分の代金が入るわけではありません。記録は交渉の材料であって、請求の根拠として成立するには別の条件が要ります。
通らない理由は、金額を出すタイミングが遅いこと
最も多い失敗は、作業を終えてから金額を提示することです。すでに納品が済んだ後の請求は、客先の担当者にとって予算外の支出になり、社内で承認を取る動機がありません。「今回は勉強してください」で終わります。
順序を逆にしてください。変更の依頼を受けた時点で、金額と納期の影響を返すのが原則です。金額が即答できなくても「この変更は工数が増えるので、追ってお見積りを出します」と一言返しておけば、無償ではないという前提が共有されます。
追加請求が通るかどうかの分かれ目
| 場面 | 通らない対応 | 通る対応 |
|---|---|---|
| 変更を受けたとき | その場で了解し、作業を始める | 工数が増えることを口頭で伝え、見積を出すと宣言する |
| 金額の提示 | 納品後の請求書で初めて出す | 着手前に金額と納期の影響を書面で出す |
| 指示の受け方 | 電話や口頭のまま進める | メールやチャットで内容を復唱して残す |
| 軽微な変更 | 毎回無償で吸収する | 無償の範囲を事前に決めておく(例: 工数1時間以内) |
| 交渉の相手 | 現場の担当者だけに話す | 金額の決裁権がある人に届く形で出す |
無償で受ける範囲を先に決めておく
すべての変更を請求対象にすると、取引関係がぎすぎすします。逆に全部を吸収すると利益が消えます。「工数1時間以内の変更は無償、それを超えるものは見積を出す」といった線を社内で決めて、営業と現場で共有してください。線があれば、現場は迷わず記録を上げられます。
線がない状態では、現場は「これは言っていいことなのか」を毎回判断させられます。記録が上がってこない原因は、記録の手間ではなく判断の負担であることが多いです。
価格転嫁の枠組みで捉える
仕様変更による工数増は、原材料費や労務費の上昇と同じく、コストの増加を取引価格に反映する話です。国も価格転嫁を後押ししており、費目別に根拠を示して交渉する枠組みが整えられています。追加請求を「言いにくいお願い」ではなく、根拠のあるコスト提示として扱ってください。
追加分を締め請求のなかで確実に拾う実務は締め請求とは、請求と入金の管理機能は請求管理機能のページにまとめています。見積から請求までを1つのデータでつなぐ全体像は見積書・納品書・請求書の連動をご覧ください。
Factory Advance による仕様変更管理と追加請求の実現
クラウド型生産管理システム「Factory Advance」は、個別受注生産型の中小製造業向けに、見積・受注・工程・実績・収益を案件(工番)単位で一気通貫に管理できる仕組みを提供しています。仕様変更が発生した際には、変更内容と影響工程・追加工数を該当工番に直接記録でき、見積試算 → 実績登録 → 差異分析 → 改善という収益向上サイクルを回しながら、追加請求の根拠データを自動的に蓄積できます。
紙やExcel中心で運用していて、案件別利益が見えていない20名以下の町工場では、特に「時間あたり付加価値の向上」に寄与する設計です。導入の詳細はFactory Advance 公式サイト、またはシステム詳細資料をご覧ください。
まとめ
手戻りや仕様変更そのものをゼロにすることは、個別受注生産の宿命上ほぼ不可能です。しかし、「すべての変更を工番に紐付けて記録する」体制さえあれば、追加請求の判断材料も、再発防止のデータも、値上げ交渉の根拠も、すべて手に入ります。
まずは見積書への一文追加、仕様変更ログのフォーマット策定、そしてチャージレートの算出という3つから始めてみてください。記録の積み重ねが、いずれ会社全体の利益体質を変えていきます。
参考文献
- 中小企業・小規模事業者の価格交渉ハンドブック(改訂版)
- 2025年版ものづくり白書(経済産業省)
- Factory Advance『利益を最大化する!中小製造業向け 収益管理実践ガイド』(株式会社イーポート)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
作業日報を「作業記録」から「利益データ」に変える
多くの中小製造業で、作業日報は「今日は何をしたか」を残すためだけに書かれています。書く側は義務感で書き、受け取る側はファイルに綴じるだけ。この状態が続く限り、日報にかけている時間はまるごとコストです。一方で、同じ日報が案件別の利益を映す元データに変わると、見積の根拠も、赤字案件の発見も、値上げ交渉の材料もここから出てくるようになります。分かれ目は書式の綺麗さではなく、工番と紐付いているか、そして毎月使われているかの2点だけです。本記事では、記録で終わっている日報を利益データに変えるまでの手順を、入力項目の設計から効果の試算まで通しで解説します。
なぜ作業日報は「使えないデータ」で終わるのか
日報が活かされない工場には、ほぼ例外なく同じ4つの状態が揃っています。書いている人の熱意の問題ではなく、集計できない形式で集めているという設計の問題です。
作業日報が使えないデータになる4つの原因
| 状態 | 現場で起きていること | その結果できないこと |
|---|---|---|
| 自由記述で書かれている | 「○○の加工」「A社の件」と人によって書き方が違う | 同じ作業を横に並べて比較できない |
| 工番が入っていない | 日付と作業者と作業名しかない | 案件別の原価が出せない。粗利が計算できない |
| 時間が丸められている | 8時間、半日、といった単位で書かれる | 工程別の実績工数が出せない。標準時間を作れない |
| 集計されていない | 書かせているが誰も見ていない | 書く側のモチベーションが落ち、精度がさらに下がる |
4つ目が一番重い問題です。見られていない日報は、必ず精度が落ちます。 現場は「これを出すと何が変わるのか」を見ています。集計して返す仕組みがないまま書式だけ整えても、3ヶ月で元に戻ります。
作業日報を利益データに変える3つの視点
日報を経営で使える形にするために必要なのは、次の3つが揃っていることです。
- 誰が、いつ、どの工番に、何時間使ったかが1行で分かる
- その実績工数が、見積時点の想定工数と比較できる
- 集計した結果から、どの案件・どの顧客・どの工程に無理があるかが言える
この3つが揃うと、日報は記録ではなく「利益管理の基礎データ」になります。逆に言えば、どれか1つでも欠けていると、どれだけ丁寧に書いても経営判断には使えません。
とくに2番目が抜けている工場が多いのが実情です。実績だけを集めても、比較する相手がいなければ「かかった時間」以上の意味を持ちません。見積工数と実績工数を並べて初めて、儲かったのか損したのかが分かります。
入力項目を設計し直す
最初に手を付けるのは書式です。自由記述をやめ、集計できる項目に置き換えます。
作業日報の入力項目とその役割
| 項目 | 入力方式 | これが無いとできないこと |
|---|---|---|
| 工番(案件番号) | 選択またはQR読み取り | 案件別の原価集計。すべての起点になる |
| 工程名 | マスタから選択 | 工程別の実績工数。標準時間の算出 |
| 作業時間 | 開始と終了の打刻 | 見積工数との比較。賃率を掛けた労務費の算出 |
| 作業者 | ログインまたは選択 | 習熟度の判定。応援体制の実態把握 |
| 中断の有無と理由 | 選択(材料待ち/機械故障/手直し等) | 正味作業と手待ちの切り分け。改善対象の特定 |
作業時間をさらに正味・段取り・付帯に分けて捉える考え方は正味工数とは何かを整理した記事、この工数に賃率を掛けて金額に変える手順は作業日報の工数を原価に載せる方法にまとめています。
5つ目の「中断の有無と理由」を落とさないでください。 ここが無いと、実績工数が膨らんだときに「その工程が遅い」のか「材料が来なかった」のかが区別できません。区別できなければ、対策が現場の頑張りに向かってしまいます。
工程名は必ずマスタから選ばせます。自由入力にした瞬間に表記が割れ、集計が破綻します。
日報と工番をひも付ける
日報が経営データになるかどうかは、工番との紐付けができているかでほぼ決まります。ここが最大の分岐点です。
工番と紐付いていない日報と、紐付いた日報
| 工番と紐付いていない日報 | 工番と紐付いた日報 | |
|---|---|---|
| 月末に「今月は忙しかった」しか分からない | ▶ | 案件ごとに見積工数と実績工数が並ぶ |
| 赤字は決算で気づく | ▶ | 案件が終わった時点で分かる |
| 見積は前回と勘で置く | ▶ | 類似案件の実績工数から積む |
| 値上げの根拠が示せない | ▶ | 工数の増加を数字で提示できる |
| 残業の原因工程が特定できない | ▶ | どの工程に負荷が寄っているか見える |
工番別に予定工数と実績工数が並ぶと、次のような判断ができるようになります。
- この製品は見積より30%多く工数がかかっている。原価が想定とずれている
- この作業者の作業時間は安定している。標準工数の基準として使える
- この工程に残業が集中している。工程間の負荷配分を見直す必要がある
工番そのものの考え方や採番のルールについては工番とは何かを整理した記事を、案件別に原価を積む手順は個別原価計算の進め方を参照してください。
現場が入力し続けられる日報にする
設計が正しくても、現場が続けられなければ意味がありません。日報の失敗はほぼすべて、精度ではなく継続で起きます。
入力にかかる時間を1日3分以内に収める
紙に書き、事務がExcelに転記し、月末に集計する。この流れだと1件あたり数分では収まりません。工番をQRコードで読み取り、開始と終了を打刻する形にすれば、作業者の負担は1日数分で済みます。紙の指示書を配っている工場であれば、作業指示書をアプリ化する進め方と一体で設計するのが早道です。
書いた結果を必ず現場に返す
集計した結果を現場に戻す仕組みを、最初から運用に組み込んでください。月に一度、工程別の実績工数と見積との差を掲示するだけでも、入力の質は変わります。返ってこないデータを丁寧に書き続ける人はいません。
打刻し忘れを責めない運用にする
導入初期には必ず打刻漏れが出ます。ここで個人を責めると、辻褄合わせの入力が始まり、データとしての価値がゼロになります。漏れは翌日に補正できる導線を用意し、責任の所在ではなく仕組みの問題として扱ってください。
工数の粒度はどこまで細かくすべきか
「細かく取るほど正確」という考えで設計すると、まず失敗します。粒度は精度と入力負担のトレードオフで、工場の規模と目的で決めるべきものです。
工数の粒度3段階と向き不向き
| 粒度 | 入力の単位 | 分かること | 向いている工場 |
|---|---|---|---|
| 粗い | 1日1回、工番ごとの合計時間 | 案件別の労務費。粗利の当たり | まず始める工場。日報が定着していない段階 |
| 標準 | 工番 × 工程ごとに開始と終了を打刻 | 工程別の実績工数。見積との差異。標準時間 | 多くの中小製造業はここが最適 |
| 細かい | 工番 × 工程 × 作業要素(段取り/加工/検査) | 段取り時間の削減効果。正味比率 | 段取り改善に本気で取り組む段階の工場 |
最初から一番細かい粒度を目指すと、入力が重くて続きません。まず「工番 × 工程」で回し、必要になった工程だけ作業要素まで細かくするのが現実的な順序です。段取り時間を本格的に削りにいく段になって、初めて細粒度が必要になります。
ためた実績を毎月の判断に使う
日報は1日分では何の役にも立ちません。価値が出るのは、蓄積した実績を時系列で比べ、判断に使う型ができてからです。月次で回す最低限の型は次の4つです。
- 工番別に、見積工数と実績工数の差を出す。差の大きい案件を上位から並べる
- 顧客別に、時間あたり付加価値を見る。売上の大きい客が儲かっているとは限らない
- 超過が続く工程を特定する。個人ではなく工程を見る
- 次回見積の工数を、実績の中央値で置き換える
4つ目まで到達して初めて、日報は利益に効きます。差異を見るだけで見積に返さなければ、毎回同じ赤字を繰り返すことになります。この循環の作り方は予実管理の仕組み作りで詳しく扱っています。
顧客別・案件別の判定には、粗利率ではなく時間あたり付加価値を使ってください。同じ粗利率でも、かかる時間が倍なら会社への貢献は半分です。考え方は時間あたり付加価値の計算方法にまとめています。
日報を利益データに変えると利益はいくら動くか
投資判断ができるよう、数字で置いてみます。年商3億円・20名の個別受注型の工場を想定します。
見積から漏れている金額を出す
- 月間の案件数: 60件(平均受注額 約42万円)
- 売上に対する労務費の割合: 30% → 1件あたりの労務費 約12.5万円
- 工番別に集計した結果、実績工数が見積工数を平均12%超過していた
1件あたりの漏れは 12.5万円 × 12% = 1.5万円。月60件で90万円、年間では1,080万円が見積に乗っていない計算になります。
ここで注意が必要です。この1,080万円がそのまま利益になるわけではありません。取り戻せるのは、価格に転嫁できた分と、工程改善で実際に減らせた分だけです。ここでは3割が回収できたとして、年324万円と置きます。
コストも同じ精度で置く
作業日報を利益データに変える投資の増分計算(年商3億円・20名)
| 項目 | 初年度 | 2年目以降 | 算出根拠 |
|---|---|---|---|
| 見積漏れの回収(3割) | +324万円 | +324万円 | 年1,080万円 × 30% |
| 現場の入力時間 | -60万円 | -60万円 | 1人1日3分 × 20名 × 240日 × 賃率2,500円 |
| システム費用(スモールプラン) | -56万円 | -36万円 | 環境構築20万円 + 月額3万円 × 12 |
| 差引 | **+208万円** | **+228万円** | 初年度から黒字になる構造 |
なお料金は2026年8月時点で、環境構築費がスモールプラン20万円・スタンダードプラン40万円、月額費がスモールプラン3万円・スタンダードプラン5万円(いずれも税抜)です。上の試算はスモールプランで置いています。
判断は工場全体で行う
この試算で見落としてはいけないのは、現場から見ると日報の入力は純粋な負担増だという点です。工程単位・個人単位で評価すれば、日報にかける3分は必ずマイナスに映ります。
増えるのは、その工程の生産性ではありません。見積の精度が上がることによる、会社全体の粗利です。ここを取り違えて「入力の手間に見合う効果が現場で見えない」という理由で止めてしまう工場が少なくありません。効果が出る場所と負担が発生する場所が違う施策だと、経営者が最初に理解しておく必要があります。
同じ理由で、日報から出た数字を個人の評価に使わないでください。 遅い人を特定する道具として使われた瞬間に、入力される時間は実態から離れます。見るのは人ではなく工程と案件です。
Factory Advance で作業日報を利益データにする
クラウド型の案件管理システム「Factory Advance」は、作業日報とQRコード打刻で集めた実績を、工番に紐付いた形でそのまま案件別原価に反映します。売上側のデータと原価側のデータが分断されていることが、案件別の利益が見えない根本原因なので、ここを1つにつなぐ設計になっています。
- 工番ごとに見積工数と実績工数が自動で並び、差異が案件終了を待たずに見える
- 材料費・外注費が工番に紐づき、案件別のスループットが即時に出る
- 工程別・作業者別の累計工数から、標準時間と習熟度の根拠が得られる
- 中断理由を含めて記録できるため、手待ちと正味作業を切り分けられる
工数の集め方と、集めた実績が原価につながる流れは作業日報機能のページにまとめています。設備側の停止時間まで含めて見るなら設備稼働率の見える化、集めた実績を人の育成に使うなら多能工化の進め方、スキルマップをExcelから移すならスキル管理システムの選び方もあわせてご覧ください。
紙とExcelの日報から抜け出したい中小製造業の経営者・工場長は、Factory Advance 公式サイト、および収益管理の進め方をまとめた資料から、自社に合うかを確認してみてください。
まとめ
作業日報を「ただ書かされるもの」で終わらせるのは、かけている時間の分だけ損をしている状態です。要点を整理します。
- 日報が使えないのは書式の問題ではなく、工番が入っていないことと集計されていないことに尽きる
- 入力項目は工番・工程・時間・作業者・中断理由の5つ。中断理由を落とすと改善対象を間違える
- 粒度は「工番 × 工程」から始める。最初から作業要素まで取ると続かない
- 月次で見積工数と実績工数の差を出し、次回見積に返すところまでやって初めて利益に効く
- 効果は会社全体の粗利に出る。現場単位で評価すると負担しか見えない
- 日報の数字を個人の評価に使うと、その日から実態と離れていく
最初の一歩は、紙の日報を工番別に集計できる形に変えることです。書式を綺麗にするより、工番を1項目足すほうが先です。