
採算が合わないとは?採算の意味と赤字案件を見つけて直す手順
採算とは、売上に対してコストを差し引いた結果、利益が残るかどうかを見る考え方です。採算管理とは、製品別・顧客別・案件別に採算を見て、どの仕事が利益を生み、どの仕事が赤字要因になっているかを把握し、継続的に改善する仕組みのことです。本記事では、採算と採算管理の違い、製造業での具体的な見方、採算が悪い案件の発見方法、システム化すべきタイミングまで、中小製造業の経営者向けに整理します。
採算とは?一言でいうと
「採算」とは、ある仕事や事業に対して、売上から必要な費用(材料費・外注費・人件費・販管費など)を差し引いた結果、利益が残るかどうかを見る経営判断の指標です。一般的には「採算が合う/合わない」「採算が取れる/取れない」という言い方をします。
製造業の文脈では、採算は次のように分解できます。
採算(粗利) = 売上 −(材料費 + 外注費 + 労務費 + 設備費 + 間接費)
採算が合うとは、この計算結果がプラスで、目標とする利益水準を満たしている状態です。逆に採算が合わないとは、計算結果が赤字、もしくはプラスでも目標利益に届いていない状態を指します。
採算が合う/合わないとはどういう状態か
「採算が合う」状態の判定は、見る単位によって基準が異なります。中小製造業では、次の3つの単位で採算を見るのが基本です。
第一に、会社全体の採算。年間売上から年間総費用を引いた結果、十分な利益が残っている状態。
第二に、製品・案件単位の採算。1つの製品ロットや1つの案件で、売上から発生コストを引いた利益が、目標水準を上回っている状態。
第三に、時間あたり採算(時間あたり付加価値)。1時間の稼働で生み出した付加価値が、社内の必要賃率を上回っている状態。
「採算が悪い」と感じる中小製造業の多くは、会社全体では黒字でも、個別案件・個別顧客の単位で赤字が混じっていることに気付いていません。これが、本記事の主題である採算管理が必要になる理由です。詳しい利益体質づくりの観点でも、案件単位の採算把握が出発点になります。
採算管理と原価管理の違い
採算管理と原価管理は混同されがちですが、目的と視点が異なります。
原価管理と採算管理の対比
| 原価管理 | 採算管理 | |
|---|---|---|
| 目的: コストを正確に集計 | ▶ | 目的: 利益が出ているかを判断 |
| 視点: コスト側に集中 | ▶ | 視点: 売上とコストの両方 |
| 単位: 製造原価・販管費 | ▶ | 単位: 製品別/顧客別/案件別の利益 |
| 評価軸: コストの妥当性 | ▶ | 評価軸: 利益・利益率の妥当性 |
| 改善: コスト低減 | ▶ | 改善: 不採算案件の見直し・値上げ・撤退 |
原価管理は「コストを正しく把握すること」が主眼で、詳しい製造原価とはの議論で扱った材料費・労務費・経費の集計が中核です。一方、採算管理は「コストと売上を比較して利益判断を下すこと」が主眼であり、原価管理の結果を活用して経営判断に変換する活動です。
つまり、原価管理は採算管理の前提条件です。原価が正確に集計できていなければ、採算判断もできません。逆に、原価管理だけ精緻にしても、その結果を案件単位で集計して利益判断につなげなければ、経営インパクトは限定的です。
製造業で採算を見る3つの切り口(製品別・顧客別・案件別)
中小製造業の採算管理は、製品別・顧客別・案件別の3つの切り口で見るのが標準です。
製造業で採算を見る3つの切り口
| 切り口 | 目的 | 把握すること | 打ち手 |
|---|---|---|---|
| 製品別採算 | 製品ポートフォリオの最適化 | どの製品ラインが利益を生んでいるか | 不採算製品の販売停止・値上げ・改良 |
| 顧客別採算 | 取引先別の収益貢献度評価 | どの顧客が利益を生み、どの顧客で利益が漏れているか | 不採算顧客の単価交渉・取引縮小 |
| 案件別採算 | 1件1件の利益判断と改善 | 進行中・完了案件の真の利益と赤字案件の特定 | 赤字案件の原因分析と次回見積反映 |
中小製造業で最も即効性が高いのが案件別採算です。月次決算では会社全体の利益しか見えませんが、案件別に採算を集計すれば「どの案件が赤字だったか」「どの工程で利益が漏れているか」が分かります。詳しい工番とはの議論で扱った工番管理が、案件別採算の実装基盤になります。
顧客別採算も重要です。「長年付き合っている主要顧客が実は採算最悪だった」というケースは中小製造業で珍しくありません。顧客別の年間利益率を出して、上位3〜5社に偏った依存があれば、単価交渉や取引条件の見直しを検討します。
案件別(工番別)採算管理の実務手順
製造業で採算管理を機能させる最小単位は工番(案件)です。月次の全社損益だけを見ていると、「忙しいのに利益が残らない」原因がどの案件にあるのか特定できません。ここでは工番別に採算を見るための実務手順を4ステップで整理します。
- ステップ1:工番の付与ルールを決める。受注単位か、製品単位か、ロット単位か。途中で追加受注が発生した場合に枝番を振るのか新規工番にするのかまで決めておかないと、後の集計が崩れます。
- ステップ2:見積時点の原価内訳を残す。材料費・外注加工費・労務費(アワーレート×想定工数)・間接製造経費を分けて記録します。合計金額だけを残すと、差異が出たときに原因を追えません。
- ステップ3:実績を工程単位で入力する。作業時間・材料使用量・外注費を工程ごとに記録します。ここが最も現場負担になるため、タブレットやバーコードなど入力を数秒で終わらせる仕組みが前提条件になります。
- ステップ4:工番別に見積と実績を突き合わせる。案件が完了した時点で差異を確認し、材料費・工数・外注費のどこで想定を超えたのかを分解します。
重要なのは実施の頻度です。月次決算のタイミングまで待つと、原因を覚えている人がいなくなります。案件完了の都度、あるいは長納期案件なら工程の節目ごとに突き合わせるのが実務的です。この差異情報を次回見積に反映させることで、見積精度そのものが上がっていきます。
なお、この手順を紙とExcelで回すと転記工数が膨らみ、結局続かないケースが多くあります。システム化の判断基準については生産管理システム導入手順の7ステップも参考にしてください。
採算管理表のサンプルと使い方
採算管理を実装する最もシンプルな方法は、案件単位の採算管理表を作ることです。
案件別採算管理表のサンプル
| 工番 | 案件名 | 売上 | 材料費 | 外注費 | 労務費 | 採算(粗利) | 採算率 |
|---|---|---|---|---|---|---|---|
| K-2026-001 | A社向け精密部品 | 500万円 | 120万円 | 80万円 | 180万円 | 120万円 | 24.0% |
| K-2026-002 | B社向け治具製作 | 300万円 | 60万円 | 150万円 | 100万円 | -10万円 | -3.3% |
| K-2026-003 | C社向け量産品(月次) | 800万円 | 320万円 | 100万円 | 220万円 | 160万円 | 20.0% |
| K-2026-004 | D社向け試作案件 | 150万円 | 40万円 | 20万円 | 80万円 | 10万円 | 6.7% |
| 合計 | ─ | 1,750万円 | 540万円 | 350万円 | 580万円 | 280万円 | 16.0% |
このように工番ごとに採算を可視化すると、B社向け治具製作が赤字10万円であることが一目で分かります。月次決算では合計の採算率16%しか見えませんが、案件別では-3.3%の赤字案件と+24%の優良案件が混在していることが判明します。
採算管理表を使うときの重要な原則が、「会社全体で考える」ことです。一倉定氏が説いた「会社の損益というものは、常に『会社全体で考える』のが正しい」という考え方は、採算管理にも当てはまります。個別の赤字案件1件だけ見て切り捨てるのではなく、その案件が会社全体の固定費回収や顧客関係に与える影響まで含めて判断します。
採算が悪い案件を見つけるチェックリスト
採算管理表を作っても、「どこを見ればよいか」が分からないと改善行動につながりません。中小製造業で採算が悪い案件を見つける典型的なチェックポイントを整理しました。
採算が悪い案件を見つけるチェックリスト
| # | チェック項目 | 症状 | 改善方向 |
|---|---|---|---|
| 1 | 見積より実績工数が大幅に超過 | 標準工数の130%以上消費 | 見積根拠の精度向上、工数超過の原因分析 |
| 2 | 外注追加発注が発生 | 計画外の外注費が積み上がる | 社内余力の確認、外注先パートナーシップ強化 |
| 3 | 手戻り・仕様変更が無償吸収 | 顧客要望の途中変更が見積に反映されない | 仕様変更の有償化ルール策定 |
| 4 | 段取り時間が標準を超過 | 予定段取り時間の倍以上 | 段取り改善、外段取り化 |
| 5 | 不良対応・廃棄が発生 | 受入検査・自社検査で不良発覚 | 上流工程の品質改善 |
| 6 | 客先の値下げ要請に応えた案件 | 単価が前年比10%以上下落 | 代替案提示、値上げ交渉 |
これら6つの項目で「該当する案件が3つ以上ある」場合、その案件は構造的に赤字の温床になっている可能性が高いです。チェック後は、原因別に改善施策に変換します。例えば1や4の場合は工程改善、3の場合は契約ルールの見直し、6の場合は価格交渉という具合に、原因と打ち手を対応させます。
システム化すべきタイミング
採算管理を始める段階では、Excelで案件別採算表を作って運用するのが最も手軽です。しかし、案件数が増えると、Excelでは以下の限界に当たります。
第一に、入力工数の肥大化。月100件以上の案件を扱うようになると、原価集計と採算計算をExcelで管理するだけで、専任者が必要になります。
第二に、リアルタイム性の欠如。月次でExcelを更新する運用では、進行中案件の赤字を早期に発見できません。詳しいリアルタイム原価管理の議論でも、月次決算を待たずに案件別利益が見える状態が中小製造業の経営インフラとして必要です。
第三に、全社視点での集計が困難。製品別・顧客別・案件別の3切り口を同時に集計して、全社の経常利益率や付加価値合計まで連動させるのは、Excelでは現実的に困難です。
これらの限界を感じ始めたら、生産管理クラウドへの移行を検討するタイミングです。クラウド型なら詳しい紙とExcel管理の限界からスモールスタートで移行でき、案件単位の利益管理を継続的に育てていけます。
利益体質を作る出発点は採算管理
採算管理は、中小製造業が利益体質になるための出発点です。利益体質とは、売上の増減に左右されず安定的に利益を残せる経営の状態を指します。詳しい利益体質を作る方法で論じた通り、利益体質づくりの第一歩は「どの仕事が利益を生み、どの仕事が赤字を生んでいるか」を見える化することです。これがまさに採算管理の役割です。
採算管理を継続することで、(A) 赤字案件の早期発見と削減、(B) 値上げ交渉の根拠データ蓄積、(C) 戦略的な顧客・製品選択 の3つが可能になり、結果として利益体質が確立されます。詳しいKPI設計・経営ダッシュボード・予実管理の枠組みも、採算管理のデータを基盤にして成り立つ経営インフラです。
採算管理を継続するための収益改善サイクル
採算管理は1回やって終わりではなく、収益改善サイクルとして継続的に回すことが鍵です。
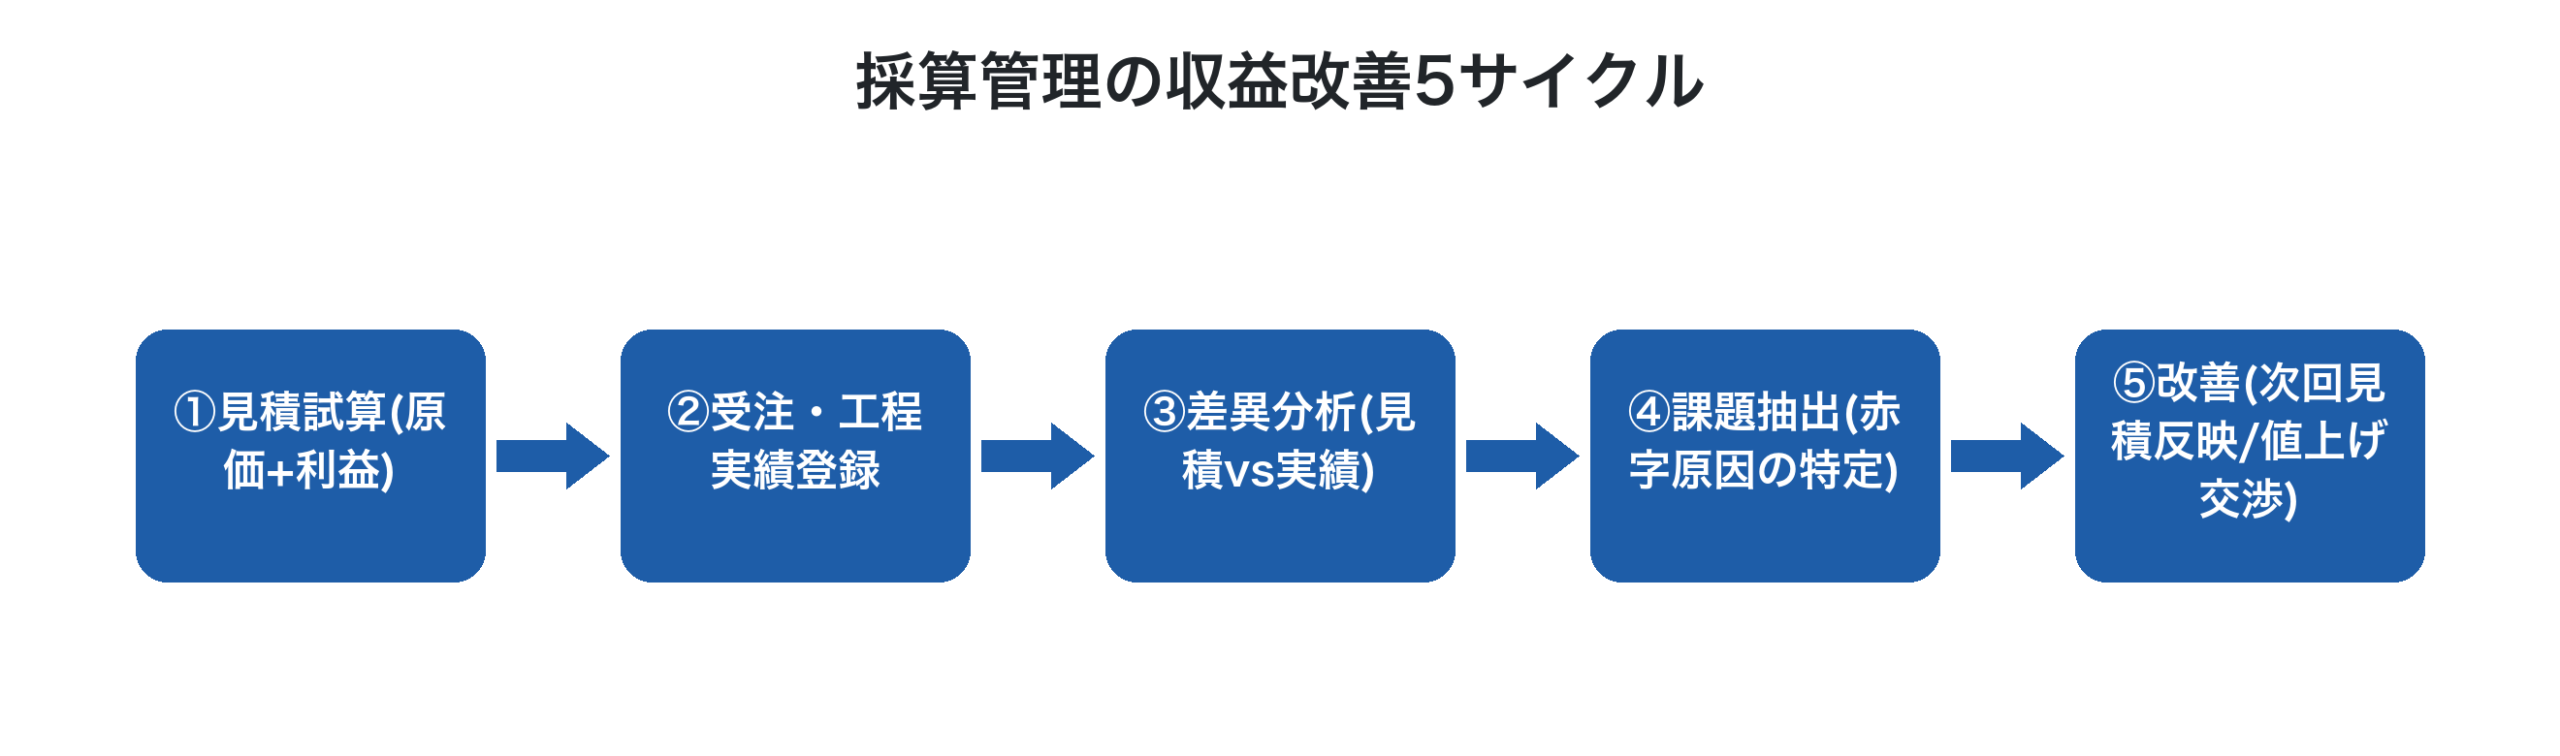
第一に、見積試算。原価をブレなく積み上げ、目標利益を上乗せした見積金額を提示します。
第二に、受注・工程実績登録。受注した案件の工程実績を継続的に記録します。
第三に、差異分析。見積と実績の差異を案件単位で確認し、想定通りか、想定より悪いかを判定します。
第四に、課題抽出。赤字案件・採算悪化案件の原因を、先述のチェックリスト6項目で分類します。
第五に、改善反映。分析結果を次回見積に組み込み、または値上げ交渉・代替案提示につなげます。
このサイクルを6ヶ月〜1年継続すると、見積精度と採算率が劇的に向上します。詳しい特注品見積精度・予実管理の議論ともこのサイクルは直結します。
Factory Advance で採算管理を実現する方法
Factory Advance は、個別受注生産型中小製造業の生産管理・収益管理クラウドシステムで、製品別・顧客別・案件別の3切り口での採算管理を一気通貫で実装します。
- 工番ごとに見積→受注→工程実績→外注発注→請求を紐づけ、案件別の真の採算をリアルタイムで可視化
- 製品別・顧客別・案件別の3切り口での採算集計を標準機能で提供、上位赤字案件の自動抽出も対応
- タブレット・スマホからの現場実績入力で、紙Excel運用からの段階的移行に対応
- 詳しい工番管理システム機能で、紙とExcelで管理していた採算管理表をクラウドに置き換え
- 見積→実績→差異分析→改善反映の収益改善サイクルをワンストップで運用
- デジタル・AI導入補助金2026のツール登録製品で、初期費・月額費・サポート費が補助対象
- ITコーディネーター・中小企業診断士との3層協業モデルで、採算管理の仕組み化を伴走支援
「採算管理を始めたいがExcelの限界を感じている」「赤字案件が決算まで分からない」。そんなお悩みをお持ちでしたら、まずは無料の資料ダウンロードから、Factory Advance を使った採算管理の進め方をご確認ください。
まとめ
採算管理とは、製品別・顧客別・案件別に採算(売上−コスト=利益)を見て、どの仕事が利益を生み、どの仕事が赤字を生んでいるかを把握し、継続的に改善する仕組みです。会社全体の損益だけでは見えない「個別案件の真の利益」を可視化することで、不採算案件の発見、値上げ交渉の根拠データ蓄積、戦略的な顧客・製品選択が可能になります。一倉定氏が説いた通り、会社の損益は常に「会社全体で考える」のが正しいのですが、その会社全体は案件単位の積み上げから生まれます。今日からでも、まず直近完了した案件10件で「売上−(材料費+外注費+労務費)」を計算することから始めれば、半年後には採算管理で利益体質を作れる経営に変わります。明日の経営判断が、確実に変わり始めます。
参考文献
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省、2025年)
- 2024年版 中小企業白書(中小企業庁、2024年)
- 中小規模製造業者の製造分野におけるDX推進のためのガイド(IPA 独立行政法人 情報処理推進機構)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
よくある質問
- 採算管理と原価管理の違いは何ですか?
- 原価管理は「材料費・労務費などを正確に把握すること」、採算管理は「原価と売上を比較して利益判断を下すこと」です。原価管理は採算管理の前提条件です。
- 会社全体が黒字でも採算管理が必要な理由は?
- 個別案件で赤字が混在している可能性があります。案件別に採算を見ることで、どの仕事が利益を生んでいるかが判明し、経営判断が変わります。
- 採算が悪い案件をどう見つけますか?
- 受注金額の不適切さ、原価増加、値引き、納期短縮、外注費増加、進行遅延の6項目のうち3件以上該当する案件は要注意です。
- Excelで採算管理できなくなるのはいつですか?
- 月100件以上の案件規模になるとExcelの入力工数が肥大化し、リアルタイム性も失われます。その時点でシステム化を検討します。
- 採算管理で具体的に何が改善されますか?
- 赤字案件の早期発見、値上げ交渉の根拠蓄積、顧客・製品の戦略的選択が可能になり、利益体質の確立につながります。
投稿者プロフィール
-
株式会社イーポート 代表取締役
■ ITコーディネーター
■ キャッシュフローコーチ®
■ JRCA認定ISMS審査員補
■ 東京都中小企業向け
デジタル技術導入促進ナビゲーター
■ 中小企業庁「みらデジ」デジタル化支援者
兵庫県出身。大学卒業後、外資系コンピューターメーカーを経て2008年に会社設立。業務用システムの受託開発及び中小製造業向けのパッケージの開発・販売を行う。
最新の投稿
- 2025年11月30日「製造業X」とは?中小企業が直面する変化と勝機
- 2025年7月3日中小製造業のためのデジタルマーケティング入門
- 2025年6月15日経営戦略中小製造業のAI活用術|ChatGPT・Gemini・Claudeで業務効率化する8つの使い方
- 2025年5月28日経営戦略焼入れ処理業の原価管理|炉の混載を案件別にどう配賦するか