
製造業のスループット会計とは?全部原価計算の罠と付加価値最大化の進め方
製造業のスループット会計とは、売上高から外部購入費(材料費・外注加工費)を引いた「スループット(付加価値)」を最大化する経営判断のためのフレームワークです。多くの中小製造業が今も使っている「全部原価計算」には、在庫を増やすほど見かけ上の利益が出るという構造的な落とし穴があり、これが「黒字なのに資金繰りが厳しい」状態を生み出します。本記事では、スループット会計の意味、全部原価計算の罠、両者の違い、導入メリット、そして実践への4ステップまでを整理します。
スループット会計とは?
スループット会計は、製造業の経営判断をシンプルにするために考案された管理会計の枠組みで、「制約条件理論(TOC: Theory of Constraints)」と呼ばれるある経営理論に基づいています。基本式は次の通りです。
スループット = 売上高 − 外部購入費(材料費+外注加工費)
利益 = スループット − 作業経費(人件費+固定経費)
ここで重要なのは、人件費や設備費を「変動費として案件原価に配賦しない」点です。固定費は固定費として一括で扱い、変動費(=外部に出ていく購入費)だけを売上から引いた値を「スループット」と呼びます。これにより、案件ごとの判断・在庫の評価・設備投資の判断が驚くほどシンプルになります。
全部原価計算に潜む3つの罠
中小製造業の多くが採用している全部原価計算は、財務会計上は必須の手法ですが、経営判断に使うと判断を狂わせる構造的な落とし穴を持ちます。
全部原価計算が経営判断を狂わせる3つの罠
| # | 罠 | 起こる現象 |
|---|---|---|
| 1 | 在庫を増やすと利益が出る錯覚 | 固定費が在庫に配賦され、売れていない在庫の分だけ会計利益が膨らむ |
| 2 | 原価が「あらかじめ売れる」前提で計算される | 実際に売れない案件の固定費が浮いて他案件に押し付けられる |
| 3 | 判断のたびに「単価」を再計算する必要がある | 意思決定が遅くなり、機会損失と現場の混乱を招く |
特に1番目の「在庫を増やすと利益が出る錯覚」は深刻で、忙しいのに資金繰りが悪化する典型的な原因になります。これは経営者の意図的な操作ではなく、会計ロジック上、たくさん作って在庫として残すと固定費の一部が在庫資産に置き換わり、その分だけ「費用計上額が減る」=「会計利益が増える」仕組みになっているためです。決算書では黒字に見えるのに、銀行口座の残高は減っていく。この逆説を生むのが全部原価計算の罠です。具体的な数字で見てみましょう。
在庫増加で会計利益が増える仕組み(全部原価計算の例)
| 項目 | ケースA: 全量販売 | ケースB: 半分を在庫 |
|---|---|---|
| 生産量 | 100個 | 100個 |
| 販売量 | 100個 | 50個 |
| 売上高(@2万円) | 200万円 | 100万円 |
| 材料費(@1万円) | 100万円 | 100万円 |
| 固定費(人件費・経費) | 60万円 | 60万円(うち30万円は在庫に配賦) |
| 費用計上額(売上原価) | 160万円 | 80万円 |
| **会計利益** | **40万円** | **20万円** |
| 手元キャッシュ変化 | +40万円 | −60万円(材料と在庫に化けて残る) |
ケースBでは、100個分の製造原価160万円(材料費100万円+固定費60万円)のうち、売れ残った50個分にあたる80万円(材料費50万円+固定費30万円)が在庫資産として繰り延べられます。費用に計上されるのは残りの80万円だけなので、帳簿上は20万円の黒字です。ところが現金は、材料の仕入れと人件費・経費の支払いで60万円が出ていったまま戻っていません。売れる分だけ作れば帳簿の利益は小さくなりますが、手元の現金は増えます。「黒字なのに資金繰りが悪い」現象の典型です。
スループット会計と全部原価計算の違い
| 全部原価計算(従来の発想) | スループット会計(付加価値最大化の発想) | |
|---|---|---|
| 売上高 − 製造原価(変動費+固定費配賦) = 売上総利益 | ▶ | 売上高 − 外部購入費 = スループット(付加価値) |
| 在庫を増やすと会計利益が膨らむ | ▶ | 在庫はキャッシュを縛るだけで利益は増えない |
| 案件ごとの単価計算が複雑 | ▶ | 案件ごとのスループットがシンプルに見える |
| 黒字でも資金繰りが厳しい状態に陥りやすい | ▶ | キャッシュフロー視点で経営判断できる |
| 値下げ・受注判断の根拠が曖昧 | ▶ | 時間あたり付加価値で機械的に判断 |
両者は対立する概念ではなく、役割が違うだけです。財務会計・税務申告には全部原価計算が必須ですが、日々の経営判断にはスループット会計のほうが圧倒的に判断しやすいということです。
スループット会計を導入する5つのメリット
スループット会計を導入する5つのメリット
| # | メリット | 具体的な効果 |
|---|---|---|
| 1 | 意思決定が速くなる | 案件・受注・値下げ判断を「スループットが上がるか」だけで判断 |
| 2 | 在庫の適正化が進む | 在庫はキャッシュを縛る対象として認識、過剰在庫を抑制 |
| 3 | 赤字案件・低採算案件を即時発見 | 時間あたり付加価値が低い案件を機械的に検出 |
| 4 | 設備投資判断が定量化 | 投資でスループットがいくら増えるかをシミュレーション |
| 5 | 利益体質への転換が早まる | 付加価値最大化の発想で全社の判断軸を統一 |
特に効果が大きいのは「意思決定の速さ」です。全部原価計算で「この案件は黒字か赤字か」を毎回計算していると、判断に1〜2日かかることも珍しくありません。スループット会計なら「売価−材料費−外注費」を引くだけで、その場で判断できます。これは日々の現場運営において、想像以上に効きます。短納期の引き合いに対する受注判断や、突発的な値下げ要請への対応など、判断の速さがそのまま受注機会に直結する場面で大きな差が出ます。
詳しい利益体質づくりや採算管理の考え方とも、スループット会計は強く連動します。
時間あたり付加価値で経営判断する
スループット会計の中核指標が 「時間あたり付加価値」 です。
時間あたり付加価値 = スループット ÷ ボトルネック工程の使用時間
すべての製造業には必ず ボトルネック工程(=最も能力が制約されている工程) が存在し、その工程の生産能力が会社全体の生産量を決定します。だからこそ、判断軸も「ボトルネック工程の時間あたりにいくらの付加価値が出るか」で統一すべき、という考え方です。
この指標を使うと、製品ごとに4つに分類できます(出典: 一倉定『増収増益戦略』)。
- 健康商品: 時間あたり付加価値が高く、固定費を十分に回収して利益に貢献 → 販売強化すべき
- 貧血商品: 時間あたり付加価値はプラスだが少なく、貢献が弱い → 改善で底上げを図る
- 擬似出血商品: 一見プラスだが、隠れコストや手戻りを含めると実質マイナス → 仕様・価格を再評価
- 出血商品: 時間あたり付加価値が著しく低くマイナス → 値上げ交渉 or 切り捨て検討
「忙しいのに利益が残らない」状態の中小製造業では、擬似出血商品や出血商品が混在しているケースが少なくありません。時間あたり付加価値で機械的に4分類することで、客観的な判断が可能になります。
具体例で見てみましょう。製品Xはスループット8,000円・ボトルネック使用時間2時間で、時間あたり付加価値は4,000円。製品Yはスループット12,000円・ボトルネック使用時間6時間で、時間あたり付加価値は2,000円。売価が高い製品Yより、売価が低い製品Xのほうが時間あたりの付加価値は大きいということになります。これはスループットだけ見ていては分からない判断軸で、ボトルネック工程の貴重な時間を「時間あたり付加価値の高い製品」に優先的に割り当てるのが合理的、と分かります。
自社がこの判断軸を持てているかは、手元の数字で確かめられます。直近3か月で完了した案件を10件選び、それぞれ「売価−材料費−外注費」と「その案件がボトルネック工程を占めた時間」を並べてみてください。時間あたりの金額が最も高い案件と最も低い案件で3倍以上開いていれば、受注の取捨選択を変えるだけで利益は動きます。たとえば10件の中央値が時間あたり3,000円で、下位3件が1,000円だったとします。この3件がボトルネック工程を月に40時間占めているなら、差の2,000円を掛けた8万円が毎月取り逃がしている金額で、年に直すと96万円です。設備を増やさなくても、同じ40時間を中央値並みの案件に置き換えるだけで届く額かどうかを、ここで判断できます。逆に、その2つの数字が10件分そろわないのであれば、詰まっているのは判断軸ではなく実績を残す仕組みのほうです。見積の金額と実績の工数を同じ案件番号で突き合わせる画面は見積機能のページにまとめています。
スループット会計を実践する4ステップ
スループット会計の実践4ステップ
第一に、変動費の定義。材料費・外注加工費を「外部購入費(変動費)」とし、人件費・設備費は固定費として扱う。
第二に、案件別のスループット集計。受注番号(工番)に紐づけて、案件ごとの売上とその案件で発生した外部購入費を即時集計します。詳しい工番管理の考え方も合わせて使うと効果的です。
第三に、ボトルネック工程の特定。工程ごとの稼働率・待ち時間を可視化し、最も能力が制約されている工程を見極めます。
第四に、時間あたり付加価値で判断する運用に切り替える。受注・値下げ・新規案件の判断を、すべてこの指標を起点に行います。
Factory Advanceでスループット経営を支える
Factory Advance は、中小製造業の個別受注・多品種少量生産に特化した生産管理クラウドシステムで、スループット会計の実践を仕組みでサポートします。
- 受注時に工番を自動発行し、見積・受注・出荷・請求まで一気通貫で管理
- 工番に紐づく材料費・外注費を自動集計、案件別スループットがリアルタイムに見える
- 工程実績の収集で製造原価とボトルネック工程の特定を支援
- 案件別・顧客別・製品別に粗利と時間あたり付加価値を可視化
- クラウド型のため、スモールスタートで初期投資を抑えて始められる
原価から見積へつなげる全体像は中小製造業のための製造原価計算方法で整理しています。導入の進め方は生産管理システム導入手順にまとめています。
先に手を付けるべきは指標の設計ではなく、案件ごとの売価と外部購入費が同じ番号で残る状態を作ることです。この2つが残っていなければ、時間あたり付加価値は計算式があっても計算できません。判断軸を先に決めても、毎月同じ数字を出し続けられなければ、ボトルネックが別の工程へ移ったことに気づけないまま古い優先順位で受注を続けることになります。
まとめ
スループット会計は、財務会計を置き換えるものではなく、日々の経営判断をシンプルかつ正確にするための補完的なフレームワークです。「在庫を増やすと利益が出る錯覚」を生む全部原価計算の罠を回避し、付加価値最大化を判断軸にすれば、忙しいだけで利益が残らない状態から、本当の利益体質へと転換できます。重要なのは、税務申告のための全部原価計算と、経営判断のためのスループット会計を併存させること。両者の役割を分けて使い分ければ、決算書の整合性とスピーディな現場判断を同時に得られます。最初の一歩は、直近3か月で完了した案件を10件選び、「売価−材料費−外注費」と、その案件がボトルネック工程を占めた時間を書き出すことです。必要なのは請求書の控えと発注書の控え、それに作業日報かそれに代わる作業メモで、集計まで含めて1時間ほどで終わります。10件を時間あたりの金額で並べ替えると、上位3件と下位3件の差が、そのまま受注の取捨選択で動かせる利益の幅になります。下位3件が上位3件の3分の1を下回っているなら、値上げ交渉か仕様の見直しに進む対象はその3件です。同じ手順を案件数の多い会社でどう仕組みに載せるかは、収益管理の資料にまとめています。
参考文献
- 一倉定『増収増益戦略』
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省、2025年)
- 2024年版 中小企業白書(中小企業庁、2024年)
- 中小規模製造業者の製造分野におけるDX推進のためのガイド(IPA 独立行政法人 情報処理推進機構)
製造原価の計算方法と見積原価の出し方|中小製造業の原価見積と費目別割合
中小製造業の現場でよく聞かれるのが、「材料費と外注加工費は分かるが、労務費や設備費を製品ごとにいくら載せれば良いのか分からない」「見積価格に根拠がないから値上げ交渉ができない」という悩みです。
製造原価の計算方法を体系的に押さえると、案件ごとの収益性が見えるようになり、見積の説得力が増し、原材料・人件費の上昇局面でも利益を守れる経営判断ができるようになります。この記事は、費目の分解から自社レートの算出、案件1件の積み上げ計算、遊休時間を埋める案件の下限価格の考え方まで、実際の数字で追える形にまとめたものです。
「見積原価」と「製造原価」はどこが違うのか
原価の話がかみ合わない原因は、多くの場合「原価」という一語が指す範囲が人によって違うことにあります。まず用語の階層を揃えます。
見積価格を構成する7つの要素
| 区分 | 内容 | 計算上の扱い |
|---|---|---|
| 材料費 | 製品に直接投入する材料・部品の費用 | 実費を直接賦課 |
| 外注加工費 | 外部協力会社へ支払う加工費 | 実費を直接賦課 |
| 労務費 | 直接作業者の人件費 | アワーレート × 作業時間 |
| 設備費 | 減価償却費・メンテナンス・電気代等の機械費用 | アワーレート × 機械加工時間 |
| 間接製造経費 | 工場全体の消耗品・修繕費等で個別配賦できないもの | 直接製造費用 × 間接費レート |
| 販管費 | 役員報酬・営業・経理など間接部門の人件費等 | 製造原価 × 販管費レート |
| 利益 | 見積原価に対して確保したい営業利益 | 見積原価 × 目標営業利益率 |
この7つを積み上げると、3つの区切りが現れます。
- 製造原価 = 材料費 + 外注加工費 + 労務費 + 設備費 + 間接製造経費(工場の中で発生する費用まで)
- 見積原価 = 製造原価 + 販管費(会社を維持するための費用まで含めた、赤字にならない最低ライン)
- 見積価格 = 見積原価 + 目標利益(顧客に提示する金額)
見積原価は「販管費までを含んだ原価」です。 ここを製造原価と同じものとして扱うと、工場では黒字なのに会社としては利益が残らない、という状態が起きます。逆に、見積原価と見積価格を混同すると、値引き余地がゼロの見積を出し続けることになります。費目の定義そのものを確認したいときは製造原価に含まれるものの整理を先に読んでおくと、社内の言葉が揃いやすくなります。
材料費と外注加工費は伝票や請求書で直接把握できますが、それ以外の労務費・設備費・間接製造経費・販管費・利益の5つは「自社の収益構造」から逆算してレートを決める必要があります。ここを社内で決めずに勘で見積を出している企業は、結果的に薄利か赤字案件を抱え込みやすくなります。
製造原価の内訳と割合をどう読むか
「製造原価の割合はどれくらいが普通か」という問いには、業種平均で答えても意味がありません。板金加工と組立、熱処理と機械加工では材料費比率がまるで違い、同じ会社でも案件によって変わります。見るべきは他社平均ではなく、自社の完成案件を費目別に集計した構成比です。
出し方は単純です。締まった案件の実績原価を費目ごとに合計し、製造原価を分母にして比率を出します。次は後述する数値例(材料費8万円・外注加工費2万円・作業10時間・機械加工6時間)で計算した構成比です。
費目別の構成比(数値例・製造原価150,750円を100%とした場合)
| 費目 | 金額 | 製造原価に対する割合 | 割合が高いときに効く打ち手 |
|---|---|---|---|
| 材料費 | 80,000円 | 53.1% | 購買条件の見直し・歩留改善・材料価格の転嫁交渉 |
| 外注加工費 | 20,000円 | 13.3% | 内製化の検討・発注先の集約・図面段階での加工方法見直し |
| 労務費 | 25,000円 | 16.6% | 段取り短縮・工数実績の精度向上・作業手順の標準化 |
| 設備費 | 9,000円 | 6.0% | 稼働率の向上・遊休設備の見直し・投資判断の再検討 |
| 間接製造経費 | 16,750円 | 11.1% | 配賦基準の見直し・工場消耗品と修繕費の把握 |
この案件では材料費と外注加工費で66.4%を占めます。構成比が分かると、改善の順番が決まります。 材料費が過半を占める会社が現場の作業時間を数%削っても、製造原価は1%も動きません。逆に労務費比率が高い会社では、工数の記録精度がそのまま原価の精度になります。工数をどう原価に変換するかは作業日報の工数を原価に載せる手順に分けて書いています。
割合はもう2つの分母でも見ておきます。この案件では製造原価は見積原価の83.3%、見積価格の75.1%に相当します。製造原価だけを見て「利益が出ている」と判断してはいけない理由がここにあります。 残りの約25%で販管費と利益を賄う構造になっているため、製造原価ぎりぎりの価格で受けると会社としては確実に赤字です。
原価見積を積み上げる5つのステップ
レートが揃っていれば、案件ごとの原価見積は機械的な積み上げになります。
原価見積の積み上げ手順
材料費8万円・外注加工費2万円・作業時間10時間・機械加工時間6時間の案件を、労務費レート2,500円/時間、設備費レート1,500円/時間、間接費レート12.5%、販管費レート20%、目標営業利益率11%で計算します。
- 労務費 = 2,500円 × 10時間 = 25,000円
- 設備費 = 1,500円 × 6時間 = 9,000円
- 直接製造費用 = 80,000 + 20,000 + 25,000 + 9,000 = 134,000円
- 間接製造経費 = 134,000 × 12.5% = 16,750円
- 製造原価 = 134,000 + 16,750 = 150,750円
- 販管費 = 150,750 × 20% = 30,150円
- 見積原価 = 150,750 + 30,150 = 180,900円
- 目標利益 = 180,900 × 11% ≒ 19,899円
- 見積価格 = 180,900 + 19,899 ≒ 200,800円
作業時間と機械加工時間を分けて置くことが、この手順のいちばん大事な点です。 段取り中は人だけが動き、機械が単独で回っている間は人が付いていない、という工場では、時間をひとまとめにすると原価が実態から外れます。
この積み上げを自社の数字で埋めるための様式は、見積積算方法の資料に費目の分け方と同じ順番でまとめてあります。次章のレートの作り方まで一続きで載せているので、手元の決算数値を当てはめれば1件分の見積を最後まで通せます。
自社の数字からチャージレートを算出する
レートは年間の損益計算書(または予算)を費目ごとのブロックに分解し、固定費を時間単位に割り戻して作ります。(出典: 株式会社イーポート「中小製造業向け値上げ交渉に繋がる見積積算方法」)
労務費チャージレート
労務費チャージレート = 年間総支給額(社会保険料込) ÷ (年間総労働時間 × 稼働率)
直接作業者8名・年間総労働時間15,000時間・稼働率80%・年間総支給額3,000万円の工場なら、30,000,000円 ÷ (15,000時間 × 0.8) = 2,500円/時間 です。案件ごとの労務費は「2,500円 × 作業時間」で求められます。
設備費チャージレート
設備費チャージレート = 設備の年間費用(減価償却費+ランニング) ÷ (年間操業可能時間 × 稼働率)
機械5台・年間操業可能時間10,000時間・稼働率67%・年間費用1,000万円なら、10,000,000円 ÷ (10,000時間 × 0.67) ≒ 1,493円/時間となり、実務では1,500円/時間に丸めて使います。
機械ごとに費用も稼働率も違うため、精度を上げるなら台別に持つことになります。台別の算出方法や、稼働費と減価償却費の分け方、労務費と工程間接費まで含めた加工費レートの組み立ては設備費チャージレートの計算手順にまとめてあるので、この記事では全社レートでの積み上げに話を絞ります。
間接費レートと販管費レート
間接費レート・販管費レート・目標利益率の例
| 項目 | 計算式 | 数値例 |
|---|---|---|
| 間接費レート | 間接製造費用 ÷ 直接製造費用 × 100 | 500万 ÷ 4,000万 = 12.5% |
| 販管費レート | 販管費 ÷ 製造原価 × 100 | 1,500万 ÷ 7,500万 = 20.0% |
| 見積原価営業利益率 | 目標営業利益 ÷ 見積原価 × 100 | 1,000万 ÷ 9,000万 ≒ 11% |
このレートは一度作って終わりではありません。人件費が上がり、設備が増え、稼働率が変われば分母も分子も動きます。年に1回、決算数値が固まった時点で作り直すのを最低ラインにしてください。
もっと簡単に始めたいなら「賃率方式」
社員数や設備が少なく、労務費と設備費を細かく分けるほどの規模でない企業には、一倉定氏が提唱する「賃率方式」がシンプルで使いやすい代替案です(出典: 一倉定『一倉定社長学シリーズ5 増収増益戦略』)。
3種類の賃率の使い分け
| 賃率の種類 | 計算式 | 用途 |
|---|---|---|
| 損益分岐賃率 | 単位期間の一切の固定費 ÷ (直接工総工数 × 出勤率 × 操業度) | 赤字にならない最低価格の判定 |
| 必要賃率 | (固定費 + 必要利益) ÷ (直接工総工数 × 出勤率 × 操業度) | 目標利益を確保するための見積価格算定 |
| 実際賃率 | 特定期間の付加価値実績 ÷ 投入直接工総工数の実績 | 事後の収益性検証・改善活動 |
固定費6,000万円・必要利益1,000万円・直接工年間総工数15,000時間・稼働率80%なら、必要賃率は (60,000,000 + 10,000,000) ÷ (15,000 × 0.8) ≒ 5,833円/時間 です。「材料費 + 外注加工費 + 必要賃率 × 作業時間」で見積価格をざっくり算出できるため、レートの細分化に時間が割けない企業でも導入しやすい方式です。
損益分岐賃率と必要賃率の2本を持っておくと、「これ以下では受けられない価格」と「狙う価格」を分けて判断できます。
値上げ交渉に使える原価シミュレーション
レートが揃っていることの最大の効果は、コストが動いたときに必要な価格を即座に計算できることです。
勘ベースの見積とレート方式の見積
| 従来(勘ベースの見積) | チャージレート方式の見積 | |
|---|---|---|
| 値上げ要請の根拠を数字で説明できない | ▶ | 材料費・労務費の何%上昇で見積を何%上げる必要があるか即答できる |
| 案件ごとの収益性が見えない | ▶ | 案件ごとの粗利・営業利益を可視化できる |
| 人件費上昇分を価格に転嫁しづらい | ▶ | 労務費アップ分の価格反映率を計算で示せる |
| 設備投資の判断材料がない | ▶ | 稼働率変化が単価に与える影響を試算できる |
先ほどの案件(見積価格200,800円)で試算します。
- 材料費と外注加工費が20%上昇した場合: 直接製造費用が154,000円になり、同じレートで積み上げると見積価格は230,769円。利益率を保つには約15%の値上げが必要です
- 労務費レートが10%上昇(2,500円→2,750円)した場合: 見積価格は204,545円で、約1.9%の値上げで吸収できます
同じ「コスト上昇」でも、必要な値上げ幅は10倍近く違います。材料費比率が53%の案件では材料の変動がそのまま価格に響き、労務費比率が17%の案件では人件費上昇の影響は限定的です。「一律5%の値上げをお願いします」という交渉が通らないのは、根拠が案件ごとの構成比を反映していないからです。 費目別の割合を持っていれば、どの案件でいくら必要かを個別に示せます。
この試算を案件ごとに回すには、レートを一箇所に置いて見積と実績を同じ台帳で持つ必要があります。見積積算の機能では登録したレートで費目別に積み上げるため、材料費や賃率を変えたときに見積価格がいくら動くかをその場で確かめられます。
見積の下限価格は増分で決める。ただし会社全体で判断する
ここまでの積み上げは、固定費をすべて時間で配賦した「全部原価」の計算です。ところが、機械と人が空いている時間に入れる案件では、この金額をそのまま下限にすると受注機会を落とします。
判断に使うのは増分計算です。増員も残業も追加投資もせずに受ける場合、その案件を受けたことで追加的に増える費用は材料費と外注加工費だけです。この案件なら100,000円です。労務費・設備費・間接製造経費・販管費に相当する80,900円は、その案件を受けても受けなくても発生する固定費だからです。
- 顧客提示額160,000円(全部原価の見積原価180,900円を下回る)
- 増分費用100,000円
- 差額60,000円が、会社全体の利益に上乗せされる
全部原価で見れば「見積原価割れの赤字案件」ですが、遊休時間を埋めるだけなら会社全体の利益は6万円増えます。ただし、この判断は次の3つが揃っているときだけ成立します。
- その時間に、より条件の良い案件を入れる見込みがないこと
- 残業・休日出勤・外注の追加が発生しないこと
- その価格が、同じ顧客の次回や他の顧客の基準にならないこと
1つ目が重要です。同じ10時間で通常価格200,800円の案件が取れるなら、その増分利益は100,800円です。安値案件を受けた場合との差40,800円は、目に見えない機会損失として消えます。時間あたりで比べると6,000円/時間 対 10,079円/時間で、判断は「赤字か黒字か」ではなく「その時間をいくらの増分利益で埋めるか」に変わります。 時間あたりで採算を見る考え方は時間あたり付加価値の計算方法、工場全体の制約工程から利益を考える視点は制約となる工程を軸にした改善で詳しく扱っています。
増分で受けてよいのは例外処理であり、標準は全部原価での見積です。 例外を繰り返すと固定費を回収できる案件が減り、気づいたときには全体が薄利になります。
案件別原価管理で「事前の見積」と「事後の実績」をつなげる
レートで組んだ事前の見積は、実績と突き合わせない限り精度が上がりません。案件ごとに実際の作業時間・機械稼働時間・材料費・外注費を集め、見積との差を見るところまでが原価計算の一巡です。
実績を取らないと、想定していた作業時間と実際の作業時間がどれだけずれているのか、案件ごとの利益率がどう推移しているのかが分かりません。結果として、レートの見直しや赤字案件の早期発見ができず、原価計算が形だけのものになります。
差を見つけたあとは、原因を分けて考えます。時間が余分にかかったのか、レート自体が古かったのか、材料の歩留が想定より悪かったのかで打ち手は変わります。差の分解手順は見積と実績の差を分解する方法に、現場の記録を利益データに変える設計は作業日報を利益データに変える考え方にまとめています。
この一巡が回り始めると、レートは実測値に近づいていきます。 逆に一度作ったレートを3年放置している会社の見積は、どれだけ丁寧に積み上げても実態から外れます。
レートの更新と実績収集を止めないための仕組み
計算ロジック自体は単純ですが、運用に乗せるには次のデータを継続的に集める必要があります。
- 案件ごとの作業実績時間(段取り・加工・検査を分けて記録する)
- 機械ごとの稼働実績(設備費レートの分母になる)
- 案件ごとの材料費・外注加工費(発注書・請求書ベース)
- 月次・四半期での固定費・販管費の実績(レート見直し用)
これを紙の作業日報とExcelだけで回そうとすると、集計担当者の負荷が上がり、レートの更新頻度が落ちて精度が落ちていきます。続かない原因はたいてい意識ではなく、転記の量です。
Factory Advanceは、中小製造業の受注から工程進捗、実績収集、案件別原価までを一元化するクラウド型生産管理システムです。現場が入力した実績がそのまま案件原価に反映され、見積積算の機能では登録したレートで見積を積み上げ、実績との差を案件ごとに確認できます。
費用は環境構築費がスモール20万円・スタンダード40万円、月額がスモール3万円・スタンダード5万円(いずれも税抜)です。アカウント数は20件が標準付属で、注文書のAI-OCR読み取りと生成AIとのMCP連携はスタンダードに標準搭載しています(従量課金はありません)。
まとめ
製造原価の計算方法は、見積を出すための事務作業ではなく、自社の収益構造を可視化して値上げ交渉と利益管理を支えるための経営インフラです。
- 製造原価・見積原価・見積価格の3つを区別する。見積原価は販管費まで含んだ最低ライン
- 費目別の割合は他社平均ではなく自社の完成案件から出す。割合が改善の順番を決める
- 労務費・設備費・間接費・販管費・目標利益のレートは自社の損益計算書から逆算し、年に1回は作り直す
- 規模が小さい企業は損益分岐賃率と必要賃率の2本から始める
- 遊休時間を埋める案件は増分で下限価格を判断するが、機会損失を含めて会社全体で見る。例外を標準にしない
- 見積と実績を突き合わせる案件別原価管理まで回して、レートを実測値に近づける
まずは直近に締まった案件を3件選び、費目別の実績を集計して構成比を出してみてください。そこから逆算すれば、自社のレートがどれだけ実態からずれているかが1日で分かります。
資料には、自社の決算数値からレートを作り、1件分の見積を最後まで積み上げる手順を、費目の分け方と同じ順番でまとめています。値上げ交渉の場に持ち出せる根拠の作り方まで載せているので、社内でレートを決めるときの下敷きとして使ってください。
参考文献
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
- 一倉定『一倉定社長学シリーズ5 増収増益戦略』日本経営合理化協会
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省)
- 2024年版 中小企業白書(中小企業庁)
製造原価とは?含まれるもの・内訳・3要素をわかりやすく解説
製造原価とは、製品を作るためにかかった材料費・労務費・製造経費の合計のことです。小規模製造業の経営者にとって、製造原価を正確に把握することは赤字案件の発見・見積精度の向上・利益体質づくりの出発点になります。本記事では、製造原価の3要素・計算方法・含まれるもの・製品製造原価との違い・小規模製造業がまず管理すべき項目まで、現場で使える形で整理します。
製造原価とは?一言で説明
製造原価とは、ある期間(または1ロット・1案件)で製品を製造するために発生したすべての費用の合計です。会計用語では「製品の製造に直接・間接に要した費用」と定義されます。販売費・一般管理費(販管費)は含まず、あくまで「製造活動に要した費用」だけが製造原価の対象です。
製造原価は、損益計算書の「売上原価」を構成する主要な要素で、企業の利益を左右する中核的なコストです。製造原価が正確に把握できていれば、案件単位の利益が見え、見積精度が上がり、経営判断の質が高まります。逆に製造原価が曖昧なまま運営している中小製造業では、「忙しいのに利益が残らない」「赤字案件が決算でしか発覚しない」という構造的な問題が日常的に発生します。詳しい採算管理とはの議論で扱った案件別利益の見える化も、製造原価の正確な集計が出発点になります。
製造原価に含まれるもの
製造原価に「含まれるもの」と「含まれないもの」を整理すると、混乱しやすい範囲が明確になります。
製造原価に含まれるもの/含まれないもの
| 分類 | 含まれるもの(例) | 含まれないもの(例) |
|---|---|---|
| 材料関係 | 原材料費・部品代・副資材費 | 事務用品費(管理部門) |
| 人件費 | 現場作業者の賃金・社会保険料 | 営業・経理担当者の給与 |
| 設備関係 | 工場の設備減価償却費・修繕費・電気代 | 本社オフィスの光熱費 |
| 外部費用 | 外注加工費・運送費(製品出荷) | 広告宣伝費・接待交際費 |
| 管理費用 | 工場長・現場管理者の人件費 | 本社管理職の人件費 |
ポイントは、「工場・現場で発生した費用」が製造原価、「本社・営業・管理で発生した費用」は販管費という区分です。両者を混同すると、製品単位の真の原価が見えなくなり、見積や採算判断に誤差が生じます。
「営業担当の出張費」「本社経理の人件費」などは販管費に区分され、製造原価には入りません。逆に、「工場で使う事務用品費」「現場の工程管理者の人件費」は製造原価(製造経費・労務費)に含まれます。
製造原価の3要素:材料費・労務費・製造経費
製造原価は、3つの要素(材料費・労務費・製造経費)に分解できます。
製造原価の3要素
| 要素 | 内訳 | 具体例 | 把握方法 |
|---|---|---|---|
| 材料費 | 主要材料・副資材・補助材料 | 鋼材・樹脂・部品・ねじ・潤滑油など | 請求書・購入伝票・払出記録 |
| 労務費 | 直接工の賃金・賞与・社会保険料 | 現場作業者の給与・残業代・法定福利費 | 出勤簿・作業日報・賃率(アワーレート) |
| 製造経費 | 材料費・労務費以外で工場発生のもの | 外注費・設備減価償却費・電気代・工場家賃・修繕費 | 請求書・減価償却計算・配賦計算 |
第一の材料費は、製品に直接組み込まれる原材料、部品、ねじ・接着剤などの副資材を含みます。発注伝票や払出記録から比較的把握しやすい費用です。
第二の労務費は、現場作業者の賃金・賞与・社会保険料の総額です。1時間あたりの労務費単価(アワーレート)を算出して案件別に配賦するのが一般的です。一倉定氏が提唱した必要賃率方式では、必要賃率=(固定費+必要利益)÷(直接工総工数×出勤率×操業度) で算出します。例えば年間固定費6,000万円・必要利益1,000万円・直接工15,000時間・稼働率0.8なら、必要賃率は約5,833円/時間になります。
第三の製造経費は、材料費・労務費以外で工場・現場で発生する費用です。外注加工費・設備減価償却費・電気代・工場家賃・修繕費などが含まれ、案件別に配賦するか、製造原価全体の比率で配賦します。
3要素のうち、案件別に直接紐づけやすいのは材料費と外注費(製造経費の一部)です。労務費と設備費は「賃率(チャージレート)」として時間単位の単価を出し、案件の所要時間を掛けて配賦するのが一般的です。チャージレートの設定方法は、株式会社イーポートが提唱する見積積算方法でも詳しく整理されており、見積精度向上と直結します。
製品製造原価との違い
「製造原価」と「製品製造原価」は混同されがちですが、視点が異なります。
製造原価と製品製造原価の違い
| 製造原価(期間の総製造費用) | 製品製造原価(完成した製品の原価) | |
|---|---|---|
| 集計単位: 月次/年次の総額 | ▶ | 集計単位: 製品1ロット/1案件単位 |
| 対象: 期間中の製造活動すべて | ▶ | 対象: 完成した製品に紐づく原価のみ |
| 仕掛在庫を含む | ▶ | 仕掛在庫は含まない(完成品のみ) |
| 損益計算書の売上原価の元データ | ▶ | 完成品在庫の評価・売上原価計算に直結 |
| 全社・工場全体の集計 | ▶ | 案件・製品単位の集計 |
簡単に言えば、製造原価は「期間中に発生したすべての製造費用」、製品製造原価は「完成した製品に対応する原価」です。両者の差額が「仕掛在庫の増減」になります。
製造原価=当期総製造費用、製品製造原価=当期製品製造原価、と表現することもあります。月次決算で「売上原価」を算出する際は、製造原価から仕掛在庫の増減を調整して製品製造原価を求める計算が必要です。
製造原価の簡単な計算式
製造原価の計算は、3要素を足し合わせる基本式から始まります。
製造原価 = 材料費 + 労務費 + 製造経費
これに仕掛在庫の調整を加えると、製品製造原価が求まります。
製品製造原価 = 期首仕掛在庫 + 製造原価 − 期末仕掛在庫
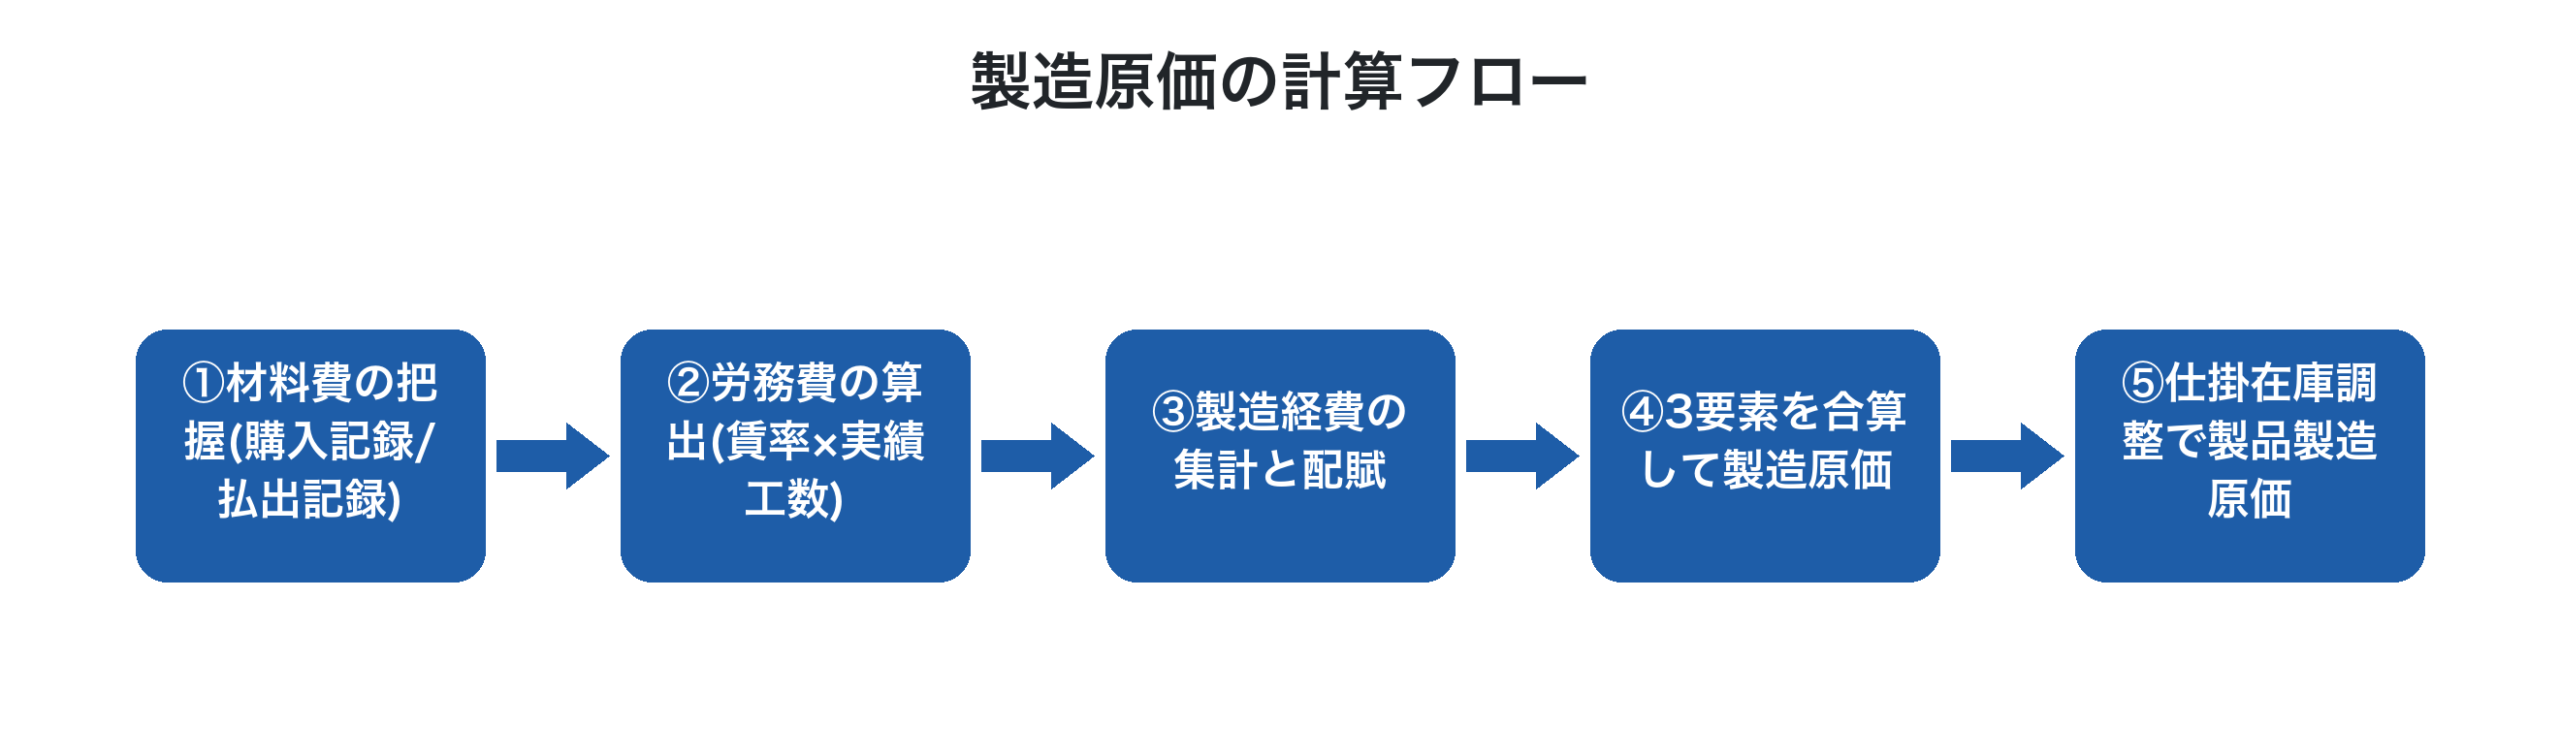
具体例で見てみます。ある月に、材料費800万円・労務費1,200万円・製造経費500万円が発生したとします。
製造原価 = 800万円 + 1,200万円 + 500万円 = 2,500万円
期首仕掛在庫が300万円、期末仕掛在庫が400万円なら、
製品製造原価 = 300万円 + 2,500万円 − 400万円 = 2,400万円
この製品製造原価2,400万円が、月次決算で売上原価の元になります。
案件単位の製造原価を求める場合は、同じ式を案件レベルに適用します。たとえばある工番(K-2026-005)で、材料費40万円・直接工数30時間×アワーレート5,833円=17.5万円・外注費15万円・配賦製造経費5万円なら、案件単位の製造原価は約77.5万円です。受注金額が110万円なら、粗利は32.5万円、粗利率は約30%と即時に判定できます。月次決算を待たずに案件ごとの利益が見える状態こそ、中小製造業に必要な原価管理の到達点です。
詳しい特注品見積精度の議論で扱った見積精度の向上、そして詳しい予実管理で扱った計画と実績の差異分析も、案件別の製造原価が正しく集計されてはじめて実現します。
中小製造業は「直接原価計算+簡便賃率」からはじめるべき
ここまで紹介した製造原価の3要素や仕掛在庫を含む計算式は、会計理論上の正解(全部原価計算の枠組み)です。しかし、中小製造業の実務では、正確性を求めすぎた細かい原価管理がかえって経営判断を遅らせるという落とし穴があります。原価計算基準にのっとって工場家賃・電気代・減価償却費などを案件別に精緻に配賦しようとすると、配賦ルールの設計と日々の計算に膨大な工数がかかり、肝心の「どの案件で利益が出て、どの案件で赤字か」という経営判断が後回しになります。
中小製造業の現場で本当に必要なのは、直接原価計算の考え方です。
全部原価計算と直接原価計算の対比
| 全部原価計算(理論上の正解) | 直接原価計算(中小製造業の実務向け) | |
|---|---|---|
| 案件別に固定費まで精緻に配賦 | ▶ | 案件別は変動費(材料費+外注費)のみ |
| 配賦ルールの設計に膨大な工数 | ▶ | 配賦不要、案件原価が即時に出る |
| 細かい数字は出るが経営判断に時間がかかる | ▶ | 限界利益で案件評価が即断できる |
| 固定費は配賦された案件別単位で見る | ▶ | 固定費は全社で別管理、必要賃率で目安回収 |
| 精緻化の追求がデメリットになりやすい | ▶ | 限界利益+簡便賃率で判断に直結 |
直接原価計算では、案件単位で発生する変動費(材料費+外注費)だけを案件原価として捉え、労務費・設備費・販管費は固定費として全社で別管理します。具体的には次の式で案件評価を行います。
限界利益 = 売上 −(材料費 + 外注費)
この限界利益を案件単位で集計し、上位/下位を判定することで、精緻な配賦計算なしに案件別の収益貢献度が把握できます。詳しいスループット会計の議論で扱った「真の変動費は材料費と外注費のみ」「労務費は固定費として扱う」という考え方とも、この直接原価計算は完全に整合します。
固定費の回収目安は、配賦ではなく社内の必要賃率(または損益分岐賃率)という単一指標で大まかに把握します。例えば、年間固定費6,000万円・必要利益1,000万円・直接工15,000時間・稼働率0.8の中小製造業なら、必要賃率は5,833円/時間。見積価格はこの賃率を下回らないことが、固定費+必要利益を回収できる最低条件です。配賦の精緻化に時間を費やすより、「限界利益で案件評価+必要賃率で見積基準」という二刀流のほうが、中小製造業の経営判断に直結します。
「製造原価=細かく正確に集計するもの」という思い込みから脱却し、「製造原価=案件別の利益判定と見積精度向上のための数字」という実践的な位置付けに変えることが、中小製造業の原価管理を機能させる鍵です。原価計算基準を理想として追いかけすぎると、運用負担と誤判断のリスクが上回るデメリットが顕在化します。
小規模製造業がまず管理すべき原価項目
小規模製造業(従業員20名以下)が原価管理を始める際、いきなり全部原価計算の精緻化を目指すと必ず挫折します。直接原価計算+簡便賃率の組み合わせで、優先順位を絞って段階的に進めるのが現実的です。
小規模製造業がまず管理すべき原価項目
| 優先度 | 管理項目 | 目的 | 進め方 |
|---|---|---|---|
| ★最優先 | 案件別の材料費(変動費) | 限界利益の算出 | 工番ごとに材料払出を記録 |
| ★最優先 | 案件別の外注費(変動費) | 限界利益の算出 | 外注発注書を工番に紐づけ |
| ★高 | 案件別の直接工数 | 見積根拠と賃率検証 | 現場のタブレット入力で工程実績 |
| ★高 | 社内の必要賃率(賃率) | 見積価格の最低水準と固定費回収目安 | 年間固定費÷直接工総工数で算出 |
| ○中 | 段取り工数の分離 | 段取り超過の把握 | 工程実績で段取り/正味を区別 |
| △低 | 工場家賃・電気代の案件別配賦 | 全部原価計算的な精緻化 | 運用が定着した3年目以降に検討 |
最優先で着手すべきは、案件別の変動費(材料費+外注費)と社内の必要賃率です。この2つが揃えば、限界利益による案件評価と、必要賃率による見積基準の確保ができ、案件単位の利益判定の8割は実用レベルで実現できます。詳しい工番とはの議論で扱った工番管理が、案件別変動費集計の基盤になります。
「間接費の精緻な配賦は2年目以降、または優先順位を最後尾に」が中小製造業の鉄則です。例えば「電気代の案件別配賦をどうするか」「工場家賃をどの案件にいくら按分するか」などに時間を費やして、結局1年経っても運用が立ち上がらないケースは珍しくありません。これら間接費は配賦方法を変えても案件単位の限界利益判断には影響を与えにくいため、必要賃率で全社的に大まかに回収目安を確認するだけで十分です。
「完璧な全部原価計算を目指して頓挫する」より、「不完全でも直接原価計算で回り続ける」ほうが、中小製造業の経営判断には遥かに有益です。原価管理の正確性は目的ではなく、案件単位の利益判定と見積精度向上のための手段だという原則を、現場運用に組み込むのが成功の鍵です。
ここまでの原価の考え方をExcelの手集計から仕組みに移す段階になったら、システム側の要件も押さえておく必要があります。機能・タイプ別の費用相場・選定時に見るべき軸は原価管理システムの機能と選び方で整理しています。
Factory Advance で案件別原価を見える化する方法
Factory Advance は、個別受注生産型中小製造業の生産管理・収益管理クラウドシステムで、直接原価計算と簡便賃率方式に対応した案件別原価管理を一気通貫で実現します。
- 工番ごとに材料費・外注費を自動集計し、案件別の限界利益(売上−変動費)をリアルタイムに可視化
- 社内の必要賃率(アワーレート)を算出し、見積価格の最低水準と固定費回収の目安として活用
- タブレット・スマホからの現場実績入力で、案件別の直接工数も継続的に蓄積
- 過去案件の限界利益データを蓄積し、次回見積の精度向上と案件選別の判断材料に活用
- 詳しいリアルタイム原価管理機能で、月次決算を待たずに案件別利益を確認
- 詳しい工番管理システム機能で、紙Excel運用からの段階的移行に対応
- 詳しいKPI設計・経営ダッシュボードと組み合わせ、限界利益・経常利益率・損益分岐点を経営判断に直結
- デジタル・AI導入補助金2026のツール登録製品で、初期費・月額費・サポート費が補助対象
「案件別の真の製造原価が見えない」「Excelで管理しているが集計に時間がかかる」。そんなお悩みをお持ちでしたら、まずは無料の資料ダウンロードから、Factory Advance を使った案件別原価管理の進め方をご確認ください。
まとめ
製造原価とは、製品を作るためにかかった材料費・労務費・製造経費の合計です。ただし中小製造業の実務では、全部原価計算の精緻化を追求するより、直接原価計算で限界利益(売上−材料費−外注費)を案件単位で集計し、固定費は必要賃率で大まかに回収目安を見るほうが、経営判断に直結します。原価計算基準にのっとった細かい配賦を追いかけすぎると、運用負担と誤判断のリスクのほうが上回ります。一倉定氏が説いた通り、会社の損益は常に「会社全体で考える」のが正しいのですが、その会社全体は案件単位の限界利益の積み上げと、必要賃率による固定費回収目安の組み合わせで判断できます。今日からでも、まず直近完了した案件3件で「売上−(材料費+外注費)=限界利益」を計算し、社内の必要賃率を算出することから始めれば、半年後には不完全でも回り続ける原価管理で利益体質を作れる経営に変わります。明日の現場の数字が、確実に変わり始めます。
参考文献
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省、2025年)
- 2024年版 中小企業白書(中小企業庁、2024年)
- 中小規模製造業者の製造分野におけるDX推進のためのガイド(IPA 独立行政法人 情報処理推進機構)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
工番とは?製番・作番・注番との違いと製造業での管理方法
工番とは、ひとつの受注や製造案件に対して付けられる管理番号のことです。「工事番号」の略で、製造業の現場では受注から出荷までの全工程を1つのIDで紐づけるために使われます。本記事では、工番の意味と必要性、製番・作番・注番といった似た用語との違い、附番ルールの決め方、そして中小製造業が工番管理を仕組み化することで得られるメリットまでを解説します。
工番とは?一言で説明
工番(こうばん)とは、受注した案件1件ごとに付与される一意の管理番号です。製造業の現場では、見積→受注→工程設計→製造→検査→出荷→請求という一連の業務を、すべて同じ工番で紐づけて管理します。これにより、案件単位の原価・利益・進捗・履歴がすべて1つの番号で追跡できるようになります。
工番は「Job Number」とも呼ばれ、特に個別受注生産(多品種少量・一品物)を行う中小製造業で欠かせない管理手法です。量産品中心の大企業では製品マスタや部品表(BOM)が管理の中核になりますが、個別受注では「同じ案件は二度と来ない」ことが多く、案件単位の管理が必須となります。案件別に原価を積み上げる計算そのものの手順は個別原価計算の進め方にまとめていますが、その集計の受け皿になるのが工番です。
工番が持つ役割を一言でいえば、「バラバラに発生する伝票と実績を、あとから1件の案件として組み立て直すための糊」です。注文書、図面、作業日報、材料の受入票、外注の請書、出荷伝票、請求書は、それぞれ別の担当者が別のタイミングで作ります。これらに共通の工番が載っているかどうかだけで、案件別の利益が出せる会社と出せない会社に分かれます。
この糊を人の記憶と転記に頼っている限り、案件が増えるほど貼り忘れが出ます。いま自社がどちら側にいるかは、直近の受注1件で確かめられます。 その案件の注文書・図面・作業日報・外注の請書・請求書を机に並べ、同じ工番が書かれている紙が何枚あるかを数えてください。5枚のうち3枚以下なら、案件別の利益は今の運用では出せません。受注を登録した時点で番号が起こり、以降の伝票と実績がその番号に自動でぶら下がる状態になれば、糊を貼る作業そのものが要らなくなります。この5種類が工番1つでつながった画面は案件管理機能で確認できます。
工番・製番・作番・注番の違い(用語整理)
工番に似た用語として「製番」「作番」「注番」があります。業界や会社によって呼び方が異なるため混乱しやすいですが、意味と用途を整理すると次のようになります。
工番・製番・作番・注番の違い
| 用語 | 読み方 | 意味 | 付与タイミング | 主な用途 |
|---|---|---|---|---|
| 工番 | こうばん | 工事/案件単位の管理番号(工事番号の略) | 受注時または見積時 | 案件全体の原価・進捗・履歴管理 |
| 製番 | せいばん | 製品単位の製造番号(製造番号の略) | 製造開始時 | 製品個別の製造履歴・トレーサビリティ |
| 作番 | さくばん | 作業単位の番号(作業番号の略) | 作業指示時 | 工程・作業の管理 |
| 注番 | ちゅうばん | 注文単位の番号(注文番号の略) | 受注時 | 顧客との受発注管理 |
中小製造業では、これらの用語が混在して使われることが多く、また会社ごとに独自の呼び方をしているケースもあります。「工番」と「製番」を同義で使う会社もあれば、両者を区別して「工番=案件全体」「製番=個別製品」と使い分ける会社もあります。
実務上の整理としては、「工番=案件全体を貫く番号」、「製番=製造ロットや個別製品の番号」、「作番=工程単位の番号」、「注番=顧客の注文書ベースの番号」という階層構造で捉えると分かりやすいです。本記事では、最も広い概念として「工番」を中心に解説します。
「番」が付く用語は4つでは足りない
現場に出ると、上の4つ以外にも「番」の付く番号が飛び交います。どれが案件を指し、どれがモノを指しているのかを最初に線引きしておかないと、同じ番号を別の意味で呼び合う事故が起きます。
現場で混ざりやすい「番」の一覧
| 用語 | 何を識別しているか | 工番との関係 |
|---|---|---|
| 図番 | 図面そのもの(設計情報) | 1つの工番に複数の図番がぶら下がる |
| 品番 | 製品・部品の種類 | 同じ品番が別の工番で何度も登場する |
| 機番 | 設備1台、または製品の個体 | 工番の実績に「どの機番で加工したか」が付く |
| ロット番号 | 同時に作った数量のまとまり | 1つの工番が複数ロットに分かれることがある |
| 伝票番号 | 注文書・納品書などの紙1枚 | 工番を書いておかないと案件に戻せない |
この中で特に取り違えが多いのが図番と品番です。設計変更のときに図番を変えるのか版数を上げるのかという判断まで含めて、図番と品番の違いで整理しています。
製番管理方式との使い分け
なお「製番」には、番号としての意味のほかに、部品の手配単位を製番で縛る生産方式という意味もあります。これが製番管理方式です。「この製番のためだけの部品」として手配するので、案件ごとの原価がきれいに出る一方、共通部品まで製番で縛ると在庫が重複して膨らみます。
中小製造業での現実的な線引きは、「全部を製番で縛らない」ことです。一品物の加工品や専用部品は製番で手配し、ボルトやパッキンのような汎用部品は在庫から引き当てる。この二本立てにすると、原価の正しさと在庫の身軽さを両立できます。製番管理方式の考え方、枝番と親子関係の設計、部品共通化で破綻する条件については製番管理とはで詳しく整理しています。
工番管理と製番管理は対立するものではありません。工番で案件のお金を束ね、製番で部品の手配を束ねる。この役割分担ができていれば、どちらの呼び方を採用しても実務は回ります。
工番の付け方の例(中小製造業の現場で使えるルール)
工番をどう付けるか(付番ルール)は、会社の運用に大きく影響します。中小製造業でよく使われるルールを整理しました。
工番の付番ルール例
| ルール例 | 形式サンプル | 特徴 |
|---|---|---|
| 連番方式 | 00001, 00002, 00003… | シンプルで採番が早い。月や年で区切らないため案件数が多いと管理しづらい |
| 年度+連番 | 2026-0001, 2026-0002… | 年度単位で集計しやすい。中小製造業で最も一般的 |
| 客先コード+連番 | TY-001, HD-001… | 客先別の集計が即時に分かる。客先数が多いと管理が複雑化 |
| 年月日+連番 | 20260514-01, 20260514-02… | 日付ベースで時系列管理が容易。納期管理に向く |
| 案件種別+連番 | K-2026-001(工事), S-2026-001(試作)… | 案件タイプ別の集計が容易。種別が多いと採番ルールが複雑 |
中小製造業に最も向くのは「年度+連番」のシンプルな方式です。例えば「2026-0001」のように、頭4桁で年度、後ろ4桁で連番にすると、月次・年度集計がしやすく、採番ミスも起きにくくなります。客先別の集計が必要なら、別途客先コードを管理項目として持たせれば対応できます。
工番の付番ルールを決める際の鉄則は、「複雑にしすぎない」ことです。客先コード+案件種別+年月+連番のような複雑な形式にすると、現場で覚えきれず、結局Excel等で別管理することになります。シンプルな番号体系で運用し、検索・集計はシステム側で柔軟に対応するのが現実的です。
桁数をいくつ確保するかも先に決めておきます。連番4桁なら年9,999件まで、3桁なら999件までです。今の受注件数の3倍を想定して桁を取っておくと、途中で桁あふれを起こして番号体系を作り直す事態を避けられます。工番だけでなく、製番・機番・図番まで含めた社内の番号ルール全体をどう設計するかは、製造業の番号体系の作り方で振り直しの手順まで整理しています。
工番の附番を止めないための運用ルール
付番ルールを決めることと、そのルールが毎日回り続けることは別の問題です。工番管理が崩れる会社は、ルールが悪いのではなく、附番の運用が止まっていることがほとんどです。附番とは番号を割り当てる行為そのもので、採番・付番とほぼ同じ意味で使われます。ここでは、附番を止めないために先に決めておくべき4点を挙げます。
第一に、附番する人を一箇所に決める。 営業も工務も現場も自由に番号を起こせる状態にすると、同じ番号が二重に発行されます。附番できるのは受注登録の担当者だけ、と決めるのが基本です。システムを使うなら自動採番にして、人が番号を打ち込む余地をなくします。
第二に、附番のタイミングを見積時か受注時のどちらかに統一する。 見積時に附番すると失注案件にも番号が付き、見積の当たり外れを後から分析できます。受注時に附番すると番号が詰まって管理は軽くなりますが、失注データは残りません。どちらでもよいので、社内で1つに統一することが重要です。会社によって混在しているのが一番よくない状態です。
第三に、一度発行した工番は絶対に変更しない。 途中で番号を振り直すと、それまでに記録した実績データ・図面・伝票との紐づけが崩れ、後追いの調査が困難になります。仮に発行ミスがあっても、その工番は欠番として残し、新しい工番で改めて起こします。欠番は「もったいない」ものではなく、履歴が壊れていない証拠です。
第四に、案件が途中で増えたときの枝番ルールを決めておく。 追加工事、仕様変更、手直し、クレーム対応の再製作。これらを元の工番にそのまま含めると、当初見積との比較ができなくなります。「2026-0001-1」のように枝番で分け、当初分と追加分を別々に集計できるようにしておくと、追加請求の根拠がそのまま数字で出せます。
工番の粒度は「増分」で決める
「工番はどこまで細かく割るべきか」は必ず出てくる問題です。細かくすれば分析は効きますが、附番と入力の手間が増えます。これは好みではなく、増えるコストと増える利益を突き合わせる増分計算で決めるべき論点です。
月の受注が50件の工場で、工番の粒度を1段階細かくすると、記録の手間が1件あたり月10分増えるとします。増える工数は50件×10分=500分、つまり8.33時間です。時間あたり人件費を3,000円とすると、増分費用は月25,000円になります。
一方の効果です。粒度を上げたことで赤字の原因工程が特定でき、1件あたり15,000円の損失を月2件防げたとすると、増分利益は月30,000円です。差し引きは月5,000円のプラス、年間で60,000円にしかなりません。
この数字が示しているのは、全案件で一律に粒度を上げても割に合わないということです。であれば、赤字が疑われる客先と製品だけに絞って粒度を上げるほうが、増える手間は5分の1になり、防げる損失はほとんど変わりません。粒度の判断は「正確さの追求」ではなく、会社全体の増分利益がプラスになる範囲を探す作業だと考えると迷わずに済みます。
なぜ工番管理が中小製造業に必要なのか
工番管理がない場合、中小製造業では次のような典型的な問題が発生します。
第一に、案件単位の利益が見えない。月次決算では会社全体の利益しか出てこず、「どの案件で赤字が発生しているか」が分かりません。採算が合わないとはどういう状態かを判断するにも、案件別利益の可視化が出発点になります。
第二に、進捗が把握できない。納期間近の案件がどこの工程まで進んでいるか、誰に聞かないと分からない状態が発生します。
第三に、履歴がたどれない。過去の類似案件の見積や実績工数を、現在の見積に活かせません。
第四に、属人化が進む。「あの案件はAさんが担当」という記憶ベースの管理になり、担当者不在で業務が止まります。
工番をハブにして全業務を紐づければ、これら4つの問題は構造的に解決されます。
工番をハブにした業務フロー
受注時に工番を発行し、見積金額・工程設計・実績工数・材料費・外注費・出荷情報・請求情報をすべて同じ工番に紐づけることで、案件1件の全情報が1つのIDで完結します。これが工番管理の最大の価値です。
工番管理が定着した中小製造業では、「この工番、今いくら使ってる?」「先月の案件で、客先Aの平均粗利率は?」という質問に、その場で数字を即答できるようになります。月次決算や経理部門に確認を取らずに経営判断が下せる状態は、経営者にとって極めて大きな武器になります。
工番管理を支える受注管理・原価管理の仕組み
工番管理を実際に運用するには、次の2つの仕組みが連携している必要があります。
第一に、受注管理。受注時に工番を自動採番し、顧客情報・納期・見積金額を工番に紐づけて記録します。注文書の取り込みから工番発行までを自動化する仕組みを使えば、AI-OCRで注文書を読み取った瞬間に工番が発行され、後続業務にデータが連携されます。附番の担当者を一箇所に決めるという先ほどのルールも、自動採番にしてしまえば守るための努力が要らなくなります。
第二に、原価管理。工程実績(誰がどの作業に何時間使ったか)と材料費・外注費を工番に紐づけて集計します。中小製造業の実務では、直接原価計算(限界利益=売上−材料費−外注費)で工番単位の収益を把握するのが現実的です。配賦の精緻化に時間を費やすより、変動費を工番に紐づけて限界利益を即時に算出するほうが、経営判断のスピードと精度の両面で優れます。
受注管理と原価管理が工番でつながれば、見積→受注→工程→実績→請求の一気通貫管理が実現し、案件単位の真の利益が決算を待たずに見えるようになります。ここで先に決めるべきなのは、工番に何を紐づけるかの線引きです。 材料費と外注費の2つで始めるのか、労務費まで載せるのか、製造経費の配賦をどこまで省くのか。この線引きの具体例と、費目ごとの記録のしかたは無料の収益管理の資料に一覧で載せています。
工番管理を紙・Excelで行う限界
工番管理を始める段階では、Excelで案件一覧表を作って運用するのが手軽です。しかし、案件数が増えると次の限界に当たります。
紙・Excel管理と工番ベースのシステム化の比較
| 紙・Excel管理の課題 | 工番ベースのシステム化での解決 | |
|---|---|---|
| 進捗が分からない | ▶ | リアルタイムに工程進捗が可視化 |
| 原価集計に時間がかかる | ▶ | 工程実績入力と同時に自動集計 |
| 属人化で担当者不在時に業務停止 | ▶ | 誰でも同じ画面で対応可能 |
| 過去案件の検索が困難 | ▶ | 客先・製品・年月で即時検索 |
| 案件別利益が決算で初めて見える | ▶ | 進行中に案件利益が見える |
| 転記ミスが頻発 | ▶ | 工番ベースの自動連携でミスを減らせる |
Excel管理が本当に苦しくなるのは、案件数そのものよりも「同じ工番を何枚のシートに手で書き写しているか」で決まります。案件一覧、原価表、進捗表、請求予定表と転記先が4つあれば、1件の受注で4回書く必要があり、どれか1つが古いまま残ります。紙とExcel管理の限界でも触れているとおり、案件数が月50件を超えるとこの転記の工数とミスが急増し、システム化が現実的な選択肢になります。
工番管理をシステム化するメリット
工番の運用が固まったうえでシステム化すると、番号が単なる管理記号からデータを呼び出すための鍵に変わります。得られるものは大きく4つです。
第一に、案件別の真の利益が進行中に見える。工程実績がリアルタイムに集計され、完了を待たずに利益見込みが確認できます。赤字の兆候が出た時点で、増産の打ち切りや追加請求の交渉といった手が打てます。
第二に、過去案件のデータが資産化される。客先・製品・工程パターン別に過去案件を検索でき、新規見積の精度向上に活用できます。実績工数を使った特注品の見積手法のように、過去の類似案件の実績工数を参照することで、見積のブレが小さくなります。
第三に、事業承継の準備になる。工番に紐づくデータが社内に蓄積されることで、ベテランの暗黙知がデジタル資産として後継者に引き継げる形になります。「この客先のこの製品は段取りに時間がかかる」という記憶が、工番別の実績という数字で残ります。
第四に、見積と実績のズレが次の見積に返る。工番単位で見積と実績を突き合わせれば、どの工程で何分ずれたかが分かります。予実の乖離を次の見積に返すサイクルや、現場で起きる隠れ損失の見える化は、いずれも工番という共通の鍵があって初めて成立します。
なお、システムに求める機能の比較や選定の観点は、工番管理システムとは何かに分けてまとめています。本記事は番号そのものの設計と運用に絞っています。
Factory Advance で工番ベースの収益管理を実現する方法
Factory Advance は、個別受注生産型中小製造業の案件管理クラウドシステムで、工番ベースの収益管理を一気通貫で提供します。
- 受注時に工番を自動採番、見積→受注→工程実績→外注発注→請求を工番で一気通貫管理
- 工番ごとに材料費・外注費・労務費を集計し、案件別の真の利益(限界利益)をリアルタイムに可視化
- 枝番で当初分と追加分を分けて集計でき、仕様変更や手直しの負担を数字で示せる
- タブレット・スマホからの現場実績入力で、紙・Excel運用からの段階的移行に対応
- 過去案件を客先・製品仕様・工程パターンで検索可能、新規見積の精度向上を支援
- 環境構築費はスモール20万円/スタンダード40万円、月額はスモール3万円/スタンダード5万円(税抜)。アカウントは20件が標準付属です
- デジタル・AI導入補助金2026のツール登録製品で、初期費・月額費・サポート費が補助対象
工番を軸に案件単位で何を管理できるかは、案件管理機能のページにまとめています。
まとめ
工番とは、ひとつの受注や製造案件に対して付ける管理番号であり、受注から出荷までの全工程を1つのIDで紐づける役割を果たします。製番・作番・注番・図番との違いを整理すれば、自社で使うべき用語と運用が明確になります。中小製造業では、シンプルな「年度+連番」方式で附番し、附番する人とタイミングを一箇所に決め、一度出した番号は振り直さない。この3つを守るだけで、工番は壊れずに回り続けます。粒度をどこまで細かくするかは好みで決めず、増える手間と防げる損失を突き合わせる増分計算で判断してください。一倉定氏が説いた通り、会社の損益は常に「会社全体で考える」のが正しいのですが、その会社全体は工番単位の積み上げから生まれます。
最初の一手は、直近の受注3件に工番を振り、売上から材料費と外注費だけを引いて限界利益を出すところまでです。 ここまでは今の附番ルールのまま、Excelでも動きます。いまの記録で限界利益まで届くのか、それとも記録の側を先に直す必要があるのかは、15分あれば判断できます。
手元の注文書と作業日報を並べ、無料の資料に載せている費目一覧と突き合わせてください。工番に紐づける費目の線引きと、費目ごとの記録のしかたが一覧になっています。
参考文献
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省、2025年)
- 2024年版 中小企業白書(中小企業庁、2024年)
- 中小規模製造業者の製造分野におけるDX推進のためのガイド(IPA 独立行政法人 情報処理推進機構)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」
採算が合わないとは?採算の意味と赤字案件を見つけて直す手順
採算とは、売上に対してコストを差し引いた結果、利益が残るかどうかを見る考え方です。採算管理とは、製品別・顧客別・案件別に採算を見て、どの仕事が利益を生み、どの仕事が赤字要因になっているかを把握し、継続的に改善する仕組みのことです。本記事では、採算と採算管理の違い、製造業での具体的な見方、採算が悪い案件の発見方法、システム化すべきタイミングまで、中小製造業の経営者向けに整理します。
採算とは?一言でいうと
「採算」とは、ある仕事や事業に対して、売上から必要な費用(材料費・外注費・人件費・販管費など)を差し引いた結果、利益が残るかどうかを見る経営判断の指標です。一般的には「採算が合う/合わない」「採算が取れる/取れない」という言い方をします。
製造業の文脈では、採算は次のように分解できます。
採算(粗利) = 売上 −(材料費 + 外注費 + 労務費 + 設備費 + 間接費)
採算が合うとは、この計算結果がプラスで、目標とする利益水準を満たしている状態です。逆に採算が合わないとは、計算結果が赤字、もしくはプラスでも目標利益に届いていない状態を指します。
採算が合う/合わないとはどういう状態か
「採算が合う」状態の判定は、見る単位によって基準が異なります。中小製造業では、次の3つの単位で採算を見るのが基本です。
第一に、会社全体の採算。年間売上から年間総費用を引いた結果、十分な利益が残っている状態。
第二に、製品・案件単位の採算。1つの製品ロットや1つの案件で、売上から発生コストを引いた利益が、目標水準を上回っている状態。
第三に、時間あたり採算(時間あたり付加価値)。1時間の稼働で生み出した付加価値が、社内の必要賃率を上回っている状態。
「採算が悪い」と感じる中小製造業の多くは、会社全体では黒字でも、個別案件・個別顧客の単位で赤字が混じっていることに気付いていません。これが、本記事の主題である採算管理が必要になる理由です。詳しい利益体質づくりの観点でも、案件単位の採算把握が出発点になります。
採算管理と原価管理の違い
採算管理と原価管理は混同されがちですが、目的と視点が異なります。
原価管理と採算管理の対比
| 原価管理 | 採算管理 | |
|---|---|---|
| 目的: コストを正確に集計 | ▶ | 目的: 利益が出ているかを判断 |
| 視点: コスト側に集中 | ▶ | 視点: 売上とコストの両方 |
| 単位: 製造原価・販管費 | ▶ | 単位: 製品別/顧客別/案件別の利益 |
| 評価軸: コストの妥当性 | ▶ | 評価軸: 利益・利益率の妥当性 |
| 改善: コスト低減 | ▶ | 改善: 不採算案件の見直し・値上げ・撤退 |
原価管理は「コストを正しく把握すること」が主眼で、詳しい製造原価とはの議論で扱った材料費・労務費・経費の集計が中核です。一方、採算管理は「コストと売上を比較して利益判断を下すこと」が主眼であり、原価管理の結果を活用して経営判断に変換する活動です。
つまり、原価管理は採算管理の前提条件です。原価が正確に集計できていなければ、採算判断もできません。逆に、原価管理だけ精緻にしても、その結果を案件単位で集計して利益判断につなげなければ、経営インパクトは限定的です。
製造業で採算を見る3つの切り口(製品別・顧客別・案件別)
中小製造業の採算管理は、製品別・顧客別・案件別の3つの切り口で見るのが標準です。
製造業で採算を見る3つの切り口
| 切り口 | 目的 | 把握すること | 打ち手 |
|---|---|---|---|
| 製品別採算 | 製品ポートフォリオの最適化 | どの製品ラインが利益を生んでいるか | 不採算製品の販売停止・値上げ・改良 |
| 顧客別採算 | 取引先別の収益貢献度評価 | どの顧客が利益を生み、どの顧客で利益が漏れているか | 不採算顧客の単価交渉・取引縮小 |
| 案件別採算 | 1件1件の利益判断と改善 | 進行中・完了案件の真の利益と赤字案件の特定 | 赤字案件の原因分析と次回見積反映 |
中小製造業で最も即効性が高いのが案件別採算です。月次決算では会社全体の利益しか見えませんが、案件別に採算を集計すれば「どの案件が赤字だったか」「どの工程で利益が漏れているか」が分かります。詳しい工番とはの議論で扱った工番管理が、案件別採算の実装基盤になります。
顧客別採算も重要です。「長年付き合っている主要顧客が実は採算最悪だった」というケースは中小製造業で珍しくありません。顧客別の年間利益率を出して、上位3〜5社に偏った依存があれば、単価交渉や取引条件の見直しを検討します。
案件別(工番別)採算管理の実務手順
製造業で採算管理を機能させる最小単位は工番(案件)です。月次の全社損益だけを見ていると、「忙しいのに利益が残らない」原因がどの案件にあるのか特定できません。ここでは工番別に採算を見るための実務手順を4ステップで整理します。
- ステップ1:工番の付与ルールを決める。受注単位か、製品単位か、ロット単位か。途中で追加受注が発生した場合に枝番を振るのか新規工番にするのかまで決めておかないと、後の集計が崩れます。
- ステップ2:見積時点の原価内訳を残す。材料費・外注加工費・労務費(アワーレート×想定工数)・間接製造経費を分けて記録します。合計金額だけを残すと、差異が出たときに原因を追えません。
- ステップ3:実績を工程単位で入力する。作業時間・材料使用量・外注費を工程ごとに記録します。ここが最も現場負担になるため、タブレットやバーコードなど入力を数秒で終わらせる仕組みが前提条件になります。
- ステップ4:工番別に見積と実績を突き合わせる。案件が完了した時点で差異を確認し、材料費・工数・外注費のどこで想定を超えたのかを分解します。
重要なのは実施の頻度です。月次決算のタイミングまで待つと、原因を覚えている人がいなくなります。案件完了の都度、あるいは長納期案件なら工程の節目ごとに突き合わせるのが実務的です。この差異情報を次回見積に反映させることで、見積精度そのものが上がっていきます。
なお、この手順を紙とExcelで回すと転記工数が膨らみ、結局続かないケースが多くあります。システム化の判断基準については生産管理システム導入手順の7ステップも参考にしてください。
採算管理表のサンプルと使い方
採算管理を実装する最もシンプルな方法は、案件単位の採算管理表を作ることです。
案件別採算管理表のサンプル
| 工番 | 案件名 | 売上 | 材料費 | 外注費 | 労務費 | 採算(粗利) | 採算率 |
|---|---|---|---|---|---|---|---|
| K-2026-001 | A社向け精密部品 | 500万円 | 120万円 | 80万円 | 180万円 | 120万円 | 24.0% |
| K-2026-002 | B社向け治具製作 | 300万円 | 60万円 | 150万円 | 100万円 | -10万円 | -3.3% |
| K-2026-003 | C社向け量産品(月次) | 800万円 | 320万円 | 100万円 | 220万円 | 160万円 | 20.0% |
| K-2026-004 | D社向け試作案件 | 150万円 | 40万円 | 20万円 | 80万円 | 10万円 | 6.7% |
| 合計 | ─ | 1,750万円 | 540万円 | 350万円 | 580万円 | 280万円 | 16.0% |
このように工番ごとに採算を可視化すると、B社向け治具製作が赤字10万円であることが一目で分かります。月次決算では合計の採算率16%しか見えませんが、案件別では-3.3%の赤字案件と+24%の優良案件が混在していることが判明します。
採算管理表を使うときの重要な原則が、「会社全体で考える」ことです。一倉定氏が説いた「会社の損益というものは、常に『会社全体で考える』のが正しい」という考え方は、採算管理にも当てはまります。個別の赤字案件1件だけ見て切り捨てるのではなく、その案件が会社全体の固定費回収や顧客関係に与える影響まで含めて判断します。
採算が悪い案件を見つけるチェックリスト
採算管理表を作っても、「どこを見ればよいか」が分からないと改善行動につながりません。中小製造業で採算が悪い案件を見つける典型的なチェックポイントを整理しました。
採算が悪い案件を見つけるチェックリスト
| # | チェック項目 | 症状 | 改善方向 |
|---|---|---|---|
| 1 | 見積より実績工数が大幅に超過 | 標準工数の130%以上消費 | 見積根拠の精度向上、工数超過の原因分析 |
| 2 | 外注追加発注が発生 | 計画外の外注費が積み上がる | 社内余力の確認、外注先パートナーシップ強化 |
| 3 | 手戻り・仕様変更が無償吸収 | 顧客要望の途中変更が見積に反映されない | 仕様変更の有償化ルール策定 |
| 4 | 段取り時間が標準を超過 | 予定段取り時間の倍以上 | 段取り改善、外段取り化 |
| 5 | 不良対応・廃棄が発生 | 受入検査・自社検査で不良発覚 | 上流工程の品質改善 |
| 6 | 客先の値下げ要請に応えた案件 | 単価が前年比10%以上下落 | 代替案提示、値上げ交渉 |
これら6つの項目で「該当する案件が3つ以上ある」場合、その案件は構造的に赤字の温床になっている可能性が高いです。チェック後は、原因別に改善施策に変換します。例えば1や4の場合は工程改善、3の場合は契約ルールの見直し、6の場合は価格交渉という具合に、原因と打ち手を対応させます。
システム化すべきタイミング
採算管理を始める段階では、Excelで案件別採算表を作って運用するのが最も手軽です。しかし、案件数が増えると、Excelでは以下の限界に当たります。
第一に、入力工数の肥大化。月100件以上の案件を扱うようになると、原価集計と採算計算をExcelで管理するだけで、専任者が必要になります。
第二に、リアルタイム性の欠如。月次でExcelを更新する運用では、進行中案件の赤字を早期に発見できません。詳しいリアルタイム原価管理の議論でも、月次決算を待たずに案件別利益が見える状態が中小製造業の経営インフラとして必要です。
第三に、全社視点での集計が困難。製品別・顧客別・案件別の3切り口を同時に集計して、全社の経常利益率や付加価値合計まで連動させるのは、Excelでは現実的に困難です。
これらの限界を感じ始めたら、生産管理クラウドへの移行を検討するタイミングです。クラウド型なら詳しい紙とExcel管理の限界からスモールスタートで移行でき、案件単位の利益管理を継続的に育てていけます。
利益体質を作る出発点は採算管理
採算管理は、中小製造業が利益体質になるための出発点です。利益体質とは、売上の増減に左右されず安定的に利益を残せる経営の状態を指します。詳しい利益体質を作る方法で論じた通り、利益体質づくりの第一歩は「どの仕事が利益を生み、どの仕事が赤字を生んでいるか」を見える化することです。これがまさに採算管理の役割です。
採算管理を継続することで、(A) 赤字案件の早期発見と削減、(B) 値上げ交渉の根拠データ蓄積、(C) 戦略的な顧客・製品選択 の3つが可能になり、結果として利益体質が確立されます。詳しいKPI設計・経営ダッシュボード・予実管理の枠組みも、採算管理のデータを基盤にして成り立つ経営インフラです。
採算管理を継続するための収益改善サイクル
採算管理は1回やって終わりではなく、収益改善サイクルとして継続的に回すことが鍵です。
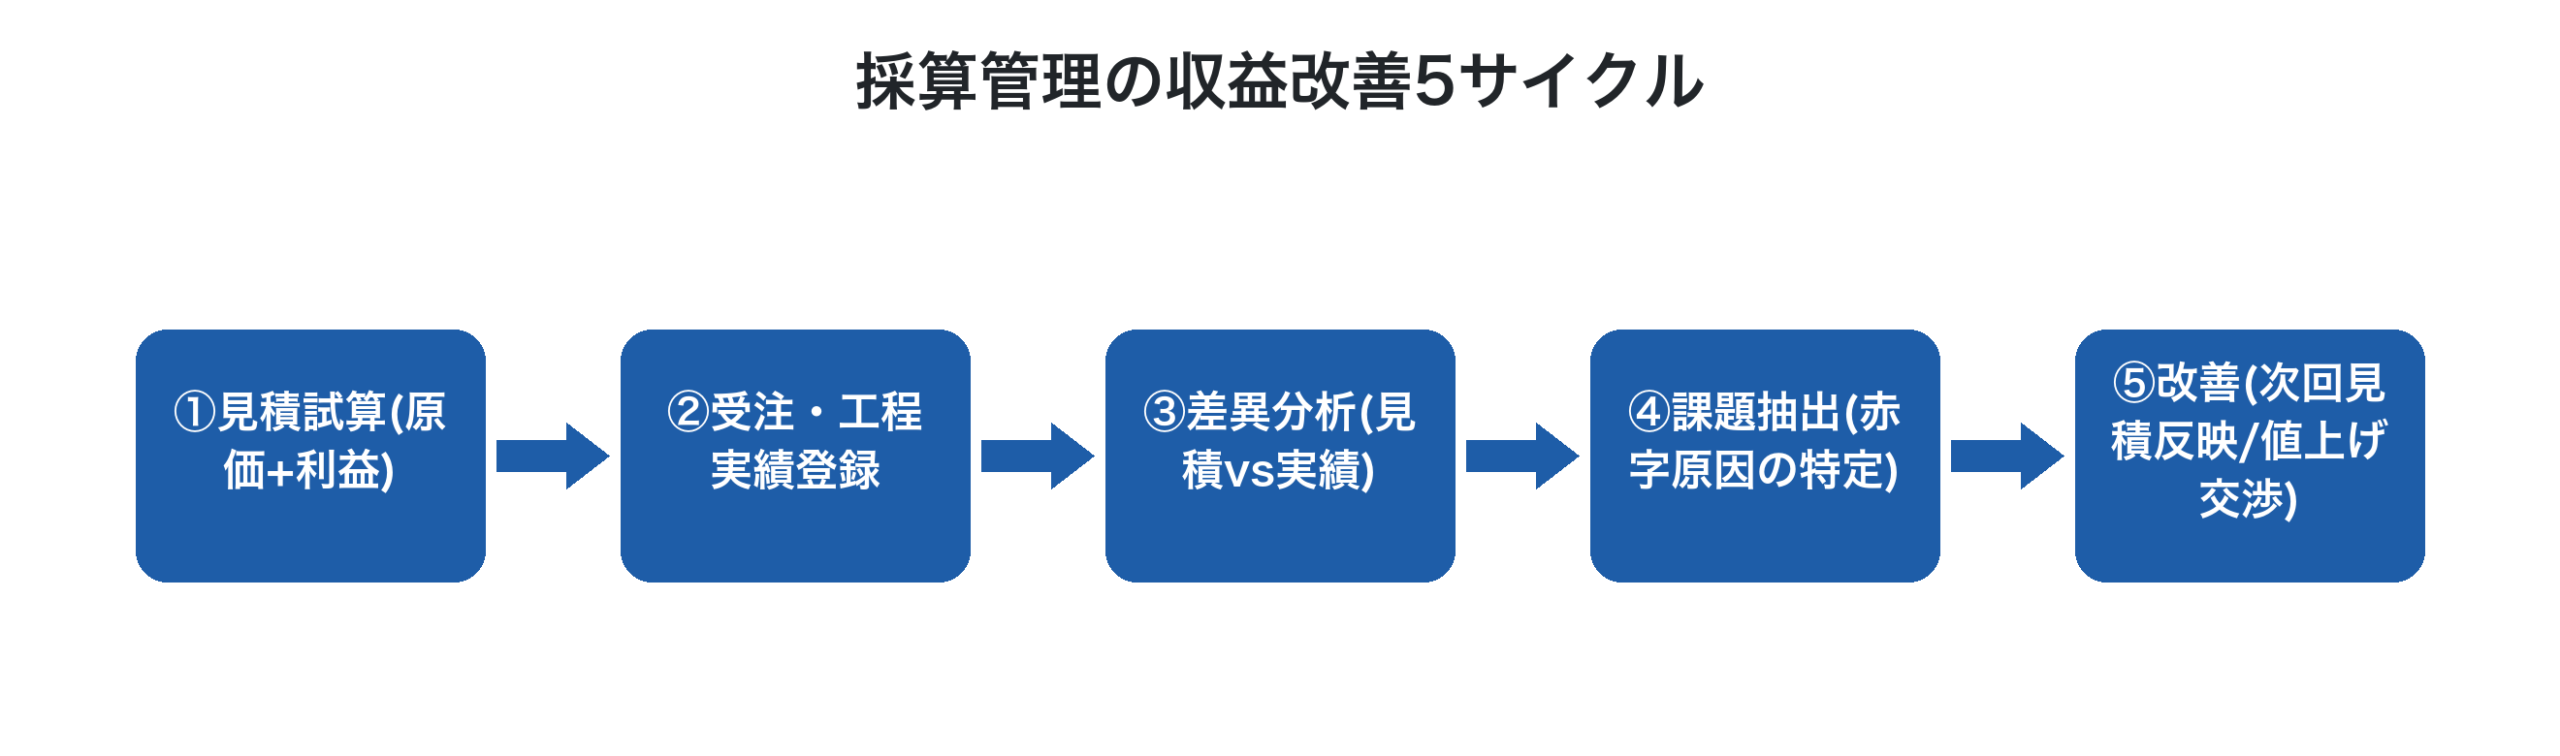
第一に、見積試算。原価をブレなく積み上げ、目標利益を上乗せした見積金額を提示します。
第二に、受注・工程実績登録。受注した案件の工程実績を継続的に記録します。
第三に、差異分析。見積と実績の差異を案件単位で確認し、想定通りか、想定より悪いかを判定します。
第四に、課題抽出。赤字案件・採算悪化案件の原因を、先述のチェックリスト6項目で分類します。
第五に、改善反映。分析結果を次回見積に組み込み、または値上げ交渉・代替案提示につなげます。
このサイクルを6ヶ月〜1年継続すると、見積精度と採算率が劇的に向上します。詳しい特注品見積精度・予実管理の議論ともこのサイクルは直結します。
Factory Advance で採算管理を実現する方法
Factory Advance は、個別受注生産型中小製造業の生産管理・収益管理クラウドシステムで、製品別・顧客別・案件別の3切り口での採算管理を一気通貫で実装します。
- 工番ごとに見積→受注→工程実績→外注発注→請求を紐づけ、案件別の真の採算をリアルタイムで可視化
- 製品別・顧客別・案件別の3切り口での採算集計を標準機能で提供、上位赤字案件の自動抽出も対応
- タブレット・スマホからの現場実績入力で、紙Excel運用からの段階的移行に対応
- 詳しい工番管理システム機能で、紙とExcelで管理していた採算管理表をクラウドに置き換え
- 見積→実績→差異分析→改善反映の収益改善サイクルをワンストップで運用
- デジタル・AI導入補助金2026のツール登録製品で、初期費・月額費・サポート費が補助対象
- ITコーディネーター・中小企業診断士との3層協業モデルで、採算管理の仕組み化を伴走支援
「採算管理を始めたいがExcelの限界を感じている」「赤字案件が決算まで分からない」。そんなお悩みをお持ちでしたら、まずは無料の資料ダウンロードから、Factory Advance を使った採算管理の進め方をご確認ください。
まとめ
採算管理とは、製品別・顧客別・案件別に採算(売上−コスト=利益)を見て、どの仕事が利益を生み、どの仕事が赤字を生んでいるかを把握し、継続的に改善する仕組みです。会社全体の損益だけでは見えない「個別案件の真の利益」を可視化することで、不採算案件の発見、値上げ交渉の根拠データ蓄積、戦略的な顧客・製品選択が可能になります。一倉定氏が説いた通り、会社の損益は常に「会社全体で考える」のが正しいのですが、その会社全体は案件単位の積み上げから生まれます。今日からでも、まず直近完了した案件10件で「売上−(材料費+外注費+労務費)」を計算することから始めれば、半年後には採算管理で利益体質を作れる経営に変わります。明日の経営判断が、確実に変わり始めます。
参考文献
- 2025年版ものづくり白書(経済産業省・厚生労働省・文部科学省、2025年)
- 2024年版 中小企業白書(中小企業庁、2024年)
- 中小規模製造業者の製造分野におけるDX推進のためのガイド(IPA 独立行政法人 情報処理推進機構)
- 一倉定『一倉定の社長学シリーズ⑤ 増収増益戦略』日本経営合理化協会出版局
- 株式会社イーポート「中小製造業向け値上げ交渉に繋がる『見積積算方法』」